নতুন পে-স্কেলে অবসর সুবিধায় বড় পরিবর্তন: ৫ বছরেই পেনশন, ২৫ বছরে ৯০%, নিট পেনশনে সর্বোচ্চ ১০০% বৃদ্ধি
সরকারি কর্মকর্তা-কর্মচারীদের অবসরকালীন আর্থিক সুবিধার কাঠামোয় গুরুত্বপূর্ণ পরিবর্তন আনা হয়েছে। নতুন জাতীয় বেতনস্কেল-২০২৬ বাস্তবায়নের প্রেক্ষাপটে অর্থ মন্ত্রণালয়ের অর্থ বিভাগের ২ সেপ্টেম্বর ২০২৬ তারিখের আদেশে পেনশনযোগ্য চাকরিকাল, প্রথম পেনশন নির্ধারণের হার, অবসরভোগীদের নিট পেনশন, আনুতোষিক, অক্ষমতা বা অকালমৃত্যুজনিত বিশেষ আর্থিক সহায়তা, পারিবারিক পেনশন এবং অবসর-উত্তর ছুটি ও ছুটি নগদায়নের বিষয়ে নতুন প্রাপ্যতা নির্ধারণ করা হয়েছে।
নতুন কাঠামোটি বিশেষভাবে গুরুত্বপূর্ণ, কারণ ২০২৬ সালের জাতীয় বেতনস্কেলের সঙ্গে পেনশন ও অবসরকালীন সুবিধার হিসাব কীভাবে পরিবর্তিত হবে—এ নিয়ে অবসরপ্রত্যাশী ও বর্তমান সরকারি কর্মচারীদের মধ্যে ব্যাপক আগ্রহ রয়েছে। সাম্প্রতিক সংবাদ প্রতিবেদনেও নতুন কাঠামোয় পেনশন বৃদ্ধির বিষয়টি উঠে এসেছে।
৫ বছর চাকরিকাল থেকেই পেনশনের হিসাব
নতুন নির্দেশনার সবচেয়ে উল্লেখযোগ্য বিষয় হলো, পেনশনযোগ্য চাকরিকালের হিসাব ৫ বছর থেকে শুরু করা হয়েছে। চাকরিকাল যত বাড়বে, প্রথম পেনশন নির্ধারণের হারও তত বাড়বে।
অর্থ মন্ত্রণালয়ের আদেশে নির্ধারিত হার অনুযায়ী—
| পেনশনযোগ্য চাকরিকাল | প্রথম পেনশন নির্ধারণের হার |
|---|---|
| ৫ বছর | ২১% |
| ৬ বছর | ২৪% |
| ৭ বছর | ২৭% |
| ৮ বছর | ৩০% |
| ৯ বছর | ৩৩% |
| ১০ বছর | ৩৬% |
| ১১ বছর | ৩৯% |
| ১২ বছর | ৪২% |
| ১৩ বছর | ৪৫% |
| ১৪ বছর | ৪৮% |
| ১৫ বছর | ৫১% |
| ১৬ বছর | ৫৫% |
| ১৭ বছর | ৬০% |
| ১৮ বছর | ৬৫% |
| ১৯ বছর | ৬৯% |
| ২০ বছর | ৭২% |
| ২১ বছর | ৭৫% |
| ২২ বছর | ৭৮% |
| ২৩ বছর | ৮১% |
| ২৪ বছর | ৮৭% |
| ২৫ বছর বা তদূর্ধ্ব | ৯০% |
অর্থাৎ ৫ বছর পেনশনযোগ্য চাকরিকাল সম্পন্ন করা কর্মচারীর ক্ষেত্রে সর্বশেষ আহরিত মূল বেতনের ২১ শতাংশ হারে প্রথম পেনশন নির্ধারণের বিধান রয়েছে। আর ২৫ বছর বা তার বেশি চাকরিকাল হলে সেই হার সর্বোচ্চ ৯০ শতাংশে পৌঁছাবে।
এখানে একটি বিষয় বিশেষভাবে লক্ষণীয়—চাকরিকাল বাড়ার সঙ্গে পেনশনের হার সরলভাবে একই হারে বাড়ছে না; বরং নির্দিষ্ট ধাপ অনুযায়ী হার পরিবর্তিত হয়েছে। ফলে অবসরের সময় মোট পেনশনযোগ্য চাকরিকাল সঠিকভাবে নির্ধারণ করা অত্যন্ত গুরুত্বপূর্ণ।
২৫ বছর চাকরিতে সর্বোচ্চ ৯০ শতাংশ
নতুন সারণির সর্বশেষ ধাপে ২৫ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের জন্য ৯০ শতাংশ হার নির্ধারণ করা হয়েছে।
উদাহরণ হিসেবে, কোনো কর্মচারীর সর্বশেষ প্রযোজ্য মূল বেতন ৫০ হাজার টাকা হলে শুধু সারণির হার দিয়ে প্রাথমিক ধারণা পাওয়া যায়—
- ৫ বছর: ২১% = ১০,৫০০ টাকা
- ১০ বছর: ৩৬% = ১৮,০০০ টাকা
- ১৫ বছর: ৫১% = ২৫,৫০০ টাকা
- ২০ বছর: ৭২% = ৩৬,০০০ টাকা
- ২৫ বছর বা তদূর্ধ্ব: ৯০% = ৪৫,০০০ টাকা
তবে এগুলো শুধু হার প্রয়োগের উদাহরণ; কোনো ব্যক্তির চূড়ান্ত পেনশন নির্ধারণে সংশ্লিষ্ট পেনশন বিধি, সমর্পিত পেনশন, প্রযোজ্য ভাতা এবং অন্যান্য শর্ত বিবেচনা করতে হবে।
অর্থ বিভাগের সরকারি পেনশনবিষয়ক তথ্যেও পেনশন মঞ্জুরি, অবসর প্রস্তুতি ছুটি, ছুটি নগদায়ন, আনুতোষিক ও অন্যান্য অবসর সুবিধার জন্য পৃথক বিধি ও প্রক্রিয়ার কথা উল্লেখ রয়েছে।
অবসরভোগীদের নিট পেনশনে সর্বোচ্চ ১০০ শতাংশ বৃদ্ধি
নতুন কাঠামোর আরেকটি বড় পরিবর্তন হলো ৩০ জুন ২০২৬ তারিখে বিদ্যমান নিট পেনশনের ভিত্তিতে নতুন নিট পেনশন নির্ধারণ।
আদেশে নিট পেনশনের বিভিন্ন স্তরের জন্য পৃথক বৃদ্ধির হার নির্ধারণ করা হয়েছে। সবচেয়ে কম নিট পেনশন পাওয়া ব্যক্তিদের ক্ষেত্রে বৃদ্ধির হার সর্বোচ্চ ১০০ শতাংশ। এরপর পেনশনের পরিমাণ বাড়ার সঙ্গে সঙ্গে বৃদ্ধির হার ধাপে ধাপে কমেছে।
কাঠামোটি হলো—
| ৩০ জুন ২০২৬-এর নিট পেনশন | বৃদ্ধির হার | নতুন সর্বনিম্ন নিট পেনশন | নতুন সর্বোচ্চ নিট পেনশন |
|---|---|---|---|
| সর্বনিম্ন–১০,০০০ টাকা | ১০০% | ১০,০০০ | ১৮,০০০ |
| ১০,০০১–২০,০০০ টাকা | ৭৫% | ১৮,০০১ | ৩৫,০০০ |
| ২০,০০১–৩০,০০০ টাকা | ৬৫% | ৩৫,০০১ | ৪৯,০০০ |
| ৩০,০০১–৪০,০০০ টাকা | ৬০% | ৪৯,০০১ | ৬২,০০০ |
| ৪০,০০১ টাকা ও তদূর্ধ্ব | ৫৫% | ৬২,০০১ | ৭০,৫০০ |
অর্থাৎ কম নিট পেনশনের স্তরে শতাংশের হিসাবে বেশি বৃদ্ধি রাখা হয়েছে। অন্যদিকে ৪০,০০১ টাকা বা তার বেশি পুরোনো নিট পেনশনের ক্ষেত্রে বৃদ্ধির হার ৫৫ শতাংশ এবং সংশ্লিষ্ট সারণিতে সর্বোচ্চ নিট পেনশন ৭০,৫০০ টাকা নির্ধারিত হয়েছে।
হিসাবের একটি উদাহরণ
ধরা যাক, ৩০ জুন ২০২৬ তারিখে কারও নিট পেনশন ছিল ৮,০০০ টাকা। ১০০ শতাংশ বৃদ্ধির পর হিসাব দাঁড়ায় ১৬,০০০ টাকা।
আবার নিট পেনশন ১৫,০০০ টাকা হলে ৭৫ শতাংশ বৃদ্ধিতে হয় ২৬,২৫০ টাকা।
নিট পেনশন ২৫,০০০ টাকা হলে ৬৫ শতাংশ বৃদ্ধিতে হয় ৪১,২৫০ টাকা।
আর ৩৫,০০০ টাকা হলে ৬০ শতাংশ বৃদ্ধিতে হয় ৫৬,০০০ টাকা।
তবে সংশ্লিষ্ট স্তরের সর্বোচ্চ সীমা অতিক্রম করলে সারণিতে নির্ধারিত সীমাই বিবেচনায় আসবে। তাই শুধু শতাংশ দিয়ে নতুন পেনশন বের করলে চূড়ান্ত ফল সব ক্ষেত্রে সঠিক নাও হতে পারে।
সাম্প্রতিক প্রতিবেদনে এই নতুন কাঠামোয় বিদ্যমান নিট পেনশনের ওপর সর্বোচ্চ ১০০ শতাংশ পর্যন্ত বৃদ্ধির বিষয়টি নিশ্চিত করা হয়েছে।
আনুতোষিকেও চাকরিকালভিত্তিক নতুন হিসাব
অবসরকালীন সুবিধার আরেকটি গুরুত্বপূর্ণ অংশ আনুতোষিক। নতুন আদেশে পেনশনযোগ্য চাকরিকালের ওপর ভিত্তি করে প্রতি ১ টাকা সমর্পিত পেনশনের বিপরীতে আনুতোষিকের হার নির্ধারণ করা হয়েছে।
নির্ধারিত হার হলো—
| পেনশনযোগ্য চাকরিকাল | প্রতি ১ টাকা পেনশনের বিপরীতে আনুতোষিক |
|---|---|
| ৫ বছর বা তদূর্ধ্ব, ১০ বছরের কম | ২৬৫ টাকা |
| ১০ বছর বা তদূর্ধ্ব, ১৫ বছরের কম | ২৬০ টাকা |
| ১৫ বছর বা তদূর্ধ্ব, ২০ বছরের কম | ২৪৫ টাকা |
| ২০ বছর বা তদূর্ধ্ব | ২৩০ টাকা |
ফলে অবসরকালীন এককালীন আনুতোষিকের হিসাব করতে শুধু শেষ মূল বেতন জানলেই হবে না; পেনশনযোগ্য মোট চাকরিকাল এবং সমর্পিত পেনশনের পরিমাণও গুরুত্বপূর্ণ হয়ে উঠবে।
অক্ষমতা বা অকালমৃত্যুর ক্ষেত্রে বিশেষ আর্থিক সহায়তা
নির্দেশনায় পেনশনযোগ্য চাকরিকাল পূর্ণ হওয়ার আগে কর্মচারী স্বাস্থ্যগত কারণে অক্ষম হলে অথবা মৃত্যুবরণ করলে তার ক্ষেত্রেও আলাদা সুবিধার বিধান রাখা হয়েছে।
নথিতে বলা হয়েছে, নির্দিষ্ট পরিস্থিতিতে কর্মচারী বা তার পরিবারের জন্য এককালীন বিশেষ আর্থিক সহায়তা প্রদানের ব্যবস্থা থাকবে।
এর ফলে চাকরিকাল পূর্ণ হওয়ার আগেই চাকরির সমাপ্তি ঘটলে সংশ্লিষ্ট কর্মচারী বা পরিবারের প্রাপ্যতা নির্ধারণের জন্য সাধারণ অবসর পেনশনের পাশাপাশি এই বিশেষ বিধানও বিবেচনা করতে হবে।
পারিবারিক পেনশনেও থাকছে সুবিধা
নতুন কাঠামোতে শুধু অবসরপ্রাপ্ত কর্মচারীর পেনশন নয়, যোগ্য আজীবন পারিবারিক পেনশন পাওয়ার বিষয়টিও অন্তর্ভুক্ত করা হয়েছে।
অর্থাৎ পেনশনভোগীর মৃত্যুর পর যোগ্য পরিবারের সদস্যের পেনশন প্রাপ্যতা নির্ধারণের ক্ষেত্রেও সংশ্লিষ্ট বিধান কার্যকর থাকবে।
অর্থ বিভাগের সরকারি পেনশন সংক্রান্ত তথ্যভান্ডারেও পারিবারিক পেনশন, বিধবা স্ত্রীর আজীবন পেনশন এবং পেনশন মঞ্জুরির বিভিন্ন ফরম ও প্রক্রিয়া আলাদাভাবে উল্লেখ রয়েছে।
১৮ মাসের ছুটি নগদায়ন বহাল
অবসর গ্রহণের সময় সরকারি কর্মচারীদের জন্য অন্যতম গুরুত্বপূর্ণ আর্থিক সুবিধা হলো ছুটি নগদায়ন বা ল্যাম্প গ্রান্ট।
নতুন ব্যবস্থাতেও সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের সুযোগ রাখা হয়েছে। একই সঙ্গে অবসর-উত্তর ছুটির বিদ্যমান ব্যবস্থাও অনুসরণ করার কথা বলা হয়েছে।
সাম্প্রতিক সংবাদ প্রতিবেদনেও নতুন জাতীয় বেতনস্কেল-২০২৬-এর অধীনে ১৮ মাসের ছুটি নগদায়নের সুবিধার কথা উল্লেখ করা হয়েছে।
অবসরপ্রত্যাশী কর্মচারীদের ক্ষেত্রে তাই পেনশন ও আনুতোষিকের পাশাপাশি অব্যবহৃত ছুটির হিসাবও গুরুত্বপূর্ণ হয়ে উঠবে।
শুধু পেনশন নয়, পুরো অবসর প্যাকেজই পুনর্নির্ধারণ
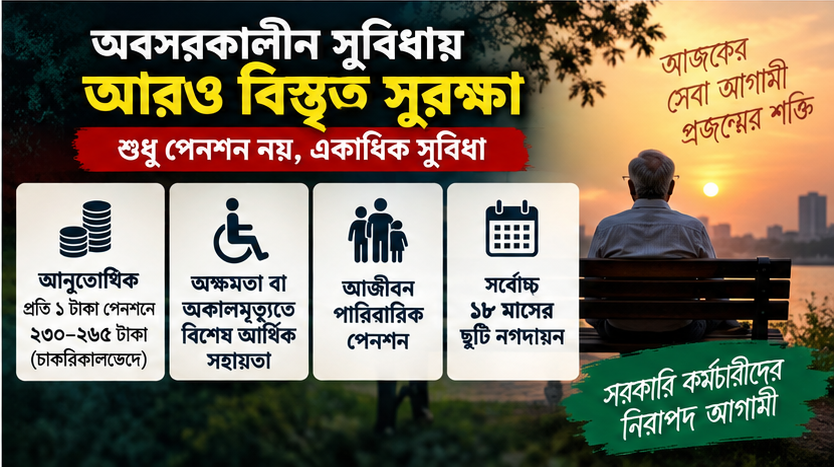
নতুন আদেশটি বিশ্লেষণ করলে দেখা যায়, এটি কেবল মাসিক পেনশন বাড়ানোর কোনো একক সিদ্ধান্ত নয়। বরং সরকারি কর্মচারীর অবসরকালীন সুবিধার একাধিক উপাদানকে একসঙ্গে নতুন কাঠামোর মধ্যে আনা হয়েছে।
এর মধ্যে রয়েছে—
প্রথমত, পেনশনযোগ্য চাকরিকাল ও প্রথম পেনশন নির্ধারণের হার।
দ্বিতীয়ত, ৩০ জুন ২০২৬-এর নিট পেনশনের ভিত্তিতে নতুন নিট পেনশন।
তৃতীয়ত, চাকরিকালভিত্তিক আনুতোষিক।
চতুর্থত, অক্ষমতা বা অকালমৃত্যুর ক্ষেত্রে বিশেষ আর্থিক সহায়তা।
পঞ্চমত, যোগ্য পারিবারিক পেনশন।
ষষ্ঠত, অবসর-উত্তর ছুটি এবং সর্বোচ্চ ১৮ মাসের ছুটি নগদায়ন।
নতুন ব্যবস্থায় সবচেয়ে গুরুত্বপূর্ণ ৭টি সংখ্যা
নতুন কাঠামো বুঝতে কয়েকটি সংখ্যা বিশেষভাবে মনে রাখা দরকার—
৫ বছর — পেনশনযোগ্য চাকরিকালের প্রারম্ভিক স্তর
২১% — ৫ বছরের চাকরিতে প্রথম পেনশন নির্ধারণের হার
৯০% — ২৫ বছর বা তদূর্ধ্ব চাকরিতে সর্বোচ্চ প্রথম পেনশন নির্ধারণের হার
১০০% — সর্বনিম্ন স্তরের নিট পেনশনে সর্বোচ্চ বৃদ্ধির হার
৫৫% — ৪০,০০১ টাকা বা তদূর্ধ্ব নিট পেনশন স্তরের বৃদ্ধির হার
৭০,৫০০ টাকা — সারণিতে নির্ধারিত সর্বোচ্চ নিট পেনশন
১৮ মাস — সর্বোচ্চ ছুটি নগদায়নের সময়সীমা।
অবসরপ্রত্যাশীদের জন্য কেন বিষয়টি গুরুত্বপূর্ণ
নতুন কাঠামোর কারণে ২০২৬ সালের পর অবসর গ্রহণকারী সরকারি কর্মচারীদের ক্ষেত্রে পুরোনো পদ্ধতিতে আনুমানিক হিসাব করলেই প্রকৃত প্রাপ্যতা জানা যাবে না। বিশেষ করে চাকরিকালের একটি বছর কম-বেশি হলে প্রথম পেনশন নির্ধারণের হার পরিবর্তিত হতে পারে।
একইভাবে অবসরভোগীদের ক্ষেত্রে ৩০ জুন ২০২৬-এর নিট পেনশনের অঙ্কটি নতুন পেনশন নির্ধারণের অন্যতম ভিত্তি হওয়ায় পুরোনো নিট পেনশনের সঠিক পরিমাণ জানা প্রয়োজন।
অন্যদিকে আনুতোষিক হিসাবের ক্ষেত্রে চাকরিকালের স্তর এবং সমর্পিত পেনশনের পরিমাণ গুরুত্বপূর্ণ। ছুটি নগদায়নের ক্ষেত্রেও প্রাপ্য ছুটির সঠিক হিসাব প্রয়োজন।
অর্থাৎ নতুন কাঠামোয় একজন অবসরপ্রত্যাশী কর্মচারীর মোট অবসর সুবিধা জানতে শুধু মূল বেতন নয়—চাকরিকাল, পেনশন, নিট পেনশন, সমর্পিত পেনশন, আনুতোষিক ও ছুটির হিসাব একসঙ্গে বিবেচনা করতে হবে।
শেষ কথা
২ সেপ্টেম্বর ২০২৬-এর অর্থ বিভাগের আদেশটি সরকারি কর্মচারীদের অবসরকালীন সুবিধার ক্ষেত্রে একটি বিস্তৃত পুনর্নির্ধারণের কাঠামো দিয়েছে। এতে ৫ বছর থেকে পেনশনযোগ্য চাকরিকালের হিসাব শুরু করে ২৫ বছর বা তদূর্ধ্ব চাকরিতে প্রথম পেনশন নির্ধারণের হার ৯০ শতাংশ পর্যন্ত নেওয়া হয়েছে। পাশাপাশি ৩০ জুন ২০২৬-এর নিট পেনশনের ভিত্তিতে সর্বোচ্চ ১০০ শতাংশ পর্যন্ত বৃদ্ধির স্তর নির্ধারণ, সর্বোচ্চ ৭০,৫০০ টাকা নিট পেনশন সীমা, চাকরিকালভিত্তিক আনুতোষিক এবং সর্বোচ্চ ১৮ মাসের ছুটি নগদায়নের বিধান রাখা হয়েছে।
এখন বাস্তবে একজন কর্মকর্তা বা কর্মচারী কত টাকা পেনশন, আনুতোষিক ও ছুটি নগদায়ন পাবেন—তা নির্ভর করবে তার শেষ প্রযোজ্য মূল বেতন, পেনশনযোগ্য চাকরিকাল, ৩০ জুন ২০২৬-এর নিট পেনশন, সমর্পিত পেনশন এবং প্রাপ্য ছুটির সঠিক তথ্যের ওপর। ফলে অবসর সুবিধার ব্যক্তিগত হিসাব করতে সংশ্লিষ্ট বিধি ও অফিসিয়াল হিসাব পদ্ধতি অনুসরণ করাই গুরুত্বপূর্ণ। অর্থ বিভাগের সরকারি পেনশন তথ্যভান্ডারে পেনশন মঞ্জুরি, ছুটি নগদায়ন, আনুতোষিক এবং সংশ্লিষ্ট আবেদনপদ্ধতির তথ্যও প্রকাশিত রয়েছে।
সূত্র: অর্থ মন্ত্রণালয়, অর্থ বিভাগ, প্রবিধি অনুবিভাগ, প্রবিধি-৬ অধিশাখার ২ সেপ্টেম্বর ২০২৬-এর আদেশ