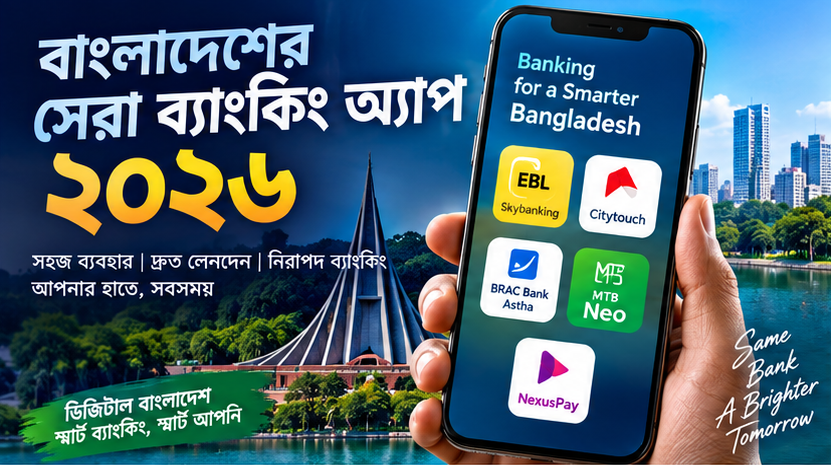
২০২৬ সালে বাংলাদেশের সেরা ব্যাংকিং অ্যাপ কোনগুলো? সহজ ব্যবহার ও স্মুথ লেনদেনে এগিয়ে যেসব অ্যাপ
বাংলাদেশে ব্যাংকিং সেবা দ্রুত শাখা ও কাউন্টারনির্ভর ব্যবস্থা থেকে অ্যাপভিত্তিক ব্যবস্থায় চলে যাচ্ছে। টাকা পাঠানো, বিল পরিশোধ, মোবাইল রিচার্জ, ক্রেডিট কার্ডের বিল, DPS/FD ব্যবস্থাপনা, স্টেটমেন্ট দেখা—এসব কাজ এখন স্মার্টফোন থেকেই করা যাচ্ছে। ২০২৬ সালে বিভিন্ন ব্যাংকের অ্যাপেও যুক্ত হয়েছে আরও উন্নত নিরাপত্তা, বায়োমেট্রিক যাচাই এবং দ্রুত আন্তঃব্যাংক লেনদেনের সুবিধা।
তবে ‘সেরা’ অ্যাপ নির্ধারণের ক্ষেত্রে একটি বিষয় গুরুত্বপূর্ণ—একজন ব্যবহারকারীর কাছে যে অ্যাপ সবচেয়ে সহজ, অন্যের কাছে সেটি নাও হতে পারে। তাই ব্যবহারিক ফিচার, লেনদেনের ধরন, নিরাপত্তা ও ব্যবহারযোগ্যতার ভিত্তিতে অ্যাপগুলোকে দেখা বেশি যুক্তিযুক্ত।
EBL Skybanking: এক অ্যাপে বিস্তৃত ব্যাংকিং সুবিধা
Eastern Bank PLC-এর EBL Skybanking ২০২৬ সালে উল্লেখযোগ্য পরিবর্তন এনেছে। ব্যাংকটির তথ্য অনুযায়ী, এটি ব্যক্তিগত ও ব্যবসায়িক—দুই ধরনের ব্যাংকিংয়ের জন্য বিভিন্ন ডিজিটাল সেবা এক জায়গায় দেওয়ার লক্ষ্য নিয়ে তৈরি।
অ্যাপটিতে অ্যাকাউন্ট ব্যবস্থাপনা, অর্থ স্থানান্তর, বিল পরিশোধ, মোবাইল রিচার্জসহ বিভিন্ন সুবিধা রয়েছে। NPSB, BEFTN ও RTGS-এর মাধ্যমে আন্তঃব্যাংক লেনদেনের সুবিধাও পাওয়া যায়।
বিশেষ করে নতুন ‘My Banking’ সুবিধাটি দৈনন্দিন লেনদেনকে আরও সরল করার দিকে নজর দিয়েছে। নিজের EBL অ্যাকাউন্ট, কার্ড ও MFS-সংক্রান্ত নির্দিষ্ট লেনদেন, কার্ড বিল ও মোবাইল রিচার্জ করা যায়। Google Play-এর তথ্য অনুযায়ী, এই ফিচারে নির্দিষ্ট কিছু নিজস্ব লেনদেনে অতিরিক্ত OTP বা verification ছাড়াই দ্রুত কাজ সম্পন্ন করার ব্যবস্থা রয়েছে।
নিরাপত্তার ক্ষেত্রেও EBL Skybanking-এ biometric authentication-এর ওপর গুরুত্ব দেওয়া হয়েছে। EBL-এর সাম্প্রতিক তথ্যেও শক্তিশালী biometric authentication-এর কথা উল্লেখ করা হয়েছে।
Citytouch: দীর্ঘদিনের পরিচিত ডিজিটাল ব্যাংকিং প্ল্যাটফর্ম
City Bank PLC-এর Citytouch বাংলাদেশের পরিচিত ডিজিটাল ব্যাংকিং প্ল্যাটফর্মগুলোর একটি।
City Bank-এর তথ্য অনুযায়ী, Citytouch-এর মাধ্যমে ব্যাংক অ্যাকাউন্ট, কার্ড ও ঋণ-সংক্রান্ত তথ্য ব্যবস্থাপনা এবং বিভিন্ন অর্থ স্থানান্তরের কাজ করা যায়।
অন্যদিকে Citytouch থেকে bKash-এ ব্যাংক অ্যাকাউন্টের টাকা পাঠানোর সুবিধাও রয়েছে। City Bank জানিয়েছে, এই নির্দিষ্ট সেবায় ব্যাংক অ্যাকাউন্ট থেকে bKash-এ অর্থ স্থানান্তর করা যায়।
QR payment ও KYC/liveness verification-এর মতো কাজেও ক্যামেরা ব্যবহারের সুবিধা রয়েছে।
ফলে যারা ব্যাংক অ্যাকাউন্ট, কার্ড ও দৈনন্দিন পেমেন্ট—সবকিছু একটি পরিচিত প্ল্যাটফর্মে পরিচালনা করতে চান, তাদের জন্য Citytouch গুরুত্বপূর্ণ একটি বিকল্প।
BRAC Bank Astha: বড় ব্যবহারকারীভিত্তির ডিজিটাল প্ল্যাটফর্ম
BRAC Bank PLC-এর Astha অ্যাপও বাংলাদেশের ডিজিটাল ব্যাংকিংয়ে গুরুত্বপূর্ণ অবস্থান তৈরি করেছে।
BRAC Bank-এর প্রকাশিত তথ্য অনুযায়ী, ২০২৫ সালের ডিসেম্বর নাগাদ Astha-এর ব্যবহারকারী ছিল ১১ লাখের বেশি এবং মাসিক লেনদেনের পরিমাণ ছিল ২০ হাজার কোটি টাকার বেশি।
অ্যাপটির মাধ্যমে গ্রাহকরা বিভিন্ন ব্যাংকিং প্রয়োজন মোবাইল থেকেই পরিচালনা করতে পারেন। BRAC Bank-এর ২০২৬ সালের Astha পেজেও অ্যাপটিকে যেকোনো জায়গা থেকে ব্যাংকিং ব্যবস্থাপনার প্ল্যাটফর্ম হিসেবে তুলে ধরা হয়েছে।
DPS খোলার ক্ষেত্রেও Astha ব্যবহার করা যায়। BRAC Bank-এর তথ্য অনুযায়ী, নির্দিষ্ট DPS অ্যাকাউন্ট Astha মোবাইল অ্যাপ ব্যবহার করে খোলা সম্ভব।
MTB Neo: সহজ ব্যাংকিংয়ের সঙ্গে একাধিক পেমেন্ট সুবিধা
Mutual Trust Bank PLC-এর MTB Neo-তেও দৈনন্দিন ব্যাংকিংয়ের গুরুত্বপূর্ণ ফিচার রয়েছে।
ব্যাংকের তথ্য অনুযায়ী, MTB Neo দিয়ে ব্যালান্স দেখা, MTB ও অন্যান্য ব্যাংকের মধ্যে অর্থ স্থানান্তর, MFS ট্রান্সফার, কার্ড বিল, utility bill, tuition fee, insurance premium এবং pension scheme-সংক্রান্ত পেমেন্ট করা যায়।
Google Play-এর তথ্য অনুযায়ী, NPSB, BEFTN ও RTGS-এর মাধ্যমে অর্থ স্থানান্তর এবং মোবাইল রিচার্জের সুবিধাও রয়েছে।
MTB Neo-এর নতুন সংস্করণে উন্নত user interface এবং অতিরিক্ত functionality যুক্ত করার কথা ব্যাংকটি জানিয়েছে।
তাহলে কোন অ্যাপের কোন দিকটি গুরুত্বপূর্ণ?
| অ্যাপ | প্রধান শক্তি |
|---|---|
| EBL Skybanking | বিস্তৃত ব্যাংকিং ফিচার, আন্তঃব্যাংক ট্রান্সফার, My Banking, biometric |
| Citytouch | অ্যাকাউন্ট ও কার্ড ব্যবস্থাপনা, পেমেন্ট ও MFS সুবিধা |
| BRAC Bank Astha | বড় ব্যবহারকারীভিত্তি, দৈনন্দিন ব্যাংকিং ও DPS |
| MTB Neo | NPSB/BEFTN/RTGS, MFS, বিল ও কার্ড পেমেন্ট |
স্মুথ লেনদেন বলতে কী বোঝাবে?
একটি ব্যাংকিং অ্যাপকে শুধু দেখতে সুন্দর হলেই স্মুথ বলা যায় না। বাস্তবে ব্যবহারকারীর জন্য কয়েকটি বিষয় বেশি গুরুত্বপূর্ণ—
১. টাকা পাঠাতে কত ধাপ লাগে
বারবার OTP, beneficiary তৈরি বা একই তথ্য দেওয়ার প্রয়োজন হলে অভিজ্ঞতা জটিল হয়ে যায়।
২. আন্তঃব্যাংক ট্রান্সফার
NPSB, BEFTN ও RTGS—এই চ্যানেলগুলোর উপস্থিতি গুরুত্বপূর্ণ, বিশেষ করে বড় অঙ্কের টাকা বা অন্য ব্যাংকের অ্যাকাউন্টে অর্থ পাঠানোর ক্ষেত্রে।
৩. MFS সংযোগ
bKash বা অন্যান্য MFS-এ সহজে অর্থ পাঠানো গেলে অ্যাপের ব্যবহারিক মূল্য অনেক বেড়ে যায়।
৪. বিল ও রিচার্জ
বিদ্যুৎ, গ্যাস, পানি, ইন্টারনেট, মোবাইল রিচার্জ ও কার্ড বিল একই অ্যাপ থেকে দেওয়া গেলে আলাদা অ্যাপের প্রয়োজন কমে।
৫. নিরাপত্তা
Biometric authentication, device verification ও অন্যান্য নিরাপত্তা ব্যবস্থা এখন ব্যাংকিং অ্যাপের গুরুত্বপূর্ণ অংশ।
৬. অ্যাপের স্থিতিশীলতা
লেনদেনের সময় অ্যাপ হ্যাং করা, OTP দেরিতে আসা বা transaction status পরিষ্কার না হওয়া—এসব ব্যবহারকারীর অভিজ্ঞতায় বড় প্রভাব ফেলে।
২০২৬ সালের চিত্র কী বলছে?
বাংলাদেশে অ্যাপভিত্তিক ব্যাংকিংয়ের ব্যবহার যে দ্রুত বাড়ছে, তা ব্যাংকগুলোর প্রকাশিত তথ্যেও প্রতিফলিত হচ্ছে। EBL নিজেও বলছে, মোবাইল অ্যাপ এখন গ্রাহকদের হাতে ব্যাংকিং সেবা পৌঁছে দিয়ে শাখায় যাওয়ার প্রয়োজন কমাচ্ছে।
তবে একটি অ্যাপকে সবার জন্য চূড়ান্তভাবে ‘সেরা’ বলা ঠিক হবে না। বরং প্রয়োজন অনুযায়ী নির্বাচন করাই বাস্তবসম্মত।
যিনি বিস্তৃত ব্যাংকিং ফিচার ও আন্তঃব্যাংক লেনদেন বেশি করেন, তার কাছে EBL Skybanking-এর সুবিধাগুলো গুরুত্বপূর্ণ হতে পারে। যিনি কার্ড ও দৈনন্দিন ব্যাংকিং বেশি করেন, তার জন্য Citytouch-এর ফিচারগুলো প্রাসঙ্গিক। Astha-এর ক্ষেত্রে বড় ব্যবহারকারীভিত্তি ও দৈনন্দিন ডিজিটাল ব্যাংকিং সুবিধা উল্লেখযোগ্য। আর MTB Neo-তে আন্তঃব্যাংক ট্রান্সফার, MFS ও বিভিন্ন বিল পেমেন্ট একসঙ্গে পাওয়া যায়।
শেষ কথা
২০২৬ সালের বাংলাদেশের ব্যাংকিং অ্যাপের প্রতিযোগিতা এখন শুধু ‘মোবাইলে টাকা পাঠানো যায় কি না’—এ পর্যায়ে নেই। বরং কোন অ্যাপ কত কম ধাপে কাজ সম্পন্ন করতে পারে, কত ধরনের লেনদেন সমর্থন করে, আন্তঃব্যাংক ট্রান্সফার কতটা সহজ, MFS ও বিল পেমেন্ট কতটা সমন্বিত এবং নিরাপত্তা কতটা শক্তিশালী—এসবই ব্যবহারকারীর কাছে গুরুত্বপূর্ণ হয়ে উঠেছে।
এই মানদণ্ডে EBL Skybanking, Citytouch, BRAC Bank Astha ও MTB Neo—চারটি অ্যাপই ২০২৬ সালের বাংলাদেশের উল্লেখযোগ্য ডিজিটাল ব্যাংকিং প্ল্যাটফর্ম। তবে ব্যবহারকারীর ব্যাংক অ্যাকাউন্ট, লেনদেনের ধরন ও প্রয়োজন অনুযায়ী কোনটি বেশি সুবিধাজনক হবে, সেটিই চূড়ান্ত বিবেচনার বিষয়।