শিক্ষকদের পে ফিক্সেশনে ৪ ধরনের ভুল সংশোধনের উদ্যোগ, অতিরিক্ত অর্থ ফেরতের নির্দেশনা
সরকারি প্রাথমিক বিদ্যালয়ের শিক্ষকদের বেতন নির্ধারণে পূর্ববর্তী ভুল, উচ্চতর গ্রেড, টাইমস্কেল ও উন্নীত গ্রেডসংক্রান্ত অসংগতি যাচাই করে প্রয়োজনীয় সংশোধনের উদ্যোগ নেওয়া হয়েছে। মৌলভীবাজারের কুলাউড়া উপজেলা হিসাবরক্ষণ কর্মকর্তার কার্যালয় থেকে জারি করা ১৪ অক্টোবর ২০২৬ তারিখের একটি দাপ্তরিক চিঠিতে সিলেট বিভাগীয় কন্ট্রোলার অব অ্যাকাউন্টস (ডিসিএ) কার্যালয়ের অডিট পর্যবেক্ষণের আলোকে চারটি গুরুত্বপূর্ণ বিষয়ে ব্যবস্থা গ্রহণের জন্য উপজেলা শিক্ষা কর্মকর্তাকে অনুরোধ করা হয়েছে।
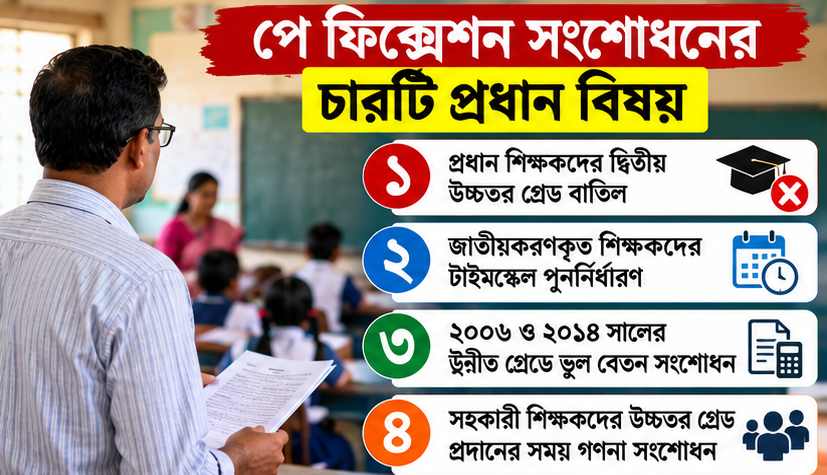
চিঠিতে প্রধান শিক্ষকদের দ্বিতীয় উচ্চতর গ্রেড, জাতীয়করণকৃত শিক্ষকদের টাইমস্কেল, ২০০৬ ও ২০১৪ সালের উন্নীত গ্রেডে ভুল বেতন নির্ধারণ এবং সহকারী শিক্ষকদের উচ্চতর গ্রেড প্রদানের সময় গণনা নিয়ে অসংগতি তুলে ধরা হয়েছে। সংশ্লিষ্ট ক্ষেত্রে ভুলভাবে বেতন বা আর্থিক সুবিধা গ্রহণ করা হয়ে থাকলে তা বিধি অনুযায়ী সংশোধন এবং অতিরিক্ত উত্তোলিত অর্থ ফেরতের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথাও উল্লেখ রয়েছে।
এ নির্দেশনা শিক্ষকদের বেতন নির্ধারণের ক্ষেত্রে পুরোনো নথি যাচাইয়ের গুরুত্ব নতুন করে সামনে এনেছে। তবে চিঠিটি নির্দিষ্ট অডিট পর্যবেক্ষণের ভিত্তিতে দেওয়া হয়েছে; তাই একে সব শিক্ষক বা সব সরকারি কর্মচারীর পে ফিক্সেশন বাতিলের নির্দেশনা হিসেবে বিবেচনা করা ঠিক হবে না।
অডিটে কী উঠে এসেছে?
দাপ্তরিক চিঠিতে বলা হয়েছে, গত ৫ অক্টোবর ২০২৬ তারিখে সিলেট বিভাগীয় কন্ট্রোলার অব অ্যাকাউন্টস কার্যালয়ের পরিদর্শন ও অডিট কার্যক্রমে শিক্ষকদের বেতন নির্ধারণসংক্রান্ত কয়েকটি আপত্তি ও পর্যবেক্ষণ উঠে আসে। এসব বিষয়ে প্রয়োজনীয় ব্যবস্থা গ্রহণ এবং আপত্তিগুলো নিষ্পত্তির জন্য সংশ্লিষ্ট দপ্তরকে অনুরোধ জানানো হয়েছে।
চিঠির বক্তব্য অনুযায়ী, জাতীয় পে স্কেল ২০২৬ জারির পর নির্ভুলভাবে পে ফিক্সেশন সম্পন্ন করা গুরুত্বপূর্ণ। এ জন্য পূর্ববর্তী বেতন নির্ধারণে কোনো ভুল, অনিয়মিতভাবে দেওয়া আর্থিক সুবিধা কিংবা চাকরির মেয়াদ গণনায় অসংগতি থাকলে তা যাচাই করা প্রয়োজন।
এখানে মূল বিষয় হলো, কোনো শিক্ষক অতীতে যে বেতন বা সুবিধা পেয়েছেন, সেটি সংশ্লিষ্ট সময়ে কার্যকর বিধি ও অনুমোদিত আদেশ অনুযায়ী সঠিকভাবে নির্ধারিত হয়েছিল কি না। যাচাইয়ে ভুল প্রমাণিত হলে সংশ্লিষ্ট কর্তৃপক্ষের মাধ্যমে তা সংশোধনের ব্যবস্থা নিতে হবে।
১. প্রধান শিক্ষকদের দ্বিতীয় উচ্চতর গ্রেড নিয়ে আপত্তি
চিঠিতে প্রধান শিক্ষকদের দ্বিতীয় উচ্চতর গ্রেডসংক্রান্ত একটি বিষয়কে বিশেষ গুরুত্ব দেওয়া হয়েছে। এতে উল্লেখ করা হয়েছে, প্রধান শিক্ষকদের পদোন্নতি বা বেতন উন্নীতকরণের তারিখ ৯ মার্চ ২০২৪ থেকে ছয় বছর পূর্ণ হওয়ার ভিত্তিতে আগে দেওয়া দ্বিতীয় উচ্চতর গ্রেডের বেতন নির্ধারণ বাতিল করে প্রয়োজনীয় ব্যবস্থা গ্রহণ করতে হবে।
এ ক্ষেত্রে সংশ্লিষ্ট শিক্ষকদের পূর্ববর্তী বেতন নির্ধারণী বিবরণী, পদোন্নতির আদেশ, উচ্চতর গ্রেড মঞ্জুরির আদেশ এবং চাকরির মেয়াদসংক্রান্ত তথ্য যাচাই করা গুরুত্বপূর্ণ।
কোনো শিক্ষকের ক্ষেত্রে উচ্চতর গ্রেড প্রদানের শর্ত পূরণ হয়েছিল কি না, তা যাচাই না করে শুধু একই পদে চাকরির মেয়াদ দেখে সিদ্ধান্ত নেওয়া উচিত নয়। সংশ্লিষ্ট সময়ে কার্যকর বিধি এবং অনুমোদিত আদেশের ভিত্তিতেই চূড়ান্ত সিদ্ধান্ত নিতে হবে।
চিঠিতে ভুলভাবে অতিরিক্ত অর্থ গ্রহণ করা হয়ে থাকলে তা সরকারি কোষাগারে ফেরত দেওয়ার প্রয়োজনীয় ব্যবস্থা গ্রহণের কথাও বলা হয়েছে।
২. জাতীয়করণকৃত শিক্ষকদের টাইমস্কেল পুনর্বিবেচনা
জাতীয়করণকৃত শিক্ষকদের পূর্বে গৃহীত টাইমস্কেল নিয়েও অডিট পর্যবেক্ষণ রয়েছে। চিঠিতে সংশ্লিষ্ট শিক্ষকদের টাইমস্কেল বাতিল করে নতুন করে বেতন নির্ধারণ এবং অতিরিক্ত উত্তোলিত অর্থ ফেরতের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথা উল্লেখ করা হয়েছে।
জাতীয়করণকৃত শিক্ষকদের বেতন নির্ধারণের ক্ষেত্রে তাঁদের জাতীয়করণের সময়কার অবস্থান, পূর্ববর্তী চাকরির মেয়াদ, টাইমস্কেল মঞ্জুরির আদেশ এবং প্রযোজ্য বিধিমালা গুরুত্বপূর্ণ ভূমিকা পালন করে।
কোনো শিক্ষক অতীতে টাইমস্কেল পেয়েছেন বলেই সেটি স্বয়ংক্রিয়ভাবে ভুল—এমন সিদ্ধান্তে পৌঁছানো যাবে না। বরং দেখতে হবে, সুবিধাটি কোন বিধির আওতায়, কোন তারিখ থেকে এবং কীভাবে মঞ্জুর করা হয়েছিল।
যদি নথি যাচাইয়ে দেখা যায় যে প্রযোজ্য বিধির বাইরে গিয়ে সুবিধাটি দেওয়া হয়েছিল, তাহলে যথাযথ কর্তৃপক্ষের সিদ্ধান্ত অনুযায়ী সংশোধন করতে হবে। একই সঙ্গে বেতন পুনর্নির্ধারণের ফলে অতিরিক্ত অর্থ গ্রহণের বিষয়টি নিরূপণ করতে হবে।
৩. ২০০৬ ও ২০১৪ সালের উন্নীত গ্রেডে ভুল বেতন নির্ধারণ
চিঠির তৃতীয় গুরুত্বপূর্ণ বিষয় হলো, প্রধান শিক্ষকদের ২০০৬ ও ২০১৪ সালের উন্নীত গ্রেডে ভুলভাবে নির্ধারিত বেতন পুনর্নিরীক্ষণ ও সংশোধন করা।
দীর্ঘ চাকরিজীবনে একজন শিক্ষকের একাধিকবার বেতন নির্ধারণ হতে পারে। এ সময় পদোন্নতি, গ্রেড পরিবর্তন, ইনক্রিমেন্ট, টাইমস্কেল কিংবা অন্য কোনো অনুমোদিত সুবিধার কারণে বেতনের হিসাব পরিবর্তিত হতে পারে। কোনো একটি ধাপে ভুল তথ্য ব্যবহৃত হলে পরবর্তী বেতন নির্ধারণেও তার প্রভাব পড়তে পারে।
উদাহরণস্বরূপ, কোনো শিক্ষকের উন্নীত গ্রেডে বেতন নির্ধারণের সময় ভুল বেতনধাপ ব্যবহার করা হলে পরবর্তী ইনক্রিমেন্ট বা পদোন্নতির বেতনও ভুলভাবে নির্ধারিত হতে পারে। এ কারণে পুরোনো বেতন নির্ধারণী বিবরণী এবং সংশ্লিষ্ট আদেশ মিলিয়ে দেখা প্রয়োজন।
চিঠিতে এ ধরনের ভুল বেতন নির্ধারণ সংশোধন এবং অতিরিক্ত গৃহীত অর্থ আদায়ের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথা বলা হয়েছে।
তবে কোনো শিক্ষকের ক্ষেত্রে ঠিক কত টাকা সমন্বয় বা ফেরত দিতে হবে, তা চিঠিতে নির্দিষ্ট করে বলা হয়নি। এ জন্য সংশ্লিষ্ট শিক্ষকের ব্যক্তিগত বেতন হিসাব ও নথি যাচাই করতে হবে।
৪. সহকারী শিক্ষকদের উচ্চতর গ্রেড প্রদানের সময় গণনায় সংশোধন
সহকারী শিক্ষকদের উচ্চতর গ্রেড প্রদানের সময় গণনা নিয়েও চিঠিতে আপত্তি উল্লেখ করা হয়েছে। এতে ১০ বা ১৬ বছর গণনার পরিবর্তে ভুলভাবে যোগদানের তারিখ থেকে উচ্চতর গ্রেড প্রদান করা হয়েছে কি না, তা যাচাই করার বিষয়টি তুলে ধরা হয়েছে।
উচ্চতর গ্রেডের ক্ষেত্রে চাকরির মেয়াদ গণনা একটি গুরুত্বপূর্ণ বিষয়। তবে কোন সময় থেকে মেয়াদ গণনা হবে, কত বছর পর সুবিধা প্রাপ্য হবে এবং কোন শর্ত পূরণ করতে হবে—এসব নির্ভর করে সংশ্লিষ্ট সময়ে কার্যকর বিধি ও শিক্ষকের চাকরির অবস্থার ওপর।
এ কারণে শুধু যোগদানের তারিখের ভিত্তিতে উচ্চতর গ্রেড নির্ধারণ করা যথেষ্ট নয়। নিয়োগের তারিখ, নিয়মিত চাকরিতে যোগদানের তারিখ, পদোন্নতির ইতিহাস, পূর্বে পাওয়া উচ্চতর গ্রেড এবং প্রযোজ্য সরকারি আদেশ যাচাই করা প্রয়োজন।
চিঠিতে ভুলভাবে দেওয়া উচ্চতর গ্রেড বাতিল এবং অতিরিক্ত উত্তোলিত অর্থ আদায়ের প্রয়োজনীয় ব্যবস্থা গ্রহণের কথা বলা হয়েছে।
নতুন পে ফিক্সেশনে কী ধরনের প্রভাব পড়তে পারে?
পুরোনো বেতন নির্ধারণে ভুল থাকলে নতুন পে ফিক্সেশনের সময় সংশ্লিষ্ট কর্মচারীর বেতনের ভিত্তি যাচাই করার প্রয়োজন হতে পারে। কারণ পূর্ববর্তী মূল বেতন, ইনক্রিমেন্ট, পদোন্নতি এবং অনুমোদিত গ্রেডের তথ্য নতুন বেতন নির্ধারণে গুরুত্বপূর্ণ।
তবে এ চিঠি থেকে নিশ্চিতভাবে বলা যায় না যে সব সংশ্লিষ্ট শিক্ষকের নতুন পে ফিক্সেশন বন্ধ থাকবে, কিংবা প্রত্যেকের বেতন কমে যাবে। এর জন্য সংশ্লিষ্ট কর্তৃপক্ষের পৃথক সিদ্ধান্ত ও ব্যক্তিগত হিসাব যাচাই প্রয়োজন।
সম্ভাব্য প্রভাবগুলো হলো—
পূর্ববর্তী বেতন নির্ধারণী বিবরণী পুনরায় যাচাই করতে হতে পারে।
ভুলভাবে দেওয়া উচ্চতর গ্রেড বা টাইমস্কেল সংশোধনের প্রয়োজন হতে পারে।
সংশোধিত বেতনের ভিত্তিতে নতুন পে ফিক্সেশনের তথ্য হালনাগাদ করতে হতে পারে।
অতিরিক্ত অর্থ উত্তোলিত হয়ে থাকলে তার পরিমাণ নির্ধারণ ও ফেরতের বিষয়ে ব্যবস্থা নেওয়া হতে পারে।
আপত্তি নিষ্পত্তির পর সংশ্লিষ্ট বেতন নির্ধারণের নথি সংরক্ষণ করতে হতে পারে।
এগুলো সম্ভাব্য প্রশাসনিক পদক্ষেপ। প্রত্যেক শিক্ষকের ক্ষেত্রে সবগুলো পদক্ষেপ প্রযোজ্য হবে, এমন নয়।
অতিরিক্ত উত্তোলিত অর্থ ফেরত দেওয়ার ক্ষেত্রে কী জানা জরুরি?
চিঠিতে অতিরিক্ত উত্তোলিত অর্থ ফেরতের কথা থাকলেও কোনো নির্দিষ্ট অঙ্ক উল্লেখ করা হয়নি। ফলে প্রত্যেক শিক্ষককে নির্দিষ্ট পরিমাণ টাকা ফেরত দিতে হবে—এমন দাবি করার ভিত্তি নেই।
অর্থ ফেরতের আগে সংশ্লিষ্ট কর্তৃপক্ষের মাধ্যমে অন্তত তিনটি বিষয় পরিষ্কার হওয়া প্রয়োজন।
প্রথমত, ভুলের ধরন: বেতন নির্ধারণের কোন ধাপে ভুল হয়েছে এবং কোন বিধি বা আদেশের সঙ্গে অসংগতি রয়েছে, তা চিহ্নিত করতে হবে।
দ্বিতীয়ত, আর্থিক হিসাব: ভুল বেতন নির্ধারণের কারণে প্রকৃতপক্ষে অতিরিক্ত অর্থ উত্তোলিত হয়েছে কি না, হলে কোন সময়ের জন্য এবং কত টাকা, তা হিসাব করতে হবে।
তৃতীয়ত, যথাযথ সিদ্ধান্ত: সংশোধন ও অর্থ ফেরতের বিষয়ে প্রযোজ্য বিধি অনুসরণ করে দায়িত্বপ্রাপ্ত কর্তৃপক্ষের সিদ্ধান্ত নিতে হবে।
সংশ্লিষ্ট শিক্ষক চাইলে নিজের বেতন নির্ধারণের হিসাব ও আপত্তির ভিত্তি সম্পর্কে লিখিত ব্যাখ্যা চাইতে পারেন। এতে ভুল বোঝাবুঝি কমবে এবং যথাযথ নথির ভিত্তিতে বিষয়টি নিষ্পত্তি করা সহজ হবে।
শিক্ষকদের এখন কী করণীয়?
অডিট আপত্তির আওতাভুক্ত হতে পারেন—এমন শিক্ষকরা নিচের নথিগুলো যাচাই করে রাখতে পারেন:
1. নিয়োগপত্র ও যোগদানপত্র।
2. সার্ভিস বুক বা চাকরির বিবরণী।
3. পূর্ববর্তী পে ফিক্সেশন বিবরণী।
4. পদোন্নতি ও উচ্চতর গ্রেড মঞ্জুরির আদেশ।
5. টাইমস্কেল বা উন্নীত গ্রেডসংক্রান্ত আদেশ।
6. পূর্ববর্তী মূল বেতন, ইনক্রিমেন্ট ও বেতন উত্তোলনের বিবরণী।
7. সংশ্লিষ্ট কর্তৃপক্ষের অডিট আপত্তি বা সংশোধনসংক্রান্ত চিঠি।
কোনো অসংগতি পাওয়া গেলে সংশ্লিষ্ট উপজেলা শিক্ষা অফিস ও উপজেলা হিসাবরক্ষণ অফিসের সঙ্গে যোগাযোগ করে প্রয়োজনীয় ব্যাখ্যা নেওয়া উচিত। কেবল সামাজিক যোগাযোগমাধ্যমে প্রচারিত তথ্যের ভিত্তিতে নিজের বেতন নির্ধারণের তথ্য পরিবর্তন করা বা অর্থ ফেরত দেওয়ার সিদ্ধান্ত নেওয়া ঠিক হবে না।
চিঠিটি কোন কোন দপ্তরে পাঠানো হয়েছে?
দাপ্তরিক চিঠির অনুলিপি অংশে সদয় অবগতি ও প্রয়োজনীয় কার্যার্থে যেসব দপ্তরের নাম রয়েছে, সেগুলো হলো—
বিভাগীয় কন্ট্রোলার অব অ্যাকাউন্টস (ডিসিএ), সিলেট।
উপপরিচালক, প্রাথমিক শিক্ষা, সিলেট বিভাগ, সিলেট।
জেলা প্রাথমিক শিক্ষা অফিসার (ডিপিইও), মৌলভীবাজার।
অফিস কপি।
এতে বোঝা যায়, অডিট পর্যবেক্ষণসংক্রান্ত বিষয়টি সংশ্লিষ্ট উপজেলা দপ্তরের পাশাপাশি বিভাগীয় ও জেলা পর্যায়ের সংশ্লিষ্ট কর্মকর্তাদের অবগতির জন্য পাঠানো হয়েছে।
শেষ কথা
কুলাউড়া উপজেলা হিসাবরক্ষণ কর্মকর্তার কার্যালয়ের ১৪ অক্টোবর ২০২৬ তারিখের চিঠিটি সরকারি প্রাথমিক বিদ্যালয়ের শিক্ষকদের বেতন নির্ধারণে পুরোনো অসংগতি যাচাই ও সংশোধনের গুরুত্ব তুলে ধরেছে। প্রধান শিক্ষকদের দ্বিতীয় উচ্চতর গ্রেড, জাতীয়করণকৃত শিক্ষকদের টাইমস্কেল, ২০০৬ ও ২০১৪ সালের উন্নীত গ্রেড এবং সহকারী শিক্ষকদের উচ্চতর গ্রেডের সময় গণনা—এই চারটি বিষয়কে কেন্দ্র করে প্রয়োজনীয় ব্যবস্থা নেওয়ার কথা বলা হয়েছে।
এখন সংশ্লিষ্ট শিক্ষকদের জন্য গুরুত্বপূর্ণ হলো, নিজেদের বেতন নির্ধারণের নথি ও অনুমোদিত আদেশ যাচাই করা এবং কোনো ভুল থাকলে যথাযথ কর্তৃপক্ষের মাধ্যমে বিধি অনুযায়ী সংশোধন করা। অডিট আপত্তি নিষ্পত্তি, নির্ভুল পে ফিক্সেশন এবং সরকারি অর্থের সঠিক হিসাব নিশ্চিত করতে নথিভিত্তিক যাচাই অপরিহার্য।


