সরকারি কর্মচারীদের বেতন থেকে আয়কর কর্তন: মূল বেতন ২৮,৫৭২ টাকা হলেই কি কর কাটবে? জেনে নিন ২০২৬–২৭ করবর্ষের হিসাব
সরকারি কর্মচারীদের বেতন থেকে আয়কর কর্তনের হিসাব নিয়ে নতুন করে আলোচনা তৈরি হয়েছে। বিশেষ করে ২০তম গ্রেডসহ নিম্ন গ্রেডের কর্মচারীদের মধ্যে প্রশ্ন উঠেছে—মাসিক মূল বেতন ২৮ হাজার ৫৭২ টাকা অতিক্রম করলেই কি বেতনবিল থেকে আয়কর কাটা বাধ্যতামূলক? ১২ মাসের মূল বেতনের সঙ্গে দুটি উৎসব বোনাস যোগ করে বার্ষিক আয় হিসাব করার একটি পদ্ধতি ঘিরে এই প্রশ্ন সামনে এসেছে।
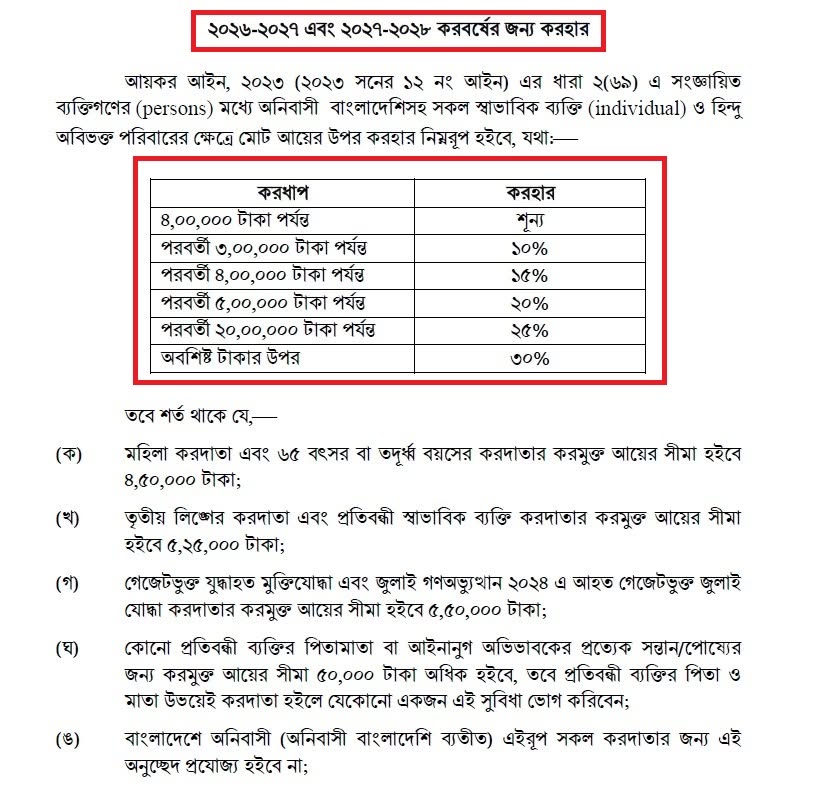
জাতীয় রাজস্ব বোর্ডের (এনবিআর) প্রকাশিত বাজেট-সংক্রান্ত নথি অনুযায়ী, আয়বর্ষ ২০২৬–২৭-এর জন্য করবর্ষ ২০২৭–২৮-এ সাধারণ ব্যক্তি করদাতার করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা। একই করবর্ষে নারী ও ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতার করমুক্ত সীমা ৪ লাখ ২৫ হাজার টাকা। প্রতিবন্ধী ও তৃতীয় লিঙ্গের করদাতার ক্ষেত্রে তা ৫ লাখ টাকা।
তবে মূল বেতন ২৮,৫৭২ টাকা হলেই প্রত্যেক সরকারি কর্মচারীর বেতন থেকে একইভাবে আয়কর কর্তন করতে হবে—এমন সিদ্ধান্তে পৌঁছানোর আগে বার্ষিক মোট আয়, করযোগ্য ভাতা, প্রযোজ্য অব্যাহতি এবং আয়কর আইন, ২০২৩-এর বিধান বিবেচনা করা জরুরি। কারণ, বেতন থেকে উৎসে কর কর্তনের হিসাব এবং বছর শেষে চূড়ান্ত করদায় নির্ধারণ এক বিষয় নয়।
১. ২৮,৫৭২ টাকা মূল বেতনের হিসাব কীভাবে করা হয়েছে?
যেসব কর্মচারী বছরে ১২ মাসের মূল বেতন এবং দুটি উৎসব বোনাস পান, তাঁদের ক্ষেত্রে ১৪ মাসের মূল বেতনের সমপরিমাণ অর্থ ধরে একটি প্রাথমিক হিসাব করা যায়। দুটি উৎসব বোনাসই এক মাসের মূল বেতনের সমান—এমন অনুমান থেকে হিসাবটি তৈরি হয়েছে।
| হিসাবের বিবরণ | পরিমাণ |
|---|---|
| মাসিক মূল বেতন | ২৮,৫৭২ টাকা |
| ১২ মাসের মূল বেতন | ৩,৪২,৮৬৪ টাকা |
| দুটি উৎসব বোনাস | ৫৭,১৪৪ টাকা |
| বার্ষিক মূল বেতন ও বোনাস | ৪,০০,০০৮ টাকা |
এই হিসাবে বার্ষিক মূল বেতন ও দুটি উৎসব বোনাসের যোগফল ৪ লাখ টাকা অতিক্রম করে।
অন্যদিকে, সাধারণ ব্যক্তি করদাতার করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা ধরে একই পদ্ধতিতে হিসাব করলে মাসিক মূল বেতন দাঁড়ায় প্রায় ২৬,৭৮৬ টাকা।
| হিসাবের ভিত্তি | বার্ষিক সীমা | ১৪ দিয়ে ভাগ করলে |
|---|---|---|
| সাধারণ করদাতার করমুক্ত আয়সীমা | ৩,৭৫,০০০ টাকা | ২৬,৭৮৫.৭১ টাকা |
| আলোচিত ৪ লাখ টাকার সীমা | ৪,০০,০০০ টাকা | ২৮,৫৭১.৪৩ টাকা |
এখানে গুরুত্বপূর্ণ পার্থক্য হলো, ২৮,৫৭২ টাকা কোনো স্বতন্ত্র আইননির্ধারিত বেতনসীমা নয়। এটি ৪ লাখ টাকা ১৪ দিয়ে ভাগ করে পাওয়া একটি গাণিতিক হিসাব। করমুক্ত আয়সীমা ও করযোগ্য আয়ের হিসাব আলাদা হওয়ায় এই অঙ্ককে সরাসরি বাধ্যতামূলক উৎসে কর কর্তনের সীমা বলা যাবে না।
২. করবর্ষ ২০২৭–২৮-এ করমুক্ত আয়সীমা কত?
এনবিআরের বাজেট-সংক্রান্ত নথিতে ২০২৬–২৭ ও ২০২৭–২৮ করবর্ষের জন্য সাধারণ ব্যক্তি করদাতার করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা নির্ধারণের তথ্য রয়েছে। অন্য কয়েকটি শ্রেণির করদাতার জন্য সীমা আরও বেশি।
| করদাতার শ্রেণি | করমুক্ত আয়সীমা |
|---|---|
| সাধারণ ব্যক্তি করদাতা | ৩,৭৫,০০০ টাকা |
| নারী ও ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতা | ৪,২৫,০০০ টাকা |
| প্রতিবন্ধী ব্যক্তি করদাতা | ৫,০০,০০০ টাকা |
| তৃতীয় লিঙ্গের করদাতা | ৫,০০,০০০ টাকা |
| গেজেটভুক্ত যুদ্ধাহত মুক্তিযোদ্ধা ও আহত জুলাই যোদ্ধা | ৫,২৫,০০০ টাকা |
প্রতিবন্ধী সন্তানের পিতা-মাতা বা আইনানুগ অভিভাবকের জন্যও নির্ধারিত শর্তে অতিরিক্ত ৫০ হাজার টাকা করমুক্ত সীমার সুবিধা রয়েছে।
এই সীমাগুলো বার্ষিক আয়ের ভিত্তিতে প্রযোজ্য। তাই কোনো কর্মচারীর মূল বেতন দেখে একাই তাঁর করদায় নির্ধারণ করা ঠিক নয়।
৩. আয়কর আইন, ২০২৩-এর ধারা ৮৬ কী বলছে?
চাকরি থেকে আয়ের বিপরীতে উৎসে কর কর্তনের বিধান রয়েছে আয়কর আইন, ২০২৩-এর ধারা ৮৬-তে। এ ধারায় চাকরি থেকে আয় পরিশোধের সময় প্রযোজ্য নিয়মে কর কর্তনের ব্যবস্থা করা হয়েছে।
সরকারি কর্মচারীদের ক্ষেত্রে এ বিধান প্রয়োগের সময় কয়েকটি বিষয় গুরুত্বপূর্ণ:
কর্মচারীর বার্ষিক চাকরিজনিত আয় কত;
মূল বেতন ও উৎসব বোনাসের বাইরে করযোগ্য ভাতা বা সুবিধা রয়েছে কি না;
প্রযোজ্য করমুক্ত সীমা ও অব্যাহতি কত;
সংশ্লিষ্ট করবর্ষের করহার ও উৎসে কর কর্তনের বিধান কী;
কর্মচারীর ক্ষেত্রে অন্য কোনো বিশেষ কর-সুবিধা প্রযোজ্য কি না।
সুতরাং, কোনো কর্মচারীর বার্ষিক আয় করমুক্ত সীমা অতিক্রম করলে তাঁর করদায় নির্ধারণের প্রশ্ন আসতে পারে। কিন্তু বেতনবিল থেকে ঠিক কত টাকা কর্তন হবে, তা নির্ধারণ করতে প্রযোজ্য আইন ও হিসাব অনুসরণ করতে হবে।
৪. ২০তম গ্রেডের কর্মচারীদের বেতন থেকে কি আয়কর কাটবে?
২০তম গ্রেডের কর্মচারীদের ক্ষেত্রেও একই মূলনীতি প্রযোজ্য। গ্রেড নম্বর দিয়ে নয়, বরং সংশ্লিষ্ট কর্মচারীর প্রকৃত বার্ষিক করযোগ্য আয় এবং প্রযোজ্য আইন দিয়ে করদায় নির্ধারিত হবে।
ধরা যাক, কোনো কর্মচারীর মাসিক মূল বেতন ২৯ হাজার টাকা এবং তিনি বছরে দুটি উৎসব বোনাস পান, প্রতিটি তাঁর এক মাসের মূল বেতনের সমান।
| হিসাব | পরিমাণ |
|---|---|
| ১২ মাসের মূল বেতন | ৩,৪৮,০০০ টাকা |
| দুটি উৎসব বোনাস | ৫৮,০০০ টাকা |
| মোট মূল বেতন ও উৎসব বোনাস | ৪,০৬,০০০ টাকা |
এই উদাহরণে মূল বেতন ও দুটি উৎসব বোনাস মিলিয়ে আয় ৪ লাখ ৬ হাজার টাকা। এটি সাধারণ করদাতার ৩ লাখ ৭৫ হাজার টাকার করমুক্ত সীমার চেয়ে বেশি। তবে চূড়ান্ত করযোগ্য আয় ও কর কর্তনের পরিমাণ নির্ধারণের জন্য প্রযোজ্য অব্যাহতি, অন্যান্য আয় এবং সংশ্লিষ্ট করবিধি বিবেচনা করতে হবে।
অতএব, কোনো ২০তম গ্রেডের কর্মচারীর মূল বেতন ২৮,৫৭২ টাকার বেশি হলেই তাঁর বেতন থেকে নির্দিষ্ট পরিমাণ আয়কর কাটতে হবে—এমন সার্বজনীন সিদ্ধান্ত দেওয়া সঠিক হবে না। একইভাবে, নিম্ন গ্রেডে চাকরি করেন বলে কেউ স্বয়ংক্রিয়ভাবে আয়করের আওতার বাইরে থাকবেন, সেটিও বলা যায় না।
৫. বেতনবিল প্রস্তুতের সময় কী কী যাচাই করা উচিত?
সরকারি দপ্তরের ডিডিও, হিসাবরক্ষণ কর্মকর্তা এবং বেতনবিল প্রস্তুতের দায়িত্বে থাকা সংশ্লিষ্ট ব্যক্তিদের উচিত—
1. কর্মচারীর বার্ষিক মূল বেতন ও বোনাসের হিসাব করা।
2. বাড়িভাড়া, চিকিৎসা ভাতা এবং অন্যান্য ভাতার কর-প্রযোজ্য অংশ যাচাই করা।
3. প্রযোজ্য করমুক্ত আয়সীমা ও আইনগত অব্যাহতি বিবেচনা করা।
4. আয়কর আইন, ২০২৩-এর ধারা ৮৬ এবং সংশ্লিষ্ট বিধিমালা অনুযায়ী উৎসে কর কর্তনের পরিমাণ নির্ধারণ করা।
5. বেতনবিল থেকে কর্তিত করের তথ্য যথাযথভাবে সংরক্ষণ করা, যাতে কর্মচারী আয়কর রিটার্ন দাখিলের সময় তা সমন্বয় বা দাবি করতে পারেন।
এনবিআরের ওয়েবসাইটে ২০২৬–২০২৭ সালের আয়কর পরিপত্র, আয়কর নির্দেশিকা এবং উৎসে কর-সংক্রান্ত বিধিমালা প্রকাশিত রয়েছে। বেতনবিল প্রস্তুতের আগে সংশ্লিষ্ট নথির সর্বশেষ সংস্করণ যাচাই করা উচিত।
৬. কর্মচারীদের জন্য সবচেয়ে গুরুত্বপূর্ণ সতর্কতা
মূল বেতন ২৮,৫৭২ টাকা অতিক্রম করলে আয়কর কর্তন বাধ্যতামূলক—এমন শিরোনাম আকর্ষণীয় হলেও এটি সব সরকারি কর্মচারীর জন্য প্রযোজ্য চূড়ান্ত আইনগত সিদ্ধান্ত নয়। ২৮,৫৭২ টাকার অঙ্কটি ৪ লাখ টাকা ১৪ দিয়ে ভাগ করে পাওয়া। অথচ সাধারণ ব্যক্তি করদাতার জন্য ২০২৬–২৭ ও ২০২৭–২৮ করবর্ষের করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা।
কোনো কর্মচারীর আয় করমুক্ত সীমা অতিক্রম করলে করদায় নির্ধারণের প্রয়োজন হতে পারে। কিন্তু উৎসে কর কর্তনের চূড়ান্ত সিদ্ধান্ত নিতে হবে প্রকৃত করযোগ্য আয় এবং সংশ্লিষ্ট আইনি বিধানের ভিত্তিতে।
শেষ কথা
সরকারি কর্মচারীদের বেতন থেকে আয়কর কর্তনের ক্ষেত্রে ২০তম গ্রেডসহ সব গ্রেডের কর্মচারীর জন্য একই নিয়মে হিসাবের পরিবর্তে ব্যক্তির করযোগ্য আয়, প্রযোজ্য করমুক্ত সীমা এবং আইন অনুযায়ী কর নির্ধারণ করা জরুরি। শুধু মূল বেতনের একটি নির্দিষ্ট অঙ্ককে আয়কর কর্তনের সর্বজনীন সীমা হিসেবে প্রচার না করে এনবিআরের নির্দেশনা ও আয়কর আইন, ২০২৩ অনুসরণ করাই সঠিক পদ্ধতি।
তথ্য যাচাইয়ের জন্য: জাতীয় রাজস্ব বোর্ডের আয়কর পরিপত্র, আয়কর আইন, ২০২৩ এবং এনবিআরের আয়কর নির্দেশিকা
Click Here : সরকারি কর্মচারীর আয়কর ক্যালকুলেটর (করবর্ষ ২০২৬-২৭ থেকে ২০৩০-৩১)