DPS ক্যালকুলেটর বাংলাদেশ: মাসে কত টাকা জমালে মেয়াদ শেষে কত পাবেন, জানুন ব্যাংকভিত্তিক হিসাব

বাংলাদেশে ভবিষ্যতের আর্থিক নিরাপত্তা নিশ্চিত করতে নিয়মিত সঞ্চয়ের প্রতি মানুষের আগ্রহ বাড়ছে। বিশেষ করে চাকরিজীবী, ক্ষুদ্র ব্যবসায়ী, প্রবাসী পরিবারের সদস্য এবং সন্তানের ভবিষ্যৎ নিয়ে পরিকল্পনাকারীদের কাছে ডিপোজিট পেনশন স্কিম (DPS) একটি পরিচিত সঞ্চয়ব্যবস্থা। প্রতি মাসে নির্দিষ্ট পরিমাণ টাকা জমা রেখে মেয়াদ শেষে সুদ বা মুনাফাসহ অর্থ পাওয়ার সম্ভাবনা থাকায় অনেকেই এ ধরনের স্কিম বেছে নেন। কিন্তু DPS খোলার আগে সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হলো—প্রতি মাসে কত টাকা জমা দিতে হবে, কোন মেয়াদ বেছে নেওয়া উচিত এবং মেয়াদ শেষে আনুমানিক কত টাকা পাওয়া যেতে পারে?
এসব প্রশ্নের উত্তর খুঁজতে সহায়তা করতে পারে DPS ক্যালকুলেটর বাংলাদেশ। এই ক্যালকুলেটরের মাধ্যমে মাসিক জমার পরিমাণ, বার্ষিক সুদের হার ও সঞ্চয়ের মেয়াদ নির্ধারণ করে সম্ভাব্য ম্যাচিউরিটি হিসাব করা যায়। পাশাপাশি বিভিন্ন ব্যাংকের প্রদর্শিত সুদের হার তুলনা করে নিজের সঞ্চয় পরিকল্পনা সাজানোর সুযোগ রয়েছে।
DPS ক্যালকুলেটর বাংলাদেশ কী?
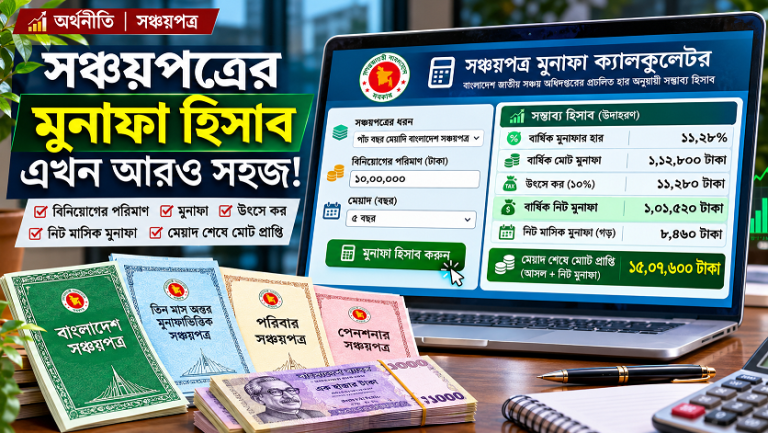
DPS ক্যালকুলেটর হলো একটি অনলাইনভিত্তিক হিসাবের টুল, যার সাহায্যে নির্দিষ্ট সময় ধরে নিয়মিত টাকা জমা রাখলে ভবিষ্যতে সম্ভাব্য কত অর্থ পাওয়া যেতে পারে, তা অনুমান করা যায়। সরবরাহ করা ক্যালকুলেটরটিতে মাসিক জমা, বার্ষিক সুদের হার ও মেয়াদ পরিবর্তনের ব্যবস্থা রয়েছে। পাশাপাশি সম্ভাব্য সুদ, মোট জমা, কর, আবগারি শুল্ক এবং নিট ম্যাচিউরিটির হিসাবও আলাদাভাবে দেখানোর সুবিধা রাখা হয়েছে।
ক্যালকুলেটরের প্রাথমিক সেটিংয়ে মাসিক জমা ৫ হাজার টাকা, বার্ষিক সুদের হার ৯ শতাংশ এবং মেয়াদ পাঁচ বছর নির্ধারণ করা আছে। ব্যবহারকারী নিজের প্রয়োজন অনুযায়ী এসব তথ্য পরিবর্তন করতে পারবেন। এতে একাধিক সম্ভাব্য সঞ্চয় পরিকল্পনার মধ্যে তুলনা করা সহজ হয়।
মাসে ৫ হাজার টাকা জমালে পাঁচ বছরে কত টাকা হবে?
DPS ক্যালকুলেটরের কার্যকারিতা বোঝার জন্য একটি উদাহরণ বিবেচনা করা যাক। কেউ যদি প্রতি মাসে ৫ হাজার টাকা করে পাঁচ বছর জমা রাখেন, তাহলে মোট ৬০টি কিস্তিতে তাঁর নিজের জমার পরিমাণ দাঁড়াবে ৩ লাখ টাকা।
ক্যালকুলেটরে বার্ষিক ৯ শতাংশ সুদের হার ধরে মাসিক চক্রবৃদ্ধি পদ্ধতিতে হিসাব করা হয়। এই পদ্ধতিতে মাসের শুরুতে জমা দেওয়ার বিষয়টিও বিবেচনা করা হয়েছে। ফলে নির্দিষ্ট মেয়াদ শেষে সুদসহ সম্ভাব্য মোট অর্থ নির্ণয় করা যায়।
তবে এখানে মনে রাখা জরুরি, ৯ শতাংশ সুদের হারটি উদাহরণ হিসেবে ব্যবহৃত হয়েছে। কোনো নির্দিষ্ট ব্যাংক এই হারে DPS পরিচালনা করছে—এমন নিশ্চয়তা এই উদাহরণ দেয় না। প্রকৃত ম্যাচিউরিটি নির্ভর করবে সংশ্লিষ্ট ব্যাংকের সুদের হার, হিসাবপদ্ধতি, জমার সময় এবং প্রযোজ্য কর্তনের ওপর।
ক্যালকুলেটরে কী কী হিসাব দেখা যাবে?
DPS ক্যালকুলেটর বাংলাদেশে কয়েকটি গুরুত্বপূর্ণ সুবিধা রয়েছে।
মাসিক জমার হিসাব: প্রতি মাসে ৫০০ টাকা থেকে ৫০ হাজার টাকা পর্যন্ত জমার পরিমাণ নির্বাচন করা যায়। ফলে কম বা বেশি আয়ের মানুষ নিজেদের সামর্থ্য অনুযায়ী সঞ্চয় পরিকল্পনা তৈরি করতে পারেন।
সুদের হার পরিবর্তন: ক্যালকুলেটরে বার্ষিক ৪ থেকে ১৪ শতাংশের মধ্যে সুদের হার নির্বাচন করার ব্যবস্থা রয়েছে। ব্যাংকের প্রকৃত হার যাচাই করে তা দিয়ে সম্ভাব্য ম্যাচিউরিটি হিসাব করা যায়।
মেয়াদ নির্বাচন: এক বছর থেকে দশ বছর পর্যন্ত মেয়াদ নির্ধারণ করা যায়। তিন, পাঁচ, সাত ও দশ বছরের মেয়াদ দ্রুত নির্বাচন করার ব্যবস্থাও রয়েছে।
মোট জমা ও সম্ভাব্য সুদ: মেয়াদ শেষে নিজের জমা করা অর্থ এবং সম্ভাব্য সুদের পরিমাণ আলাদাভাবে দেখা যায়।
নিট ম্যাচিউরিটি: ক্যালকুলেটরে ব্যবহৃত অনুমান অনুযায়ী কর ও আবগারি শুল্ক বাদ দেওয়ার পর সম্ভাব্য প্রাপ্ত অর্থ দেখানো হয়।
বছরভিত্তিক হিসাব: প্রতি বছর শেষে মোট জমা এবং সুদসহ সম্ভাব্য স্থিতির তুলনা করা যায়। এতে সঞ্চয়ের অগ্রগতি সম্পর্কে ধারণা পাওয়া সহজ হয়।
কোন ব্যাংকের DPS-এ সুদের হার কত?
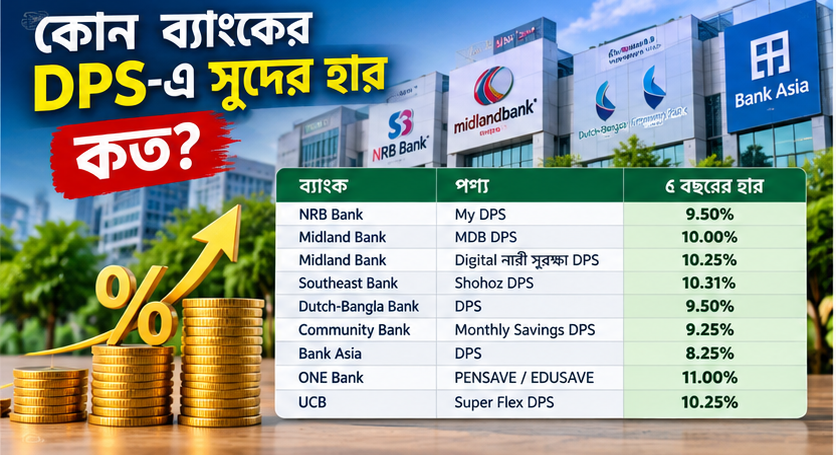
ক্যালকুলেটরে কয়েকটি ব্যাংকের DPS পণ্যের সুদের হার অন্তর্ভুক্ত রয়েছে। এর মধ্যে রয়েছে NRB Bank, Midland Bank, Southeast Bank, Dutch-Bangla Bank, Community Bank এবং Bank Asia। এ ছাড়া ONE Bank ও UCB-র কিছু স্কিমের সর্বোচ্চ হারও তৃতীয় পক্ষের সূত্রের ভিত্তিতে তালিকাভুক্ত করা হয়েছে।
ক্যালকুলেটরে উল্লেখিত পাঁচ বছরের হার অনুযায়ী, NRB Bank-এর My DPS-এ ৯.৫০ শতাংশ, Midland Bank-এর MDB DPS-এ ১০ শতাংশ, Midland Bank-এর Digital নারী সুরক্ষা DPS-এ ১০.২৫ শতাংশ এবং Southeast Bank-এর Shohoz DPS-এ ১০.৩১ শতাংশ প্রদর্শিত হয়েছে। Dutch-Bangla Bank-এর DPS-এর জন্য ৯.৫০ শতাংশ, Community Bank-এর Monthly Savings DPS-এর জন্য ৯.২৫ শতাংশ এবং Bank Asia-এর DPS-এর জন্য ৮.২৫ শতাংশ দেখানো হয়েছে।
অন্যদিকে, ONE Bank-এর PENSAVE/EDUSAVE এবং UCB-এর Super Flex DPS-এর ক্ষেত্রে যথাক্রমে ১১ শতাংশ ও ১০.২৫ শতাংশ হার উল্লেখ করা হয়েছে। তবে এগুলোকে ক্যালকুলেটরে তৃতীয় পক্ষের সূত্রভিত্তিক তথ্য হিসেবে চিহ্নিত করা হয়েছে। তাই সংশ্লিষ্ট ব্যাংকের বর্তমান অফিসিয়াল হার ও শর্ত যাচাই না করে এগুলোকে নিশ্চিত অফার হিসেবে বিবেচনা করা উচিত নয়।
ক্যালকুলেটরের তথ্যসূত্রে ব্যাংকভেদে ভিন্ন ভিন্ন কার্যকর তারিখ উল্লেখ রয়েছে। ফলে তালিকায় সর্বোচ্চ সুদের হার দেখা গেলেই সেটি বর্তমান সময়ে সবার জন্য প্রযোজ্য হবে—এমন সিদ্ধান্ত নেওয়া ঠিক হবে না।
পাঁচ বছর নাকি দশ বছর—কোন DPS বেছে নেবেন?
DPS-এর মেয়াদ নির্বাচন করার আগে নিজের আর্থিক লক্ষ্য নির্ধারণ করা প্রয়োজন। যাঁদের কয়েক বছরের মধ্যে সন্তানের শিক্ষার খরচ, বাড়ি নির্মাণ বা অন্য কোনো প্রয়োজনীয় ব্যয়ের জন্য অর্থ দরকার, তাঁদের জন্য অপেক্ষাকৃত কম মেয়াদের স্কিম বিবেচনাযোগ্য হতে পারে।
অন্যদিকে, যাঁরা দীর্ঘমেয়াদি সঞ্চয়ের মাধ্যমে ভবিষ্যতের জন্য অর্থ গড়ে তুলতে চান এবং নিয়মিত কিস্তি চালিয়ে যাওয়ার সামর্থ্য রাখেন, তাঁরা সাত বা দশ বছরের মেয়াদ বিবেচনা করতে পারেন।
দীর্ঘ মেয়াদে মোট মুনাফার অঙ্ক বেশি হতে পারে, কারণ এ সময় ধরে নিয়মিত জমা অব্যাহত থাকে। তবে বেশি মোট মুনাফা মানেই বার্ষিক কার্যকর আয়ের হার বেশি হবে, এমন নয়। তাই শুধু মোট ম্যাচিউরিটির অঙ্ক নয়, নিজের অর্থ কত বছর আটকে থাকবে, সম্ভাব্য রিটার্ন কত এবং মাঝপথে টাকা প্রয়োজন হওয়ার আশঙ্কা রয়েছে কি না—এসব বিষয়ও বিবেচনা করতে হবে।
ক্যালকুলেটরটিতে পাঁচ ও দশ বছরের মেয়াদের সম্ভাব্য নিট প্রাপ্তি এবং কার্যকর আয়ের হার তুলনা করার ব্যবস্থা রয়েছে। এর সাহায্যে বিভিন্ন মেয়াদের হিসাব পাশাপাশি দেখে সিদ্ধান্ত নেওয়া সহজ হতে পারে।
DPS-এর কর ও আবগারি শুল্কের হিসাব
DPS থেকে পাওয়া অর্থের হিসাব করার সময় সম্ভাব্য সুদের পাশাপাশি প্রযোজ্য কর ও অন্যান্য কর্তনের বিষয়টিও গুরুত্বপূর্ণ। ক্যালকুলেটরে TIN-সংক্রান্ত একটি সেটিং এবং আবগারি শুল্কের হিসাব চালু বা বন্ধ করার অপশন রাখা হয়েছে।
তবে ক্যালকুলেটরে ব্যবহৃত করের হার ও আবগারি শুল্কের অঙ্ককে সরকারি বিধানের চূড়ান্ত প্রতিফলন হিসেবে ধরে নেওয়া যাবে না। বাস্তবে কোন হারে কর কাটা হবে এবং আবগারি শুল্ক প্রযোজ্য হবে কি না, তা সংশ্লিষ্ট অর্থবছরের আইন, ব্যাংকের হিসাব, আমানতের স্থিতি এবং প্রযোজ্য নিয়মের ওপর নির্ভর করতে পারে।
তাই চূড়ান্ত সিদ্ধান্ত নেওয়ার আগে ব্যাংকের কাছ থেকে কর ও শুল্কসহ ম্যাচিউরিটির লিখিত হিসাব সংগ্রহ করা ভালো। এতে সম্ভাব্য প্রাপ্ত অর্থ সম্পর্কে আরও নির্ভরযোগ্য ধারণা পাওয়া যাবে।
DPS ক্যালকুলেটর ব্যবহারের নিয়ম
ক্যালকুলেটর ব্যবহার করতে প্রথমে মাসিক জমার পরিমাণ লিখতে হবে। এরপর সংশ্লিষ্ট ব্যাংকের প্রযোজ্য বার্ষিক সুদের হার নির্ধারণ করে সঞ্চয়ের মেয়াদ নির্বাচন করতে হবে। কর ও আবগারি শুল্কের অপশনগুলোও যাচাই করে নিতে হবে।
এরপর ম্যাচিউরিটি সামারিতে মোট জমা, সম্ভাব্য সুদ, কর, শুল্ক এবং নিট প্রাপ্তির হিসাব দেখা যাবে। ব্যবহারকারী চাইলে মাসিক জমা বা সুদের হার পরিবর্তন করে নতুন ফলাফল দেখতে পারবেন।
ব্যাংক তুলনা অংশে পাঁচ বা দশ বছরের মেয়াদ নির্বাচন করে তালিকাভুক্ত ব্যাংকগুলোর সম্ভাব্য নিট ম্যাচিউরিটি তুলনা করা যায়। তালিকায় প্রদর্শিত সুদের হার পরিবর্তন করলেও হিসাব নতুন করে সাজানো হয়। তবে এই তুলনা কেবল তখনই অর্থবহ হবে, যখন ব্যবহৃত হারগুলো সংশ্লিষ্ট ব্যাংকের প্রকৃত পণ্য ও শর্তের সঙ্গে সামঞ্জস্যপূর্ণ হবে।
DPS খোলার আগে যে বিষয়গুলো যাচাই করা প্রয়োজন
DPS খোলার আগে শুধু সুদের হার দেখে সিদ্ধান্ত না নিয়ে কয়েকটি বিষয় যাচাই করা জরুরি।
প্রথমত, ব্যাংকের সর্বশেষ সুদের হার এবং মেয়াদ শেষে কত টাকা পাওয়া যাবে, তা জেনে নিতে হবে। দ্বিতীয়ত, কিস্তি জমার নির্ধারিত তারিখ, বিলম্বের নিয়ম এবং কিস্তি অনিয়মিত হলে কী হবে, তা বুঝতে হবে। তৃতীয়ত, মেয়াদপূর্তির আগে DPS বন্ধ করলে কী পরিমাণ অর্থ পাওয়া যাবে এবং সুদের ওপর কী প্রভাব পড়বে, তা জানতে হবে।
এ ছাড়া কর, আবগারি শুল্ক ও অন্যান্য প্রযোজ্য চার্জের বিষয়টি যাচাই করা প্রয়োজন। মাসিক আয়ের সঙ্গে সামঞ্জস্য রেখে এমন কিস্তি নির্বাচন করা উচিত, যা নিয়মিতভাবে পরিশোধ করা সম্ভব হবে।
উপসংহার
DPS ক্যালকুলেটর বাংলাদেশ নিয়মিত সঞ্চয়ের পরিকল্পনা তৈরি, বিভিন্ন মেয়াদের হিসাব তুলনা এবং সম্ভাব্য ম্যাচিউরিটি সম্পর্কে ধারণা পাওয়ার একটি সহায়ক মাধ্যম। মাসিক জমা, সুদের হার ও মেয়াদ পরিবর্তন করে ভবিষ্যতে কত টাকা পাওয়া যেতে পারে, তা সহজে অনুমান করা যায়। পাশাপাশি ব্যাংকভিত্তিক সুদের হার তুলনা করার সুযোগ থাকায় নিজের প্রয়োজন অনুযায়ী সঞ্চয় পরিকল্পনা সাজানোও সহজ হতে পারে।
তবে ক্যালকুলেটরের ফলাফলকে নিশ্চিত আর্থিক প্রতিশ্রুতি হিসেবে বিবেচনা করা উচিত নয়। প্রকৃত ম্যাচিউরিটি নির্ভর করবে ব্যাংকের কার্যকর সুদের হার, হিসাবপদ্ধতি, কিস্তি জমার সময়, কর ও শুল্ক এবং স্কিমের অন্যান্য শর্তের ওপর। তাই DPS খোলার আগে ব্যাংকের সর্বশেষ অফিসিয়াল তথ্য যাচাই করে নিজের আর্থিক সামর্থ্য ও ভবিষ্যৎ লক্ষ্য অনুযায়ী সিদ্ধান্ত নেওয়াই হবে সবচেয়ে ভালো পদক্ষেপ।
মন্তব্য (০)