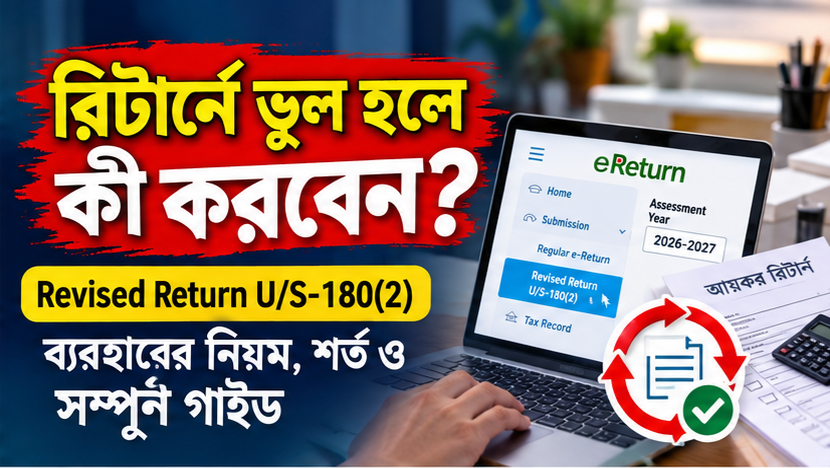
আয়কর রিটার্নে ভুল হলে কী করবেন? ই-রিটার্নের Revised Return অপশন ব্যবহারের নিয়ম ও শর্ত জানুন
আয়কর রিটার্ন জমা দেওয়ার পর কোনো তথ্য ভুল হয়েছে বলে বুঝতে পারলে করদাতাদের জন্য সংশোধিত রিটার্ন দাখিলের বিষয়টি গুরুত্বপূর্ণ হয়ে ওঠে। জাতীয় রাজস্ব বোর্ডের (এনবিআর) ই-রিটার্ন পোর্টালে থাকা ‘Revised Return U/S-180(2)’ অপশনের মাধ্যমে নির্ধারিত আইনি শর্ত পূরণ সাপেক্ষে আগে দাখিল করা রিটার্ন সংশোধনের সুযোগ রয়েছে। তবে এই সুবিধা ব্যবহারের ক্ষেত্রে সময়সীমা, সংশোধনের সংখ্যা এবং রিটার্নের বর্তমান অবস্থা সম্পর্কে সচেতন থাকা প্রয়োজন।
সম্প্রতি ই-রিটার্ন পোর্টালের একটি স্ক্রিনশটে Assessment Year 2026–2027 নির্বাচন করা অবস্থায় Submission মেনুর অধীনে ‘Regular e-Return’ ও ‘Revised Return U/S-180(2)’ অপশন দেখা গেছে। এ কারণে রিটার্ন দাখিল করা করদাতাদের মধ্যে সংশোধিত রিটার্নের নিয়ম ও প্রক্রিয়া নিয়ে আগ্রহ তৈরি হয়েছে।
রিটার্ন জমা দেওয়ার পর ভুল ধরা পড়লে করণীয় কী?
অনেক করদাতা নির্ধারিত সময়ের মধ্যে আয়কর রিটার্ন জমা দিলেও পরবর্তী সময়ে বিভিন্ন ধরনের ভুল শনাক্ত করেন। কারও বেতন বা অন্যান্য আয়ের হিসাব ভুল হতে পারে, কেউ ব্যাংক সুদ বা বাড়িভাড়ার আয় দেখাতে ভুলে যেতে পারেন। আবার কারও উৎসে কর্তিত কর, বিনিয়োগ কিংবা সম্পদ ও দায়ের তথ্যে অসংগতি থাকতে পারে।
এ ধরনের ভুলের কারণে করযোগ্য আয় ও প্রদেয় করের হিসাব পরিবর্তিত হতে পারে। তাই ভুলটি শনাক্ত হওয়ার পর সংশ্লিষ্ট নথি যাচাই করে আইনসম্মতভাবে সংশোধনের সুযোগ রয়েছে কি না, তা নির্ধারণ করা জরুরি।
এ ক্ষেত্রে Revised Return অপশনটি গুরুত্বপূর্ণ। তবে এটি মূল রিটার্নের বিকল্প নয়; বরং আগে দাখিল করা রিটার্নে সংশোধন আনার জন্য নির্ধারিত প্রক্রিয়া।
Revised Return U/S-180(2) আসলে কী?
Revised Return-এর অর্থ সংশোধিত আয়কর রিটার্ন। এখানে U/S বলতে Under Section বোঝায়, অর্থাৎ আইনের নির্দিষ্ট ধারার অধীনে।
আয়কর আইন, ২০২৩-এর ধারা ১৮০-এর সংশ্লিষ্ট বিধান অনুসারে, নির্দিষ্ট পরিস্থিতিতে করদাতা আগে দাখিল করা রিটার্ন সংশোধনের উদ্যোগ নিতে পারেন। মূল রিটার্নে প্রদেয় কর সঠিকভাবে নির্ধারিত না হওয়া বা প্রয়োজনীয় তথ্য যথাযথভাবে প্রতিফলিত না হওয়ার মতো পরিস্থিতিতে এই বিধান প্রাসঙ্গিক হতে পারে।
তবে সংশোধিত রিটার্ন দাখিলের আগে সংশ্লিষ্ট আইনি শর্ত পূরণ হচ্ছে কি না, তা যাচাই করা প্রয়োজন। পোর্টালে অপশনটি দেখা গেলেই প্রত্যেক করদাতা সব পরিস্থিতিতে এটি ব্যবহার করতে পারবেন—এমন নয়।
১৮০ দিনের সময়সীমা কেন গুরুত্বপূর্ণ?
সংশোধিত রিটার্নের ক্ষেত্রে মূল রিটার্ন দাখিলের তারিখ থেকে ১৮০ দিনের বিষয়টি বিশেষভাবে গুরুত্বপূর্ণ। আয়কর আইন, ২০২৩-এর ধারা ১৮০-এর উপধারা (৩)-এ সংশোধিত রিটার্ন দাখিলের সময়সীমা ও অন্যান্য সীমাবদ্ধতা নির্ধারণ করা হয়েছে।
সাধারণভাবে সংশ্লিষ্ট বিধানের অধীনে মূল রিটার্ন দাখিলের তারিখ থেকে ১৮০ দিন অতিক্রম করার পর সংশোধিত রিটার্ন দাখিলের সুযোগ থাকে না। একই বিধানের অধীনে সংশোধিত রিটার্ন একবার দাখিল করার পর দ্বিতীয়বার সংশোধিত রিটার্ন দাখিলের সুযোগও সীমিত।
এ ছাড়া মূল রিটার্ন ধারা ১৮২ অনুযায়ী অডিটের জন্য নির্বাচিত হয়ে থাকলে ধারা ১৮০-এর এই বিধানের অধীনে সংশোধিত রিটার্ন দাখিলের সুযোগ থাকে না।
তাই করদাতাদের প্রথমেই তিনটি বিষয় যাচাই করা উচিত—মূল রিটার্ন দাখিলের তারিখ, সংশোধনের সুযোগ আগে ব্যবহার করা হয়েছে কি না এবং রিটার্নটি অডিটের জন্য নির্বাচিত হয়েছে কি না।
কোন কোন তথ্য সংশোধনের প্রয়োজন হতে পারে?
রিটার্নের ভুলের ধরন অনুযায়ী সংশোধনের প্রয়োজন ভিন্ন হতে পারে। সাধারণত যেসব বিষয় পুনরায় যাচাই করা প্রয়োজন, সেগুলোর মধ্যে রয়েছে—
১. চাকরি বা পেশা থেকে আয়: বেতন, বোনাস, ভাতা এবং অন্যান্য প্রযোজ্য আয়ের হিসাব সঠিকভাবে উল্লেখ করা হয়েছে কি না।
২. অন্যান্য উৎসের আয়: ব্যাংক আমানতের সুদ, বাড়িভাড়া কিংবা অন্য উৎস থেকে পাওয়া আয় বাদ পড়েছে কি না।
৩. উৎসে কর: বেতন বা অন্য আয় থেকে কর্তিত করের পরিমাণ এবং সংশ্লিষ্ট তথ্য সঠিকভাবে উপস্থাপন করা হয়েছে কি না।
৪. বিনিয়োগ ও কর রেয়াত: প্রযোজ্য বিনিয়োগের তথ্য এবং কর রেয়াতের হিসাব সঠিকভাবে অন্তর্ভুক্ত হয়েছে কি না।
৫. সম্পদ ও দায়: প্রযোজ্য ক্ষেত্রে সম্পদ, ঋণ, দায় ও জীবনযাত্রার ব্যয়ের তথ্য সঠিকভাবে দেওয়া হয়েছে কি না।
৬. করের হিসাব: মোট আয়, করযোগ্য আয়, প্রযোজ্য কর রেয়াত এবং চূড়ান্ত প্রদেয় করের হিসাবের মধ্যে কোনো অসংগতি রয়েছে কি না।
এসব তথ্য সংশোধনযোগ্য কি না, তা নির্ভর করবে প্রযোজ্য আইন ও সংশ্লিষ্ট পরিস্থিতির ওপর। তাই কেবল অনুমানের ভিত্তিতে তথ্য পরিবর্তন না করে প্রয়োজনীয় নথিপত্রের সঙ্গে হিসাব মিলিয়ে নেওয়া উচিত।
ই-রিটার্ন পোর্টালে সংশোধিত রিটার্ন জমা দেওয়ার পদ্ধতি
এনবিআরের ই-রিটার্ন পোর্টালে সংশোধিত রিটার্ন দাখিলের জন্য পৃথক অপশন রয়েছে। সাধারণভাবে প্রক্রিয়াটি এভাবে অনুসরণ করা যেতে পারে।
প্রথমে করদাতাকে এনবিআরের সরকারি ওয়েবসাইট etaxnbr.gov.bd–এ প্রবেশ করে নিজের অ্যাকাউন্টে লগইন করতে হবে। এরপর সংশ্লিষ্ট Assessment Year নির্বাচন করে Submission মেনুতে যেতে হবে।
সেখানে ‘Revised Return U/S-180(2)’ অপশনটি নির্বাচন করে পোর্টালে প্রদর্শিত নির্দেশনা অনুসরণ করতে হবে। সংশোধনের প্রয়োজনীয়তা, মূল রিটার্নের তথ্য এবং সংশ্লিষ্ট আইনি যোগ্যতা যাচাই করে প্রয়োজনীয় পরিবর্তন করতে হবে।
এরপর আয়, কর রেয়াত, উৎসে কর্তিত কর ও প্রদেয় করের হিসাব পুনরায় পরীক্ষা করা প্রয়োজন। সব তথ্য সঠিকভাবে যাচাই করার পর পোর্টালের নির্দেশনা অনুযায়ী সংশোধিত রিটার্ন দাখিল সম্পন্ন করতে হবে। দাখিলের পর প্রাপ্ত স্বীকৃতি বা প্রমাণ সংরক্ষণ করাও গুরুত্বপূর্ণ।
উল্লেখ্য, পোর্টালের বর্তমান সংস্করণে প্রদর্শিত নির্দেশনা অনুসরণ করতে হবে। অপশনটির নাম বা অবস্থান দেখে সব ধাপ সম্পর্কে নিশ্চিত হওয়া যায় না।
সংশোধিত রিটার্ন দিলে কি করের পরিমাণ পরিবর্তন হবে?
সংশোধিত রিটার্ন দাখিল করলে করের পরিমাণ বাড়তে পারে, কমতে পারে অথবা সংশোধিত তথ্যের কারণে হিসাবের অন্য পরিবর্তন হতে পারে। এটি নির্ভর করবে মূল রিটার্নে কী ভুল ছিল এবং সংশোধনের পর প্রকৃত করযোগ্য আয় কত দাঁড়ায় তার ওপর।
ধরা যাক, একজন চাকরিজীবী তাঁর মূল রিটার্নে ৫০ হাজার টাকা বোনাসের আয় অন্তর্ভুক্ত করতে ভুলে গেছেন। সংশোধিত রিটার্নে ওই আয় যুক্ত হলে তাঁর মোট করযোগ্য আয় বাড়তে পারে। ফলে প্রযোজ্য করহার অনুযায়ী অতিরিক্ত কর পরিশোধের প্রয়োজন হতে পারে।
অন্যদিকে, কোনো করদাতা প্রযোজ্য উৎসে কর্তিত করের তথ্য ভুলভাবে উল্লেখ করলে সংশোধনের পর করের হিসাব পরিবর্তিত হতে পারে। তবে সংশোধিত রিটার্ন দাখিল করলেই কর ফেরত পাওয়া যাবে, এমন নিশ্চয়তা নেই।
সংশোধনের আগে সম্ভাব্য করের হিসাব যাচাই করা তাই অত্যন্ত গুরুত্বপূর্ণ। অতিরিক্ত কর বা অন্য কোনো অর্থ পরিশোধের প্রয়োজন হলে প্রযোজ্য আইন ও এনবিআরের নির্দেশনা অনুযায়ী ব্যবস্থা নিতে হবে।
২০২৬–২০২৭ করবর্ষে করদাতাদের বিশেষ সতর্কতা
ই-রিটার্ন পোর্টালের স্ক্রিনশটে Assessment Year 2026–2027 দেখা গেলেও সংশোধিত রিটার্নের যোগ্যতা নির্ধারণের জন্য শুধু করবর্ষ নির্বাচন যথেষ্ট নয়। মূল রিটার্ন কখন জমা দেওয়া হয়েছে, সংশোধনের সুযোগ আগে ব্যবহার করা হয়েছে কি না এবং অডিট-সংক্রান্ত কোনো বিধিনিষেধ রয়েছে কি না—এসব তথ্যও গুরুত্বপূর্ণ।
যাঁরা ইতোমধ্যে রিটার্ন জমা দিয়েছেন, তাঁদের প্রথমে মূল রিটার্নের কপি ও সংশ্লিষ্ট নথি পর্যালোচনা করা উচিত। ভুল শনাক্ত হলে সময়সীমার মধ্যে সংশোধনের সুযোগ রয়েছে কি না, তা যাচাই করতে হবে।
যাঁদের ক্ষেত্রে ১৮০ দিনের সময়সীমা অতিক্রান্ত হয়েছে অথবা মূল রিটার্ন অডিটের জন্য নির্বাচিত হয়েছে, তাঁদের সংশ্লিষ্ট কর সার্কেলের পরামর্শ নেওয়া উচিত। কারণ, সাধারণ সংশোধিত রিটার্নের বিধান সব পরিস্থিতিতে একইভাবে প্রযোজ্য নাও হতে পারে।
Regular e-Return ও Revised Return-এর পার্থক্য
Regular e-Return হলো প্রযোজ্য করবর্ষের মূল আয়কর রিটার্ন দাখিলের প্রক্রিয়া। অন্যদিকে, Revised Return হলো আগে দাখিল করা রিটার্নে নির্ধারিত শর্তে সংশোধন আনার প্রক্রিয়া।
যাঁরা এখনো মূল রিটার্ন জমা দেননি, তাঁদের সাধারণভাবে প্রযোজ্য নিয়ম অনুসারে Regular e-Return ব্যবহার করতে হবে। আর যাঁরা আগে রিটার্ন জমা দিয়েছেন এবং পরে ভুল শনাক্ত করেছেন, তাঁদের সংশোধিত রিটার্নের যোগ্যতা ও সময়সীমা যাচাই করে পরবর্তী পদক্ষেপ নিতে হবে।
করদাতাদের জন্য শেষ পরামর্শ
ই-রিটার্ন পোর্টালে Revised Return U/S-180(2) অপশনটি করদাতাদের জন্য গুরুত্বপূর্ণ। তবে ভুল সংশোধনের সুবিধা ব্যবহারের আগে আইনগত শর্ত, ১৮০ দিনের সময়সীমা, একবার সংশোধনের সীমা এবং অডিট-সংক্রান্ত বিধিনিষেধ সম্পর্কে পরিষ্কার ধারণা থাকা প্রয়োজন।
রিটার্নে ভুল ধরা পড়লে তা উপেক্ষা না করে প্রয়োজনীয় নথিপত্র যাচাই করে সংশোধনের উদ্যোগ নেওয়া উচিত। একই সঙ্গে ভুল তথ্য দিয়ে কর কমানোর চেষ্টা না করে প্রকৃত আয় ও প্রযোজ্য করের হিসাব সঠিকভাবে উপস্থাপন করতে হবে।