জিপিএফের হিসাব এবার আরও সহজ: চাঁদা, মুনাফা ও অবসরের সঞ্চয় জানতে পারবেন এক ক্যালকুলেটরেই
নিজের মূল বেতন, মাসিক চাঁদা ও প্রারম্ভিক জের বসিয়েই জানা যাবে ভবিষ্য তহবিলের সম্ভাব্য স্থিতি। বছরওয়ারি হিসাব, মুনাফা, সঞ্চয়ের লক্ষ্য এবং প্রাক্কলিত জিপিএফ স্লিপ তৈরির সুবিধা থাকলেও সরকারি হিসাবের সঙ্গে মিলিয়ে নেওয়ার পরামর্শ।
সরকারি চাকরিজীবীদের ভবিষ্যৎ আর্থিক পরিকল্পনায় সাধারণ ভবিষ্য তহবিল বা জেনারেল প্রভিডেন্ট ফান্ড (জিপিএফ) একটি গুরুত্বপূর্ণ বিষয়। প্রতি মাসে বেতন থেকে কাটা অর্থের সঙ্গে প্রযোজ্য মুনাফা যোগ হয়ে সময়ের সঙ্গে এই তহবিলের পরিমাণ বাড়ে। কিন্তু বর্তমান জমা, মাসিক চাঁদা ও ভবিষ্যতের সম্ভাব্য মুনাফা বিবেচনায় নিয়ে অবসরের আগে কত টাকা জমতে পারে, তা হিসাব করা অনেক কর্মচারীর জন্য সহজ নয়।
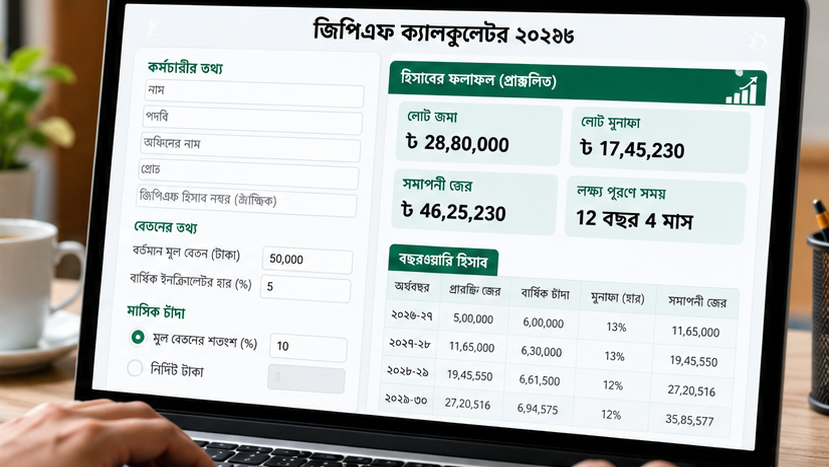
এ সমস্যা সমাধানে তৈরি করা হয়েছে ‘জিপিএফ ক্যালকুলেটর ২০২৬’। এই ডিজিটাল টুলে কর্মচারীরা নিজেদের বেতন, বার্ষিক ইনক্রিমেন্ট, প্রারম্ভিক জের, মাসিক চাঁদার হার এবং সঞ্চয়ের মেয়াদ নির্ধারণ করে সম্ভাব্য হিসাব দেখতে পারবেন। একই সঙ্গে নির্দিষ্ট অঙ্কের সঞ্চয় গড়তে কত সময় লাগতে পারে কিংবা নির্ধারিত মেয়াদে কত টাকা জমা হতে পারে, সে সম্পর্কেও ধারণা পাওয়া যাবে।
তবে ক্যালকুলেটরটির ফলাফল অনুমানভিত্তিক। এটি সরকারি হিসাবরক্ষণ কার্যালয়ের অনুমোদিত জিপিএফ বিবরণী নয়।
জিপিএফ ক্যালকুলেটরে কী কী হিসাব করা যাবে?
ক্যালকুলেটরটির কার্যপ্রণালি বিশ্লেষণে দেখা যায়, এতে কর্মচারীর ব্যক্তিগত হিসাবের তথ্যের পাশাপাশি দীর্ঘমেয়াদি সঞ্চয় পরিকল্পনার জন্য প্রয়োজনীয় কয়েকটি সুবিধা রাখা হয়েছে।
মূল বেতন ও ইনক্রিমেন্ট অনুযায়ী হিসাব
কর্মচারী নিজের বর্তমান মূল বেতন এবং বার্ষিক ইনক্রিমেন্টের হার নির্ধারণ করতে পারবেন। ক্যালকুলেটরটি প্রতি জুলাইয়ে বেতন বাড়ার অনুমান ধরে পরবর্তী বছরগুলোর সম্ভাব্য চাঁদা ও জমার হিসাব তৈরি করে।
মাসিক চাঁদা নির্ধারণ
এতে মূল বেতনের নির্দিষ্ট শতাংশ অথবা নির্দিষ্ট টাকার অঙ্ক অনুযায়ী মাসিক চাঁদা হিসাব করার সুযোগ রয়েছে। শতাংশভিত্তিক পদ্ধতিতে ৫ থেকে ২৫ শতাংশ পর্যন্ত হার নির্বাচন করা যায়।
এ সুবিধার মাধ্যমে কর্মচারীরা বিভিন্ন চাঁদার হারে সম্ভাব্য সঞ্চয়ের পার্থক্য তুলনা করতে পারবেন। তবে বাস্তবে কত টাকা চাঁদা কাটা যাবে, তা সংশ্লিষ্ট বিধিবিধান ও প্রযোজ্য সীমার সঙ্গে মিলিয়ে নিতে হবে।
বছরওয়ারি জমা ও মুনাফার হিসাব
ক্যালকুলেটরে প্রতিটি অর্থবছরের জন্য প্রারম্ভিক জের, বার্ষিক চাঁদা, ব্যবহৃত মুনাফার হার, আনুমানিক মুনাফা এবং সমাপনী জের দেখানো হয়। ফলে কোন বছরে সঞ্চয় কত হতে পারে, তা ধারাবাহিকভাবে পর্যবেক্ষণ করা সম্ভব।
নির্দিষ্ট সঞ্চয় লক্ষ্যে পৌঁছানোর সময়
কর্মচারীরা নিজেদের প্রয়োজন অনুযায়ী সঞ্চয়ের লক্ষ্য নির্ধারণ করতে পারবেন। উদাহরণস্বরূপ, কেউ ১০ লাখ, ৫০ লাখ বা ১ কোটি টাকা জমাতে চাইলে বর্তমান চাঁদা ও নির্ধারিত মেয়াদ ধরে সম্ভাব্য হিসাব দেখতে পারবেন।
ক্যালকুলেটরটি বর্তমান চাঁদায় লক্ষ্য পূরণে আনুমানিক সময়, সর্বোচ্চ নির্বাচিত কর্তনের হারে সম্ভাব্য সময় এবং নির্দিষ্ট মেয়াদে লক্ষ্য অর্জনের জন্য প্রয়োজনীয় মাসিক চাঁদার প্রাক্কলনও দেখায়।
প্রাক্কলিত জিপিএফ স্লিপ তৈরি
নির্বাচিত অর্থবছরের জন্য ক্যালকুলেটরটি বার্ষিক জিপিএফ হিসাব বিবরণীর আদলে একটি স্লিপ তৈরি করে। এতে প্রারম্ভিক স্থিতি, বার্ষিক জমা, মুনাফা ও সমাপনী জেরের তথ্য থাকে। স্লিপের লেখা কপি করে সংরক্ষণ করা যায়।
তবে স্লিপে স্পষ্টভাবে উল্লেখ রয়েছে, এটি একটি প্রজেকশন বা প্রাক্কলন; কোনো সরকারি হিসাব বিবরণী নয়।
২০২৬–২৭ অর্থবছরের মুনাফার হার নিয়ে যা জানা জরুরি
জিপিএফ ক্যালকুলেটরটি ব্যবহারের আগে মুনাফার হার যাচাই করা বিশেষ গুরুত্বপূর্ণ। অর্থ বিভাগের ২১ সেপ্টেম্বর ২০২৬ তারিখের নোটিশে ২০২৬–২৭ অর্থবছরের সাধারণ ভবিষ্য তহবিল (জিপিএফ) ও প্রদেয় ভবিষ্য তহবিলের (সিপিএফ) মুনাফার হার নির্ধারণের তথ্য প্রকাশ করা হয়েছে।
বাংলাদেশ সংবাদ সংস্থা (বাসস) প্রকাশিত প্রতিবেদন অনুযায়ী, জিপিএফের প্রারম্ভিক স্থিতির ওপর মুনাফার হার আগের মতো রাখা হয়েছে। অন্যদিকে, নতুন অর্থবছরে জমাকৃত চাঁদার ক্ষেত্রে সর্বোচ্চ মুনাফার হার ১২ শতাংশ থেকে বাড়িয়ে ১৩ শতাংশ করা হয়েছে।
প্রকাশিত তথ্য অনুযায়ী, প্রারম্ভিক স্থিতির ক্ষেত্রে হারগুলো হলো—
| প্রারম্ভিক স্থিতি | বার্ষিক মুনাফার হার |
|---|---|
| ১৫ লাখ টাকা পর্যন্ত | ১৩ শতাংশ |
| ১৫ লাখ ১ টাকা থেকে ৩০ লাখ টাকা পর্যন্ত | ১২ শতাংশ |
| ৩০ লাখ টাকার বেশি | ১১ শতাংশ |
জমাকৃত চাঁদার ক্ষেত্রেও সংশ্লিষ্ট স্ল্যাব অনুযায়ী হার নির্ধারণ করা হয়েছে। ১৫ লাখ টাকা পর্যন্ত জমাকৃত চাঁদার ক্ষেত্রে সর্বোচ্চ হার ১৩ শতাংশ; ১৫ লাখ ১ টাকা থেকে ৩০ লাখ টাকা পর্যন্ত ১২ শতাংশ এবং ৩০ লাখ টাকার বেশি হলে ১১ শতাংশ হার প্রযোজ্য বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
সূত্র: অর্থ বিভাগ, অর্থ মন্ত্রণালয়; বাংলাদেশ সংবাদ সংস্থা (বাসস), ২১ সেপ্টেম্বর ২০২৬।
ক্যালকুলেটরের হিসাবের সঙ্গে সরকারি হিসাবের পার্থক্য হতে পারে কেন?
ক্যালকুলেটরটির কোড বিশ্লেষণে দেখা যায়, এটি অর্থবছরের শুরুর জেরের ভিত্তিতে একটি মুনাফার হার নির্বাচন করে। এরপর ওই হার ব্যবহার করে প্রারম্ভিক জের ও মাসিক চাঁদার ওপর আনুমানিক মুনাফা হিসাব করে। পরবর্তী অর্থবছরগুলোতেও একই হার বহাল থাকে, যতক্ষণ না ব্যবহারকারী নিজে সেটি পরিবর্তন করেন।
এখানেই গুরুত্বপূর্ণ সীমাবদ্ধতা রয়েছে। সরকারি নির্দেশনায় প্রারম্ভিক স্থিতি এবং নতুন জমাকৃত চাঁদার ক্ষেত্রে প্রযোজ্য হার আলাদাভাবে বিবেচনা করা প্রয়োজন হতে পারে। কিন্তু ক্যালকুলেটরের বর্তমান সূত্র সব ক্ষেত্রে সেই পার্থক্য সম্পূর্ণভাবে প্রতিফলিত করে না।
ফলে শুধু মুনাফার হার পরিবর্তন করলেই সব পরিস্থিতিতে সরকারি হিসাবের সঙ্গে ফলাফল মিলে যাবে, এমন নিশ্চয়তা নেই। বিশেষ করে দীর্ঘমেয়াদি হিসাবের ক্ষেত্রে এই পার্থক্য জমার সম্ভাব্য সমাপনী স্থিতিতে প্রভাব ফেলতে পারে।
তাই ক্যালকুলেটরটির ফলাফলকে সঞ্চয় পরিকল্পনার সহায়ক হিসেবে ব্যবহার করা উচিত। সরকারি হিসাবের বিকল্প হিসেবে ব্যবহার করার আগে এর মুনাফা গণনার সূত্র হালনাগাদ ও যাচাই করা প্রয়োজন।
কীভাবে ক্যালকুলেটর ব্যবহার করবেন?
নিজের জিপিএফের সম্ভাব্য হিসাব দেখতে কর্মচারীদের কয়েকটি ধাপ অনুসরণ করতে হবে।
প্রথম ধাপ: কর্মচারীর নাম, পদবি, অফিসের নাম ও গ্রেড লিখুন। জিপিএফ হিসাব নম্বর দেওয়া ঐচ্ছিক।
দ্বিতীয় ধাপ: বর্তমান মূল বেতন এবং বার্ষিক ইনক্রিমেন্টের হার বসান।
তৃতীয় ধাপ: হিসাব শুরুর অর্থবছরের ১ জুলাইয়ের প্রকৃত জিপিএফ স্থিতি লিখুন।
চতুর্থ ধাপ: মাসিক চাঁদার ধরন নির্বাচন করুন। মূল বেতনের শতাংশ অথবা নির্দিষ্ট টাকার অঙ্ক—দুই পদ্ধতির যেকোনো একটি ব্যবহার করা যাবে।
পঞ্চম ধাপ: চাকরির অবশিষ্ট মেয়াদ এবং সঞ্চয়ের লক্ষ্য নির্ধারণ করুন।
ষষ্ঠ ধাপ: সংশ্লিষ্ট অর্থবছরের সরকারি প্রজ্ঞাপনের সঙ্গে মুনাফার হার ও হিসাবের সূত্র মিলিয়ে নিন।
সপ্তম ধাপ: বছরওয়ারি হিসাব, সম্ভাব্য মুনাফা, সমাপনী জের এবং প্রাক্কলিত স্লিপ পর্যালোচনা করুন।
দীর্ঘমেয়াদি আর্থিক পরিকল্পনায় কীভাবে কাজে আসবে?
সরকারি কর্মচারীদের অনেকেই অবসরের আগে কত টাকা সঞ্চয় হতে পারে, তা নিয়ে পরিকল্পনা করেন। এ ক্ষেত্রে ক্যালকুলেটরটি বিভিন্ন সম্ভাব্য পরিস্থিতি তুলনা করার সুযোগ দেয়।
যেমন, মাসিক চাঁদার হার বাড়ালে সম্ভাব্য সঞ্চয় কতটা বাড়তে পারে, নির্দিষ্ট লক্ষ্য পূরণে কত সময় লাগতে পারে কিংবা নির্ধারিত মেয়াদ শেষে আনুমানিক কত টাকা জমা হতে পারে—এসব প্রশ্নের প্রাথমিক উত্তর পাওয়া যায়।
তবে ভবিষ্যতের প্রকৃত জিপিএফ স্থিতি নির্ভর করে বাস্তবে জমা হওয়া চাঁদা, প্রযোজ্য মুনাফার হার, উত্তোলন, হিসাবের নিয়ম এবং ভবিষ্যতে সরকারি নীতিমালায় পরিবর্তনের ওপর। ক্যালকুলেটরটি সব ধরনের পরিবর্তন স্বয়ংক্রিয়ভাবে বিবেচনা করে না।
শেষ কথা
জিপিএফ ক্যালকুলেটর ২০২৬ সরকারি চাকরিজীবীদের সঞ্চয় পরিকল্পনা সহজ করার একটি কার্যকর উদ্যোগ। মূল বেতন, মাসিক চাঁদা, ইনক্রিমেন্ট ও প্রারম্ভিক জেরের তথ্য দিয়ে সম্ভাব্য সঞ্চয়ের চিত্র বোঝা যায়। বছরওয়ারি হিসাব এবং প্রাক্কলিত স্লিপ তৈরির সুবিধাও রয়েছে।
তবে ২০২৬–২৭ অর্থবছরের মুনাফার হার ও সরকারি হিসাবের পদ্ধতির সঙ্গে ক্যালকুলেটরের সূত্র মিলিয়ে নেওয়া জরুরি। হিসাবের ফলাফল দেখে আর্থিক সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়ের বিবরণীর সঙ্গে তা যাচাই করা উচিত।