পেনশন নির্ধারণের নিয়ম ২০২৬: গ্রস ও নিট পেনশন কীভাবে হিসাব হবে, নতুন স্ল্যাবে কত টাকা বাড়বে
সরকারি কর্মচারীদের অবসরকালীন সুবিধা ও পেনশন ব্যবস্থায় ২০২৬ সালে গুরুত্বপূর্ণ পরিবর্তন আনা হয়েছে। নতুন সিদ্ধান্ত অনুযায়ী, ১ জুলাই ২০২৬ থেকে সরকারি পেনশনভোগীদের নিট পেনশন স্ল্যাবভিত্তিক পুনর্নির্ধারণ করা হবে। একই সঙ্গে গ্রস পেনশন নির্ধারণের ক্ষেত্রে পেনশনযোগ্য চাকরিকাল ও সর্বশেষ আহরিত মূল বেতনের ভিত্তিতে প্রচলিত হার বহাল রাখা হয়েছে।
অর্থ মন্ত্রণালয়ের অর্থ বিভাগের প্রবিধি অনুবিভাগ থেকে ১৭ সেপ্টেম্বর ২০২৬ তারিখে জারি করা প্রজ্ঞাপনে সরকারি কর্মচারীদের অবসরকালীন সুবিধা ও প্রাপ্যতা পুনর্নির্ধারণের বিষয়টি জানানো হয়। অর্থ বিভাগের ওয়েবসাইটে প্রজ্ঞাপনটি প্রকাশিত হয়েছে এবং এতে ১ জুলাই ২০২৬ থেকে নতুন বিধান কার্যকর করার কথা বলা হয়েছে।
গ্রস পেনশন ও নিট পেনশন—দুটির পার্থক্য কোথায়?
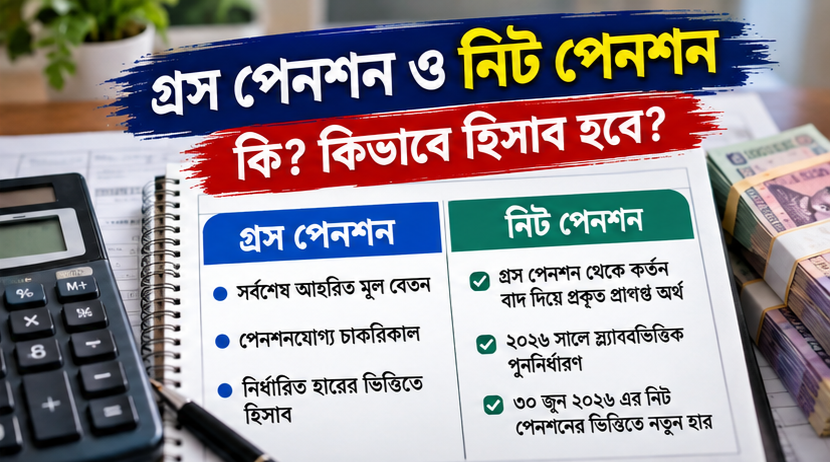
পেনশন হিসাব বোঝার ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো গ্রস পেনশন এবং নিট পেনশন এক নয়।
গ্রস পেনশন মূলত সর্বশেষ আহরিত মূল বেতন এবং পেনশনযোগ্য চাকরিকালের ওপর নির্ধারিত হারের ভিত্তিতে হিসাব করা হয়। অন্যদিকে, পেনশনভোগীর প্রাপ্য মাসিক পেনশন নির্ধারণে নিট পেনশনের অঙ্কটি গুরুত্বপূর্ণ।
২০২৬ সালের নতুন ব্যবস্থায় বিশেষ গুরুত্ব দেওয়া হয়েছে ৩০ জুন ২০২৬ তারিখে একজন বিদ্যমান পেনশনভোগী যে নিট পেনশন পাচ্ছিলেন, সেই অঙ্ককে। ওই নিট পেনশনের ভিত্তিতেই নতুন স্ল্যাব অনুযায়ী পেনশন পুনর্নির্ধারণের বিধান করা হয়েছে।
গ্রস পেনশন নির্ধারণের নিয়ম ২০২৬
নতুন প্রজ্ঞাপনে পেনশনযোগ্য চাকরিকাল এবং গ্রস পেনশন নির্ধারণের প্রচলিত কাঠামো অপরিবর্তিত রাখা হয়েছে।
পেনশনযোগ্য চাকরিকাল ৫ বছর থেকে ২৫ বছর বা তার বেশি পর্যন্ত বিবেচনা করা হয়। সর্বশেষ আহরিত মূল বেতনের নির্দিষ্ট শতাংশ অনুযায়ী গ্রস পেনশন নির্ধারণ করা হয়।
৫ বছর পেনশনযোগ্য চাকরিকালে গ্রস পেনশন নির্ধারণের হার ২১ শতাংশ। এরপর চাকরিকাল বাড়ার সঙ্গে সঙ্গে হারও বাড়ে। ২৫ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে গ্রস পেনশন নির্ধারণের হার ৯০ শতাংশ।
চাকরিকাল অনুযায়ী গ্রস পেনশনের হার
| পেনশনযোগ্য চাকরিকাল | গ্রস পেনশনের হার | ৫ বছর | ২১% | ৬ বছর | ২৪% | ৭ বছর | ২৭% | ৮ বছর | ৩০% | ৯ বছর | ৩৩% | ১০ বছর | ৩৬% | ১১ বছর | ৩৯% | ১২ বছর | ৪৩% | ১৩ বছর | ৪৮% | ১৪ বছর | ৫১% | ১৫ বছর | ৫৪% | ১৬ বছর | ৫৭% | ১৭ বছর | ৬৩% | ১৮ বছর | ৬৫% | ১৯ বছর | ৬৯% | ২০ বছর | ৭২% | ২১ বছর | ৭৫% | ২২ বছর | ৭৯% | ২৩ বছর | ৮৩% | ২৪ বছর | ৮৭% | ২৫ বছর বা তদূর্ধ্ব | ৯০% |
|---|
অর্থাৎ, কারও পেনশনযোগ্য চাকরিকাল ২৫ বছর বা তার বেশি হলে সর্বশেষ আহরিত মূল বেতনের ৯০ শতাংশ হারে গ্রস পেনশন নির্ধারণ করা হবে।
২০২৬ সালে নিট পেনশন বৃদ্ধির নতুন নিয়ম
২০২৬ সালের সবচেয়ে গুরুত্বপূর্ণ পরিবর্তন এসেছে নিট পেনশনের স্ল্যাবভিত্তিক পুনর্নির্ধারণে।
সরকার ৩০ জুন ২০২৬ তারিখে যে নিট পেনশন একজন পেনশনভোগী পাচ্ছিলেন, সেই অঙ্ককে ভিত্তি ধরে নতুন নিট পেনশন নির্ধারণের সিদ্ধান্ত নিয়েছে।
অর্থাৎ, ২০২৬ সালের নতুন সুবিধা হিসাব করার সময় শুধু অবসরের সময়কার মূল বেতন দেখলেই হবে না। বিদ্যমান পেনশনভোগীর ক্ষেত্রে ৩০ জুন ২০২৬-এর নিট পেনশন কত ছিল, সেটি বিশেষভাবে গুরুত্বপূর্ণ।
নিট পেনশনের নতুন স্ল্যাব
| ৩০ জুন ২০২৬-এর নিট পেনশন | বৃদ্ধির হার | নতুন নিট পেনশনের সীমা | ৯,০০০ টাকা বা কম | ১০০% | ১০,০০০–১৮,০০০ টাকা | ৯,০০১–২০,০০০ টাকা | ৭৫% | ১৮,০০১–৩৫,০০০ টাকা | ২০,০০১–৩০,০০০ টাকা | ৬৫% | ৩৫,০০১–৪৯,০০০ টাকা | ৩০,০০১–৪০,০০০ টাকা | ৬০% | ৪৯,০০১–৬২,০০০ টাকা | ৪০,০০১ টাকা বা বেশি | ৫৫% | ৬২,০০১–৭০,২০০ টাকা |
|---|
এই কাঠামো অনুযায়ী, যাদের পুরোনো নিট পেনশন তুলনামূলক কম, তাদের জন্য শতাংশের হিসাবে বৃদ্ধির হারও বেশি রাখা হয়েছে।
৯ হাজার টাকা বা কম নিট পেনশন হলে
যেসব পেনশনভোগী ৩০ জুন ২০২৬ তারিখে মাসে ৯,০০০ টাকা বা তার কম নিট পেনশন পেতেন, তাদের ক্ষেত্রে বৃদ্ধির হার নির্ধারণ করা হয়েছে ১০০ শতাংশ।
তবে নতুন পেনশনের নির্ধারিত সীমা হবে ১০,০০০ টাকা থেকে ১৮,০০০ টাকা।
উদাহরণ হিসেবে, কারও পুরোনো নিট পেনশন ৮,০০০ টাকা হলে শুধু ১০০ শতাংশ যোগ করে ১৬,০০০ টাকা হবে—কিন্তু সংশ্লিষ্ট স্ল্যাবের ন্যূনতম ও সর্বোচ্চ সীমাও প্রযোজ্য হবে। তাই ব্যক্তিভেদে চূড়ান্ত অঙ্ক নির্ধারণের সময় প্রজ্ঞাপনের পূর্ণ বিধান অনুসরণ করতে হবে।
৯,০০১ থেকে ২০,০০০ টাকা নিট পেনশন হলে
এই শ্রেণির পেনশনভোগীদের জন্য বৃদ্ধির হার ৭৫ শতাংশ।
নতুন নিট পেনশনের সীমা রাখা হয়েছে ১৮,০০১ টাকা থেকে ৩৫,০০০ টাকা।
ধরা যাক, কোনো পেনশনভোগীর ৩০ জুন ২০২৬ তারিখে নিট পেনশন ছিল ১০,০০০ টাকা।
৭৫ শতাংশ বৃদ্ধি হিসেবে:
১০,০০০ × ৭৫% = ৭,৫০০ টাকা
তাহলে হিসাব অনুযায়ী নতুন পেনশন:
১০,০০০ + ৭,৫০০ = ১৭,৫০০ টাকা।
অর্থাৎ উদাহরণ হিসেবে তাঁর নিট পেনশন ১৭,৫০০ টাকা হতে পারে; তবে চূড়ান্ত পুনর্নির্ধারণ সংশ্লিষ্ট সরকারি আদেশের নির্ধারিত স্ল্যাব ও বাস্তব প্রয়োগের ওপর নির্ভর করবে।
২০,০০১ থেকে ৩০,০০০ টাকা নিট পেনশনে
এই শ্রেণিতে নিট পেনশন বৃদ্ধির হার ৬৫ শতাংশ।
নতুন নিট পেনশনের সীমা:
৩৫,০০১ টাকা থেকে ৪৯,০০০ টাকা।
উদাহরণ হিসেবে ৩০ জুন ২০২৬ তারিখে কারও নিট পেনশন ২৫,০০০ টাকা হলে ৬৫ শতাংশ বৃদ্ধির সাধারণ হিসাব হবে:
২৫,০০০ × ৬৫% = ১৬,২৫০ টাকা
অর্থাৎ:
২৫,০০০ + ১৬,২৫০ = ৪১,২৫০ টাকা।
৩০,০০১ থেকে ৪০,০০০ টাকা নিট পেনশনে
এই স্ল্যাবে বৃদ্ধির হার ৬০ শতাংশ।
নতুন নিট পেনশনের সীমা নির্ধারণ করা হয়েছে:
৪৯,০০১ টাকা থেকে ৬২,০০০ টাকা।
যেমন, পুরোনো নিট পেনশন ৩৫,০০০ টাকা হলে ৬০ শতাংশ বৃদ্ধি:
৩৫,০০০ × ৬০% = ২১,০০০ টাকা
সাধারণ হিসাবে নতুন পেনশন:
৫৬,০০০ টাকা।
৪০,০০১ টাকা বা তার বেশি নিট পেনশনে
যেসব পেনশনভোগী ৩০ জুন ২০২৬ তারিখে ৪০,০০১ টাকা বা তার বেশি নিট পেনশন পেতেন, তাদের জন্য বৃদ্ধির হার ৫৫ শতাংশ।
এই স্ল্যাবে নতুন নিট পেনশনের সর্বোচ্চ সীমা নির্ধারণ করা হয়েছে ৭০,২০০ টাকা।
উদাহরণ হিসেবে, কারও পুরোনো নিট পেনশন ৪৫,০০০ টাকা হলে ৫৫ শতাংশ বৃদ্ধির সাধারণ হিসাব:
৪৫,০০০ × ৫৫% = ২৪,৭৫০ টাকা
মোট:
৬৯,৭৫০ টাকা।
অন্যদিকে, বিদ্যমান নিট পেনশন এমন পর্যায়ে হলে যে ৫৫ শতাংশ বৃদ্ধির পর অঙ্কটি ৭০,২০০ টাকার বেশি হয়, তখন নির্ধারিত সর্বোচ্চ সীমার বিধান প্রযোজ্য হবে।
সর্বোচ্চ নিট পেনশন ৭০,২০০ টাকা
২০২৬ সালের নতুন পেনশন ব্যবস্থায় সর্বোচ্চ নিট পেনশন ৭০,২০০ টাকা নির্ধারণ করা হয়েছে।
তবে একটি গুরুত্বপূর্ণ সুরক্ষা বিধান রাখা হয়েছে। যেসব বিদ্যমান পেনশনভোগী ইতোমধ্যে ৭০,২০০ টাকার বেশি নিট পেনশন উত্তোলন করছেন, তাদের পেনশন সঙ্গে সঙ্গে কমিয়ে ৭০,২০০ টাকা করা হবে না। প্রজ্ঞাপন অনুযায়ী, তাদের বিদ্যমান নিট পেনশন পরবর্তী বার্ষিক বৃদ্ধি বা ইনক্রিমেন্টের তারিখ, অর্থাৎ ১ জুলাই ২০২৭ পর্যন্ত বহাল থাকবে।
আনুতোষিকের হারও গুরুত্বপূর্ণ
পেনশন নির্ধারণের পাশাপাশি আনুতোষিকের বিদ্যমান হারও বহাল রাখা হয়েছে।
পেনশনযোগ্য চাকরিকাল অনুযায়ী আনুতোষিকের হার হলো—
- ৫ বছর বা তদূর্ধ্ব কিন্তু ১০ বছরের কম: প্রতি টাকায় ২৬৫ টাকা
- ১০ বছর বা তদূর্ধ্ব কিন্তু ১৫ বছরের কম: প্রতি টাকায় ২৬০ টাকা
- ১৫ বছর বা তদূর্ধ্ব কিন্তু ২০ বছরের কম: প্রতি টাকায় ২৪৫ টাকা
- ২০ বছর বা তদূর্ধ্ব: প্রতি টাকায় ২৩০ টাকা
অর্থাৎ অবসর গ্রহণের সময় একজন কর্মচারীর মোট প্রাপ্য সুবিধা নির্ধারণে শুধু মাসিক পেনশন নয়, আনুতোষিকের হিসাবও গুরুত্বপূর্ণ।
অবসরকালীন ছুটি নগদায়ন কত?
২০২৬ সালের সিদ্ধান্তে অবসরকালে অর্জিত ছুটি পাওনা থাকা সাপেক্ষে সর্বোচ্চ ১৮ মাসের মূল বেতনের সমপরিমাণ অর্থ ছুটি নগদায়ন হিসেবে পাওয়ার বিধান বহাল রাখা হয়েছে।
অর্থাৎ কোনো কর্মচারীর অবসরের সময় প্রাপ্য ছুটি থাকলে সর্বোচ্চ ১৮ মাস পর্যন্ত ছুটি নগদায়নের সুবিধা পাওয়া যাবে।
এ ক্ষেত্রে অবসর-উত্তর ছুটি বা পিআরএল ভোগের বিষয়টিও গুরুত্বপূর্ণ। প্রজ্ঞাপনে ছুটি নগদায়নের ক্ষেত্রে অর্ধগড় বেতনের ছুটিকে নির্দিষ্ট নিয়মে গড় বেতনের ছুটিতে রূপান্তরের সুযোগের কথাও উল্লেখ করা হয়েছে।
চাকরিতে ৫ বছর পূর্ণ হওয়ার আগেই মৃত্যু বা অক্ষম হলে
পেনশনযোগ্য চাকরির মেয়াদ ৫ বছর পূর্ণ হওয়ার আগে কোনো সরকারি কর্মচারী স্বাস্থ্যগত কারণে অক্ষম হয়ে পড়লে অথবা মৃত্যুবরণ করলে বিশেষ আর্থিক সহায়তার বিধানও রাখা হয়েছে।
এ ক্ষেত্রে চাকরির প্রতি বছর বা তার অংশবিশেষের জন্য শেষ আহরিত তিনটি মূল বেতনের সমপরিমাণ হারে এককালীন বিশেষ আর্থিক সহায়তার বিধান রয়েছে।
পারিবারিক পেনশনেও গুরুত্বপূর্ণ বিধান
মৃত সরকারি কর্মচারীর বিধবা স্ত্রী বা বিপত্নীক স্বামীর আজীবন পারিবারিক পেনশনের বিধান বহাল রয়েছে।
তবে পুনর্বিবাহ না করার শর্ত রয়েছে এবং এ বিষয়ে নির্দিষ্ট নিয়মে অঙ্গীকারনামা বা প্রত্যয়নপত্র দাখিল করতে হবে। ৫০ বছরের বেশি বয়সি বিধবার ক্ষেত্রে এ অঙ্গীকারনামা বা প্রত্যয়নপত্রের শর্ত প্রযোজ্য নয়।
২০২৬ সালের পেনশন হিসাবের সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলো
নতুন কাঠামো বিশ্লেষণ করলে একজন পেনশনভোগীর ক্ষেত্রে কয়েকটি বিষয় সবচেয়ে বেশি গুরুত্বপূর্ণ হয়ে দাঁড়ায়।
প্রথমত, গ্রস পেনশন নির্ধারণের ক্ষেত্রে সর্বশেষ আহরিত মূল বেতন ও পেনশনযোগ্য চাকরিকাল গুরুত্বপূর্ণ।
দ্বিতীয়ত, ২০২৬ সালের বিদ্যমান পেনশনভোগীদের নিট পেনশন পুনর্নির্ধারণে ৩০ জুন ২০২৬-এর নিট পেনশন গুরুত্বপূর্ণ ভিত্তি।
তৃতীয়ত, নিট পেনশনের ওপর নির্ভর করে পাঁচটি স্ল্যাব নির্ধারণ করা হয়েছে।
চতুর্থত, সর্বনিম্ন নিট পেনশনধারীদের জন্য বৃদ্ধির হার সর্বোচ্চ ১০০ শতাংশ রাখা হয়েছে।
পঞ্চমত, সর্বোচ্চ নির্ধারিত নতুন নিট পেনশন ৭০,২০০ টাকা।
ষষ্ঠত, ইতোমধ্যে ৭০,২০০ টাকার বেশি নিট পেনশন পাওয়া বিদ্যমান পেনশনভোগীদের জন্য ১ জুলাই ২০২৭ পর্যন্ত বিশেষ সুরক্ষা রাখা হয়েছে।
পেনশন হিসাব করতে কী কী তথ্য লাগবে?
কোনো নির্দিষ্ট সরকারি কর্মচারীর ২০২৬ সালের পেনশন কত হবে তা জানতে সাধারণত নিচের তথ্যগুলো প্রয়োজন হবে—
১. সর্বশেষ আহরিত মূল বেতন
২. মোট পেনশনযোগ্য চাকরিকাল
৩. অবসরের তারিখ
৪. পিআরএল শুরুর তারিখ
৫. ৩০ জুন ২০২৬ তারিখে প্রাপ্ত নিট পেনশন—যদি বিদ্যমান পেনশনভোগী হন
৬. প্রাপ্য আনুতোষিক
৭. অবসরকালীন ছুটির অবশিষ্ট পরিমাণ
৮. প্রযোজ্য অন্যান্য পেনশন-সুবিধা
এ কারণে শুধু ‘শেষ বেতন কত ছিল’ জানলেই ২০২৬ সালের চূড়ান্ত পেনশন নির্ধারণ করা যায় না।
শেষ কথা
২০২৬ সালের পেনশন ব্যবস্থার সবচেয়ে বড় পরিবর্তন হলো নিট পেনশনকে স্ল্যাবভিত্তিক পুনর্নির্ধারণ। ৩০ জুন ২০২৬-এর নিট পেনশনের অঙ্ক যত কম, সংশ্লিষ্ট স্ল্যাবে শতাংশ বৃদ্ধির হার তত বেশি রাখা হয়েছে। একই সঙ্গে গ্রস পেনশন নির্ধারণের ক্ষেত্রে ৫ থেকে ২৫ বছর বা তদূর্ধ্ব পেনশনযোগ্য চাকরিকালের জন্য ২১ শতাংশ থেকে ৯০ শতাংশ পর্যন্ত হার বহাল রাখা হয়েছে।
সরকারি প্রজ্ঞাপন অনুযায়ী, নতুন ব্যবস্থা ১ জুলাই ২০২৬ থেকে কার্যকর। ফলে পেনশনভোগীদের ক্ষেত্রে শুধু নতুন বেতনস্কেল নয়, অবসরকালীন সুবিধার পুনর্নির্ধারণও ২০২৬ সালের আর্থিক কাঠামোর গুরুত্বপূর্ণ অংশ হয়ে উঠেছে।
বিশেষ দ্রষ্টব্য: ব্যক্তিগত পেনশনের চূড়ান্ত অঙ্ক নির্ধারণের ক্ষেত্রে অর্থ বিভাগের মূল প্রজ্ঞাপন ও সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়ের প্রয়োগযোগ্য বিধান অনুসরণ করতে হবে।