মঙ্গলবার, ১০ নভেম্বর ২০২৬ | ২৫ কার্তিক ১৪৩৩ বঙ্গাব্দ

প্রযুক্তি, জাতীয় সেবা, ভাতা ও চাকরি তথ্যের নির্ভরযোগ্য সাইট

সর্বশেষ
সঞ্চয়পত্রের আবেদন ও মুনাফার হিসাব এখন এক প্ল্যাটফর্মে, থাকছে চার ধরনের ফরম তৈরির সুবিধা পেনশনভোগীদের লাইফ ভেরিফিকেশনে সাময়িক স্থবিরতা, আইবাস++ আপডেটের অপেক্ষায় নতুন অ্যাপ সেবা সশস্ত্র বাহিনীর নবম পে স্কেল বাস্তবায়নে বড় অগ্রগতি, গেজেট প্রকাশের উদ্যোগ নিল অর্থ বিভাগ অবসরপ্রাপ্ত সরকারি কর্মকর্তা-কর্মচারীদের পেনশন ব্যবস্থায় বিদ্যমান বৈষম্য দূরীকরণ, আর্থিক নিরাপত্তা নিশ্চিত করা এবং পেনশনভোগীদের জীবনমান উন্নয়নের লক্ষ্যে ১০ দফা দাবি উত্থাপন করা হয়েছে। এসব দাবির মধ্যে রয়েছে অবসরের ১০ বছর পূর্তিতে পেনশনের পরিমাণ দেড়গুণ করা, ১০০ শতাংশ আনুতোষিক উত্তোলনকারীদের পেনশন সুবিধার আওতায় আনা, নতুন পে-স্কেলের সঙ্গে সামঞ্জস্য রেখে গ্রস পেনশন বৃদ্ধি এবং পেনশন ব্যবস্থাপনায় স্বচ্ছতা নিশ্চিত করা। মাননীয় প্রধানমন্ত্রী বরাবর পেশের জন্য প্রস্তুত করা একটি স্মারকলিপিতে এসব প্রস্তাব তুলে ধরা হয়েছে। এতে পেনশনভোগীদের দীর্ঘদিনের আর্থিক ও সামাজিক সমস্যার পাশাপাশি মৃত্যুর পর তাঁদের পরিবারের সদস্যদের আর্থিক নিরাপত্তা নিশ্চিত করার বিষয়েও গুরুত্ব দেওয়া হয়েছে। স্মারকলিপিতে বলা হয়েছে, প্রচলিত পেনশন ব্যবস্থার কিছু অসংগতি ও বৈষম্য দূর করা জরুরি। বিশেষ করে আনুতোষিক উত্তোলন, মাসিক পেনশন, চিকিৎসা ব্যয়, পারিবারিক পেনশন এবং পেনশন হিসাবের স্বচ্ছতা নিয়ে যেসব সমস্যা রয়েছে, সেগুলোর মানবিক ও বাস্তবসম্মত সমাধান প্রয়োজন। ১০ বছর পূর্তিতে পেনশন দেড়গুণ করার প্রস্তাব স্মারকলিপির অন্যতম গুরুত্বপূর্ণ দাবি হলো, অবসরের পর ১০ বছর পূর্ণ হলে পেনশনভোগীদের পেনশনের পরিমাণ দেড়গুণ করার ব্যবস্থা চালু করা। একই সঙ্গে ১০০ শতাংশ আনুতোষিক উত্তোলনকারী পেনশনভোগীদেরও এই সুবিধার আওতায় আনার প্রস্তাব দেওয়া হয়েছে। স্মারকলিপিতে উল্লেখ করা হয়েছে, আনুতোষিক উত্তোলনকারীদের ক্ষেত্রে ১০ বছর পূর্তিতে পেনশনের পরিমাণ দেড়গুণ করার ব্যবস্থা এবং শতভাগ আনুতোষিক উত্তোলনকারীদের ১৫ বছরের পরিবর্তে ১০ বছর পূর্তিতে পেনশন পুনরায় পাওয়ার সুযোগ দেওয়ার বিষয়টি বিবেচনা করা প্রয়োজন। এ ক্ষেত্রে ১৯৯৪ সালের পেনশনবিধি প্রয়োজনীয় সংশোধন সাপেক্ষে পুনরায় চালু করার প্রস্তাবও রাখা হয়েছে। এই প্রস্তাব বাস্তবায়িত হলে দীর্ঘদিন ধরে অবসরকালীন আর্থিক চাপের মধ্যে থাকা পেনশনভোগীদের জন্য বাড়তি আর্থিক নিরাপত্তা তৈরি হতে পারে। বিশেষ করে অবসরের পর যাঁদের নিয়মিত আয় সীমিত, তাঁদের জীবনযাত্রার ব্যয় নির্বাহে এটি সহায়ক হতে পারে। নতুন পে-স্কেলের সঙ্গে সামঞ্জস্য রেখে গ্রস পেনশন বৃদ্ধি নতুন পে-স্কেলের আলোকে পেনশন সুবিধা পুনর্নির্ধারণের প্রস্তাবও স্মারকলিপিতে গুরুত্ব পেয়েছে। এতে গ্রস পেনশনের হার ৮০ শতাংশ থেকে ৯০ শতাংশ করার বিষয়টি উল্লেখ করা হয়েছে। পাশাপাশি প্রচলিত হারে প্রতি একটাকায় ২৩০ টাকার পরিবর্তে ৩০০ টাকা হিসেবে আনুতোষিক প্রদানের প্রস্তাব করা হয়েছে। প্রস্তাবটির মূল উদ্দেশ্য হলো, নতুন বেতন কাঠামো কার্যকর হলে অবসরপ্রাপ্ত কর্মকর্তা-কর্মচারীরাও যেন তার সঙ্গে সামঞ্জস্যপূর্ণ আর্থিক সুবিধা পান। কারণ কর্মরত অবস্থায় বেতন ও ভাতা বাড়লেও অবসরপ্রাপ্তদের পেনশন কাঠামো যথাযথভাবে সমন্বয় না হলে তাঁদের ক্রয়ক্ষমতা কমে যাওয়ার আশঙ্কা থাকে। তবে এসব প্রস্তাব এখনো দাবির পর্যায়ে রয়েছে। এগুলো বাস্তবায়নের জন্য সরকারের নীতিগত সিদ্ধান্ত ও প্রয়োজনীয় বিধিমালা সংশোধন করতে হবে। পেনশন সমর্পণের বিপরীতে ২৩০ টাকার পরিবর্তে ৩০০ টাকা দাবি পেনশনভোগীদের আরেকটি গুরুত্বপূর্ণ দাবি হলো, আনুতোষিক বা পেনশন সমর্পণের বিপরীতে অর্থ প্রদানের হার বৃদ্ধি করা। স্মারকলিপিতে প্রতি এক টাকা পেনশন সমর্পণের বিপরীতে ২৩০ টাকার পরিবর্তে ৩০০ টাকা প্রদানের প্রস্তাব করা হয়েছে। দাবিদারদের যুক্তি, দীর্ঘদিন আগে নির্ধারিত আনুতোষিকের হার বর্তমান বাজারদর, মূল্যস্ফীতি এবং চিকিৎসা ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ নয়। অবসর গ্রহণের পর এককালীন অর্থ দিয়ে অনেক পেনশনভোগীকে দীর্ঘদিনের সঞ্চয় ও পারিবারিক ব্যয় পরিচালনা করতে হয়। তাই আনুতোষিকের হার পুনর্বিবেচনা করা প্রয়োজন। উল্লেখ্য, ২০২৬ সালের নতুন অবসরকালীন সুবিধার কাঠামোয় ২০ বছর বা তার বেশি পেনশনযোগ্য চাকরিকালের ক্ষেত্রে প্রতি এক টাকা সমর্পিত পেনশনের বিপরীতে ২৩০ টাকা আনুতোষিকের হার বহাল রাখার তথ্য প্রকাশিত হয়েছে। ফলে স্মারকলিপির ৩০০ টাকার প্রস্তাবটি বিদ্যমান ব্যবস্থার পরিবর্তনের দাবি হিসেবেই বিবেচ্য। জাতীয়+1 পাঁচ বছর পরপর পেনশন রিভিউ করার দাবি পেনশনভোগীদের জীবনযাত্রার ব্যয় সময়ের সঙ্গে পরিবর্তিত হয়। কিন্তু পেনশনের পরিমাণ দীর্ঘদিন একই কাঠামোয় থাকলে মূল্যস্ফীতির কারণে প্রকৃত ক্রয়ক্ষমতা কমে যেতে পারে। এ সমস্যা সমাধানে স্মারকলিপিতে বাজারমূল্যের সঙ্গে সামঞ্জস্য রেখে প্রতি পাঁচ বছর পরপর পেনশন পর্যালোচনার প্রস্তাব দেওয়া হয়েছে। এ ক্ষেত্রে অডিটর বা সংশ্লিষ্ট পোস্ট অফিসের মাধ্যমে পেনশন রিভিউ করার কথা বলা হয়েছে। প্রস্তাবটি বাস্তবায়িত হলে নিত্যপ্রয়োজনীয় পণ্যের মূল্য, চিকিৎসা ব্যয় এবং জীবনযাত্রার সামগ্রিক ব্যয় বিবেচনায় নিয়ে পেনশন পুনর্নির্ধারণের সুযোগ তৈরি হতে পারে। নমিনি না থাকলে পেনশন ও আনুতোষিকের অর্থ প্রদানের প্রস্তাব পেনশনভোগীর মৃত্যুর পর নমিনি না থাকা কিংবা অন্য কোনো প্রশাসনিক কারণে পেনশন বা আনুতোষিকের অর্থ আটকে গেলে পরিবারের সদস্যরা অনেক সময় আর্থিক সংকটে পড়েন। এ ধরনের পরিস্থিতি বিবেচনায় স্মারকলিপিতে বৈধ ওয়ারিশদের জমাকৃত আনুতোষিকের ৫০ শতাংশ অগ্রিম প্রদানের ব্যবস্থা করার প্রস্তাব করা হয়েছে। এর মাধ্যমে পেনশনভোগীর মৃত্যুর পর তাঁর পরিবারের সদস্যদের জরুরি আর্থিক প্রয়োজন মেটানো সহজ হতে পারে। একই সঙ্গে উত্তরাধিকার সংক্রান্ত জটিলতার কারণে দীর্ঘদিন অর্থ আটকে থাকার সমস্যা কমানোর সুযোগ তৈরি হবে। দ্বিতীয় স্বামী বা স্ত্রীকে পারিবারিক পেনশনের আওতায় আনার দাবি স্মারকলিপিতে পেনশনভোগীর স্বামী বা স্ত্রীর মৃত্যুর পর দ্বিতীয়বার বিবাহ করলে নতুন স্বামী বা স্ত্রীকে পারিবারিক পেনশনের আওতায় আনার প্রস্তাব করা হয়েছে। এটি একটি গুরুত্বপূর্ণ সামাজিক ও মানবিক বিষয়। কারণ জীবনসঙ্গীর মৃত্যুর পর অনেক পেনশনভোগী পুনরায় সংসার গড়ে তোলেন। কিন্তু নতুন জীবনসঙ্গীর আর্থিক নিরাপত্তা ও ভবিষ্যৎ অধিকার নিয়ে প্রশ্ন তৈরি হতে পারে। প্রস্তাবটি বাস্তবায়িত হলে সংশ্লিষ্ট বিধিমালায় প্রয়োজনীয় সংশোধন করে দ্বিতীয় স্বামী বা স্ত্রীর পেনশন-অধিকার নির্ধারণের সুযোগ তৈরি হতে পারে। পেনশনভোগী ও জীবনসঙ্গীর চিকিৎসায় আর্থিক সহায়তা অবসর গ্রহণের পর বয়স বৃদ্ধির সঙ্গে সঙ্গে চিকিৎসা ব্যয় বাড়তে থাকে। বিশেষ করে দীর্ঘমেয়াদি চিকিৎসা, অস্ত্রোপচার, ওষুধ এবং বিভিন্ন পরীক্ষার খরচ অনেক পেনশনভোগীর জন্য বড় আর্থিক বোঝা হয়ে দাঁড়ায়। এ সমস্যা বিবেচনায় পেনশনভোগী ও তাঁর স্বামী বা স্ত্রীর ব্যয়বহুল চিকিৎসায় পেনশন খাত থেকে আর্থিক সহযোগিতা প্রদানের প্রস্তাব করা হয়েছে। দাবিদারদের মতে, অবসরপ্রাপ্ত ব্যক্তিরা দীর্ঘ কর্মজীবনে রাষ্ট্রের বিভিন্ন দায়িত্ব পালন করেছেন। তাই তাঁদের বার্ধক্যকালীন চিকিৎসা ও স্বাস্থ্যসেবার বিষয়টি শুধু আর্থিক নয়, মানবিক দায়িত্ব হিসেবেও বিবেচনা করা প্রয়োজন। দাফন খরচ রাষ্ট্রীয় বা পেনশন খাত থেকে বহনের প্রস্তাব স্মারকলিপিতে সম্পূর্ণ মানবিক কারণে পেনশনভোগীর মৃত্যুর পর দাফন-কাফনের খরচ পেনশন খাত অথবা রাষ্ট্রীয় খাত থেকে বহনের প্রস্তাব রাখা হয়েছে। একজন পেনশনভোগীর মৃত্যুর পর তাঁর পরিবার অনেক সময় আর্থিক ও মানসিক সংকটের মধ্যে পড়ে। এমন পরিস্থিতিতে দাফন ও সংশ্লিষ্ট আনুষ্ঠানিকতার ব্যয় বহন করাও পরিবারের জন্য কঠিন হয়ে উঠতে পারে। তাই রাষ্ট্রীয় সহায়তার মাধ্যমে এ ব্যয় বহনের ব্যবস্থা চালুর দাবি জানানো হয়েছে। অবসরকালীন সময়ে দুই ইউনিট পেনশন প্রদানের প্রস্তাব স্মারকলিপিতে অবসরকালীন সময়ে মানবিক কারণে দুই ইউনিট পেনশন প্রদানের ব্যবস্থার কথাও উল্লেখ করা হয়েছে। প্রস্তাবটির উদ্দেশ্য হলো, বিশেষ পরিস্থিতিতে পেনশনভোগীদের আর্থিক প্রয়োজন ও জীবনযাত্রার ব্যয় বিবেচনায় অতিরিক্ত সহায়তা নিশ্চিত করা। তবে দুই ইউনিট পেনশন কোন কোন ক্ষেত্রে এবং কী শর্তে দেওয়া হবে, সে বিষয়ে বিস্তারিত নীতিমালা প্রয়োজন হবে। প্রতিবন্ধী সন্তান ও নাতি-নাতনিদের পারিবারিক পেনশনের আওতায় আনার দাবি স্মারকলিপির সবচেয়ে মানবিক প্রস্তাবগুলোর একটি হলো, বিশেষ চাহিদাসম্পন্ন ও প্রতিবন্ধী পরিবারের সদস্যদের পারিবারিক পেনশন সুবিধা সম্প্রসারণ করা। এতে প্রতিবন্ধী সন্তান এবং নাতি-নাতনিদের বিশেষ ক্ষেত্রে পারিবারিক পেনশনের আওতায় আনার কথা বলা হয়েছে। বিশেষ চাহিদাসম্পন্ন সদস্যদের জন্য তিন প্রজন্ম পর্যন্ত পারিবারিক পেনশন প্রদানের ব্যবস্থার প্রস্তাবও তুলে ধরা হয়েছে। দাবিদারদের বক্তব্য অনুযায়ী, যেসব পরিবারের প্রতিবন্ধী বা বিশেষ চাহিদাসম্পন্ন সদস্য রয়েছেন, তাঁদের অনেকেই আর্থিকভাবে সম্পূর্ণভাবে পরিবারের উপার্জনক্ষম ব্যক্তির ওপর নির্ভরশীল। পেনশনভোগীর মৃত্যুর পর এসব সদস্যের জীবনযাত্রা ও চিকিৎসা ব্যয় নির্বাহের জন্য স্থায়ী আর্থিক নিরাপত্তা প্রয়োজন। এ কারণে প্রচলিত পারিবারিক পেনশন ব্যবস্থায় বিশেষ বিধান যুক্ত করার দাবি জানানো হয়েছে। পেনশনের জন্য পৃথক খাত বা মন্ত্রণালয় প্রতিষ্ঠার দাবি পেনশন ব্যবস্থাপনায় স্বচ্ছতা ও জবাবদিহি নিশ্চিত করতে পৃথক পেনশন খাত অথবা স্বতন্ত্র মন্ত্রণালয় প্রতিষ্ঠার প্রস্তাব করা হয়েছে। স্মারকলিপিতে বলা হয়েছে, পেনশনভোগীদের মাসিক পেনশন, আনুতোষিক, চিকিৎসা সহায়তা, পারিবারিক পেনশন এবং অন্যান্য আর্থিক সুবিধার হিসাব স্বচ্ছভাবে সংরক্ষণ ও পরিচালনার জন্য একটি পৃথক প্রশাসনিক কাঠামো প্রয়োজন। এ ধরনের ব্যবস্থা চালু হলে পেনশন সংক্রান্ত তথ্য সংরক্ষণ, অর্থ ছাড়, হিসাব যাচাই এবং পেনশনভোগীদের অভিযোগ নিষ্পত্তি আরও সুশৃঙ্খলভাবে পরিচালনা করা সম্ভব হতে পারে। ২৭ জুন জাতীয় পেনশনার দিবস পালনের প্রস্তাব পেনশনভোগীদের অবদান, অধিকার ও মানবিক সমস্যাগুলো জাতীয় পর্যায়ে তুলে ধরতে প্রতিবছর ২৭ জুন জাতীয় পেনশনার দিবস পালনের প্রস্তাব দেওয়া হয়েছে। দাবিদারদের মতে, অবসরপ্রাপ্ত কর্মকর্তা-কর্মচারীরা দীর্ঘ কর্মজীবনে রাষ্ট্র ও জনগণের সেবা করেছেন। তাঁদের অবদানকে সম্মান জানানো এবং অবসরকালীন সমস্যাগুলো নিয়ে আলোচনা করার জন্য একটি নির্দিষ্ট দিবস থাকা প্রয়োজন। এ দিবস পালনের মাধ্যমে পেনশনভোগীদের অধিকার, সামাজিক নিরাপত্তা, চিকিৎসা সুবিধা এবং পারিবারিক পেনশন বিষয়ে জনসচেতনতা বাড়ানো সম্ভব বলে মনে করছেন প্রস্তাবকারীরা। পেনশনভোগীদের জন্য কেন গুরুত্বপূর্ণ এই ১০ দফা দাবি? স্মারকলিপির প্রস্তাবগুলো পর্যালোচনা করলে দেখা যায়, এগুলো মূলত পেনশনভোগীদের তিনটি গুরুত্বপূর্ণ সমস্যাকে কেন্দ্র করে তৈরি করা হয়েছে। প্রথমত, আর্থিক নিরাপত্তা: পেনশন দেড়গুণ করা, আনুতোষিকের হার বৃদ্ধি এবং পাঁচ বছর পরপর পেনশন পর্যালোচনার মাধ্যমে অবসরপ্রাপ্তদের ক্রয়ক্ষমতা ধরে রাখার চেষ্টা। দ্বিতীয়ত, পারিবারিক ও সামাজিক নিরাপত্তা: পেনশনভোগীর মৃত্যুর পর বৈধ ওয়ারিশ, স্বামী-স্ত্রী এবং প্রতিবন্ধী বা বিশেষ চাহিদাসম্পন্ন পরিবারের সদস্যদের আর্থিক অধিকার নিশ্চিত করা। তৃতীয়ত, চিকিৎসা ও মানবিক সহায়তা: পেনশনভোগী ও তাঁদের জীবনসঙ্গীর চিকিৎসা ব্যয়, দাফন খরচ এবং বিশেষ পরিস্থিতিতে অতিরিক্ত আর্থিক সহযোগিতার ব্যবস্থা করা। অর্থাৎ, প্রস্তাবগুলো শুধু মাসিক পেনশন বাড়ানোর মধ্যে সীমাবদ্ধ নয়; বরং অবসরপ্রাপ্ত ব্যক্তিদের জীবনের শেষ পর্যায় পর্যন্ত আর্থিক ও সামাজিক নিরাপত্তা নিশ্চিত করার একটি বিস্তৃত উদ্যোগ হিসেবে উপস্থাপিত হয়েছে। নতুন পে-স্কেল কার্যকর হলেও কেন নতুন দাবির প্রয়োজন? ২০২৬ সালের নতুন জাতীয় বেতন কাঠামো অনুযায়ী অবসরপ্রাপ্ত ও পারিবারিক পেনশনভোগীদের নিট পেনশন পুনর্নির্ধারণের ব্যবস্থা করা হয়েছে। নতুন কাঠামোয় বিদ্যমান নিট পেনশনের ওপর ভিত্তি করে বিভিন্ন শ্রেণিতে ৫৫ থেকে ১০০ শতাংশ পর্যন্ত বৃদ্ধির বিধান এবং সর্বোচ্চ ৭০ হাজার ২০০ টাকা নিট পেনশনের সীমা নির্ধারণের তথ্য প্রকাশিত হয়েছে। Jago News+2 তবে নতুন পে-স্কেলে পেনশন পুনর্নির্ধারণ এবং স্মারকলিপিতে উত্থাপিত ১০ দফা দাবি এক বিষয় নয়। নতুন কাঠামোর নির্ধারিত সুবিধার পাশাপাশি পেনশনভোগীরা আরও কিছু সুবিধা ও বিধিমালা সংশোধনের দাবি জানাচ্ছেন। বিশেষ করে আনুতোষিকের হার ২৩০ টাকা থেকে ৩০০ টাকা করা, ১০ বছর পূর্তিতে পেনশন দেড়গুণ করা, চিকিৎসা সহায়তা এবং পারিবারিক পেনশনের পরিধি বাড়ানোর প্রস্তাবগুলো বাস্তবায়নের জন্য পৃথক সরকারি সিদ্ধান্ত প্রয়োজন হবে। সরকারের সিদ্ধান্তের অপেক্ষায় পেনশনভোগীরা অবসরপ্রাপ্ত কর্মকর্তা-কর্মচারীদের পক্ষ থেকে উত্থাপিত এই ১০ দফা প্রস্তাব বাস্তবায়িত হলে পেনশন ব্যবস্থায় আর্থিক ও মানবিক সুরক্ষার পরিধি বাড়তে পারে। বিশেষ করে দীর্ঘদিন ধরে পেনশনের ওপর নির্ভরশীল প্রবীণ ব্যক্তিদের চিকিৎসা, জীবনযাত্রা এবং পারিবারিক নিরাপত্তার ক্ষেত্রে ইতিবাচক পরিবর্তনের সুযোগ তৈরি হতে পারে। তবে এসব প্রস্তাবের কোনোটিই শুধু স্মারকলিপি পেশের মাধ্যমে কার্যকর হবে না। এর জন্য সরকারের নীতিগত অনুমোদন, আর্থিক সক্ষমতা যাচাই, সংশ্লিষ্ট পেনশনবিধি সংশোধন এবং বাস্তবায়ন পরিকল্পনা প্রয়োজন। সব মিলিয়ে, পেনশনভোগীদের ১০ দফা দাবি অবসরকালীন আর্থিক সুবিধার পাশাপাশি সামাজিক মর্যাদা, চিকিৎসা অধিকার ও পরিবারের ভবিষ্যৎ নিরাপত্তার প্রশ্নটিকে সামনে নিয়ে এসেছে। এখন সংশ্লিষ্ট মহলের প্রত্যাশা, সরকার দাবিগুলো গুরুত্বসহকারে পর্যালোচনা করে বাস্তবসম্মত ও মানবিক সিদ্ধান্ত গ্রহণ করবে। নারী গ্রাম পুলিশদের মাতৃত্বকালীন সুবিধায় বড় পরিবর্তন, ৬ মাস ছুটিতে মিলবে পূর্ণ বেতন-ভাতা সোনালী ব্যাংক থেকে ৪০ লাখ টাকা পর্যন্ত পার্সোনাল লোন! ৮ বছর মেয়াদে কিস্তি কত, আবেদন করতে লাগবে যেসব কাগজপত্র এমপিওভুক্ত শিক্ষকদের বেতন নিয়ে বড় উদ্যোগ, নতুন পে স্কেল কার্যকরে অর্থ বিভাগের সিদ্ধান্তের অপেক্ষা গার্মেন্টস শ্রমিকদের বেতন বাড়ানোর বড় প্রস্তাব, সর্বনিম্ন ৩২ হাজার ও সর্বোচ্চ ৫১ হাজার ৫০০ টাকা সরকারি চাকরিতে পুলিশ ভেরিফিকেশন: নিয়োগের আগে যে ১৪ ধরনের তথ্য দিতে হবে, ফরম পূরণের নিয়ম জানুন সোনালী ব্যাংকের শিক্ষা বৃত্তি ২০২৫: দরিদ্র ও মেধাবী শিক্ষার্থীদের আবেদন শুরু, শেষ সময় ২৭ নভেম্বর

সঞ্চয়পত্রের আবেদন ও মুনাফার হিসাব এখন এক প্ল্যাটফর্মে, থাকছে চার ধরনের ফরম তৈরির সুবিধা

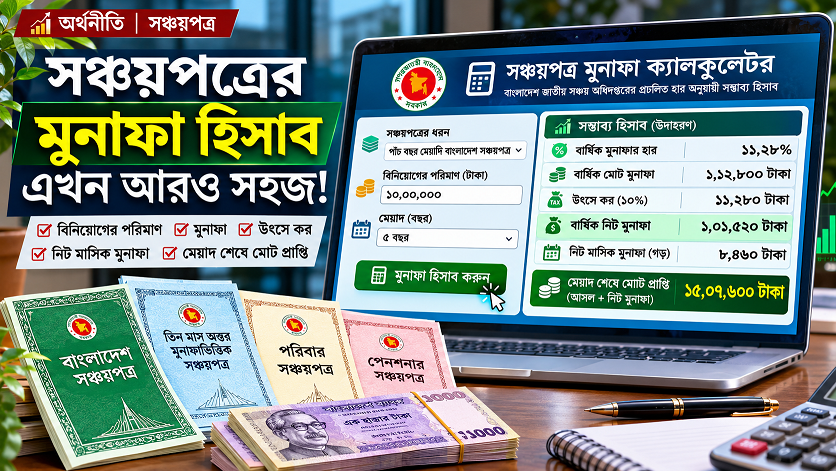
সঞ্চয়পত্রের আবেদন ও মুনাফার হিসাব এখন এক প্ল্যাটফর্মে
সঞ্চয়পত্রের আবেদন ও মুনাফার হিসাব এখন এক প্ল্যাটফর্মে, থাকছে চার ধরনের ফরম তৈরির সুবিধা ছবি: টেকনিক্যাল আলামিন

সঞ্চয়পত্রে বিনিয়োগ করতে আগ্রহীদের জন্য আবেদন ফরম পূরণ, নমিনির তথ্য সংযোজন, ব্যাংক হিসাবের বিবরণ প্রদান এবং সম্ভাব্য মুনাফা হিসাব করার কাজ আরও সহজ করার উদ্যোগ নেওয়া হয়েছে। এ লক্ষ্যে তৈরি করা হয়েছে একটি সমন্বিত ডিজিটাল সঞ্চয়পত্র আবেদন ফরম জেনারেটর। এতে একবার ব্যক্তিগত ও বিনিয়োগসংক্রান্ত তথ্য ইনপুট দিলেই একাধিক ধরনের সঞ্চয়পত্রের আবেদন ফরম স্বয়ংক্রিয়ভাবে প্রস্তুত করা যাবে।

সঞ্চয়পত্র_আবেদন_ফরম_জেনারেটর

সাধারণত সঞ্চয়পত্র কেনার সময় আবেদনকারীকে বিভিন্ন ধরনের ব্যক্তিগত তথ্য, পরিচয়পত্র, ঠিকানা, নমিনি, ব্যাংক হিসাব এবং বিনিয়োগের পরিমাণ উল্লেখ করতে হয়। একাধিক ধরনের সঞ্চয়পত্র কেনার ক্ষেত্রে একই তথ্য বারবার পূরণ করতে হয়। এতে সময় বেশি লাগার পাশাপাশি ভুল তথ্য দেওয়ার আশঙ্কাও থাকে। নতুন এই ডিজিটাল ব্যবস্থায় একই তথ্য একাধিক ফরমে ব্যবহারের সুযোগ থাকায় আবেদন প্রস্তুত করার প্রক্রিয়া অনেকটাই সহজ হতে পারে।

চার ধরনের সঞ্চয়পত্রের আবেদন ফরম তৈরির সুবিধা

ডিজিটাল জেনারেটরটিতে চার ধরনের সঞ্চয়পত্রের আবেদন ফরম তৈরির ব্যবস্থা রাখা হয়েছে। এগুলো হলো—

১. তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র।

২. পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র।

৩. পরিবার সঞ্চয়পত্র।

৪. পেনশনার সঞ্চয়পত্র।

আবেদনকারীকে প্রথমে একটি নির্দিষ্ট ডাটা এন্ট্রি প্যানেলে প্রয়োজনীয় তথ্য দিতে হবে। এরপর সংশ্লিষ্ট সঞ্চয়পত্রের ফরম নির্বাচন করলে আগে দেওয়া তথ্য নির্ধারিত ঘরে স্বয়ংক্রিয়ভাবে বসে যাবে।

এতে প্রতিটি ফরমের জন্য আলাদাভাবে নাম, ঠিকানা, পরিচয়পত্র নম্বর কিংবা ব্যাংক হিসাবের তথ্য লেখার প্রয়োজন কমবে।

ব্যক্তিগত তথ্য থেকে বিনিয়োগের বিবরণ—সবই এক জায়গায়

জেনারেটরের সাধারণ তথ্য বিভাগে নিবন্ধন নম্বর, ইস্যুর তারিখ, বিনিয়োগের পরিমাণ এবং টাকার অঙ্ক কথায় লেখার ব্যবস্থা রয়েছে।

এ ছাড়া বিনিয়োগকারীর নাম, জাতীয় পরিচয়পত্র নম্বর, জন্মতারিখ, মোবাইল নম্বর, TIN, ই-মেইল, বর্তমান ঠিকানা এবং স্থায়ী ঠিকানা দেওয়ার সুযোগ রয়েছে।

তিন মাস অন্তর মুনাফাভিত্তিক ও পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রের ক্ষেত্রে দ্বিতীয় ক্রেতার তথ্য দেওয়ার জন্যও আলাদা বিভাগ রাখা হয়েছে।

এর ফলে যৌথ বিনিয়োগের আবেদন প্রস্তুত করার সময় দুইজন ক্রেতার তথ্য একই ব্যবস্থায় সংরক্ষণ ও ব্যবহার করা সম্ভব হবে।

নমিনি নির্বাচনে থাকছে দুটি আলাদা ঘর

সঞ্চয়পত্রের আবেদন প্রক্রিয়ায় নমিনি নির্বাচন একটি গুরুত্বপূর্ণ বিষয়। এ কারণে জেনারেটরটিতে দুইজন নমিনির তথ্য দেওয়ার ব্যবস্থা রাখা হয়েছে।

প্রতিটি নমিনির জন্য নাম, NID, জন্ম নিবন্ধন অথবা পাসপোর্ট নম্বর, জন্মতারিখ, বর্তমান ও স্থায়ী ঠিকানা, মোবাইল নম্বর এবং বিনিয়োগকারীর সঙ্গে সম্পর্ক উল্লেখ করা যাবে।

এ ছাড়া প্রত্যেক নমিনির জন্য প্রাপ্যতার হার শতকরা হিসাবে নির্ধারণ করার সুযোগ রয়েছে।

উদাহরণস্বরূপ, একজন নমিনির জন্য ৬০ শতাংশ এবং অন্যজনের জন্য ৪০ শতাংশ নির্ধারণ করা যাবে। তবে আবেদন জমা দেওয়ার আগে নমিনির পরিচয় ও প্রাপ্যতার হার সংশ্লিষ্ট বিধি অনুযায়ী যাচাই করে নেওয়া প্রয়োজন।

পেনশনারদের জন্য বিশেষ তথ্য সংযোজন

অবসরপ্রাপ্ত সরকারি কর্মকর্তা-কর্মচারীদের সঞ্চয়পত্রের আবেদন প্রস্তুতের ক্ষেত্রে সাধারণ আবেদনকারীর তুলনায় অতিরিক্ত কিছু তথ্য প্রয়োজন হয়। বিশেষ করে অবসর গ্রহণের তারিখ, পেনশন প্রদানকারী অফিস, ভবিষ্য তহবিল এবং আনুতোষিকের তথ্য গুরুত্বপূর্ণ।

ডিজিটাল জেনারেটরে এসব তথ্যের জন্য আলাদা বিভাগ রাখা হয়েছে।

এখানে অবসরপ্রাপ্ত কর্মকর্তা-কর্মচারীর নাম, পদবি, পেনশন প্রদানকারী অফিসের নাম ও ঠিকানা এবং অবসর গ্রহণের তারিখ দেওয়া যাবে।

এ ছাড়া ভবিষ্য তহবিল ও আনুতোষিকের মঞ্জুরিপত্র নম্বর এবং তারিখ উল্লেখ করার ব্যবস্থা রয়েছে।

মৃত চাকরিজীবীর ক্ষেত্রে পারিবারিক পেনশন গ্রহণকারী স্বামী, স্ত্রী অথবা সন্তানের তথ্যও যুক্ত করা যাবে। এর মধ্যে রয়েছে নাম, জন্মতারিখ, NID বা অন্যান্য পরিচয়পত্রের নম্বর এবং পারিবারিক পেনশন গ্রহণের তারিখ।

একই সঙ্গে প্রাপ্ত আনুতোষিক ও ভবিষ্য তহবিলের অর্থ অঙ্কে এবং কথায় লেখার সুবিধাও রাখা হয়েছে।

ব্যাংক হিসাব ও চেকের তথ্য পূরণ করা যাবে

সঞ্চয়পত্রের মুনাফা ও আসল অর্থ গ্রহণের জন্য ব্যাংক হিসাবের সঠিক তথ্য দেওয়া জরুরি। জেনারেটরে এ জন্য পৃথক বিভাগ রাখা হয়েছে।

এখানে হিসাবের ধরন, হিসাবের শিরোনাম, হিসাব নম্বর, ব্যাংক ও শাখার নাম এবং রাউটিং নম্বর দেওয়া যাবে।

হিসাবের ধরন হিসেবে সঞ্চয়ী, চলতি অথবা অন্যান্য নির্বাচন করার সুযোগ রয়েছে।

অন্যদিকে সঞ্চয়পত্র কেনার অর্থ পরিশোধের জন্য নগদ, চেক অথবা অন্যান্য পদ্ধতি নির্বাচন করা যাবে। চেকের মাধ্যমে অর্থ পরিশোধের ক্ষেত্রে চেক নম্বর, চেকের তারিখ, ব্যাংক ও শাখার নাম এবং রাউটিং নম্বর উল্লেখ করা যাবে।

প্রাতিষ্ঠানিক বিনিয়োগের জন্যও আলাদা ব্যবস্থা

ব্যক্তিগত বিনিয়োগের পাশাপাশি পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রের প্রাতিষ্ঠানিক বিনিয়োগসংক্রান্ত তথ্য দেওয়ার ব্যবস্থাও রয়েছে।

এখানে প্রতিষ্ঠান বা কোম্পানির নাম, ঠিকানা, E-TIN/BIN, ট্রেড লাইসেন্স নম্বর এবং নিবন্ধন নম্বর যুক্ত করা যাবে।

এ ছাড়া তহবিলের ধরন হিসেবে স্বীকৃত ভবিষ্য তহবিল অথবা আয়কর অধ্যাদেশ-সংক্রান্ত বিকল্প নির্বাচন করার ব্যবস্থা রাখা হয়েছে।

প্রাতিষ্ঠানিক ব্যাংক হিসাবের নাম, হিসাব নম্বর, ব্যাংক ও শাখা, রাউটিং নম্বর এবং হিসাবের ধরন উল্লেখ করা যাবে।

এ ছাড়া তহবিলের স্থিতির বিবরণ, স্বীকৃতিপত্র, বিনিয়োগের পরিমাণ, চেকের তথ্য, আয়বর্ষ, আয়ের পরিমাণ এবং উপকর কমিশনারের প্রত্যয়নপত্র সংযুক্তির তথ্য দেওয়ার সুযোগ রয়েছে।

বিনিয়োগের আগে সম্ভাব্য মুনাফা হিসাবের সুবিধা

সঞ্চয়পত্র কেনার আগে বিনিয়োগকারীদের অন্যতম আগ্রহের বিষয় হলো—কত টাকা বিনিয়োগ করলে কত মুনাফা পাওয়া যাবে। এই বিষয়টি বিবেচনায় রেখে জেনারেটরে মুনাফা ক্যালকুলেটর যুক্ত করা হয়েছে।

এতে সঞ্চয়পত্রের ধরন ও বিনিয়োগের পরিমাণ অনুযায়ী সম্ভাব্য মুনাফার হিসাব দেখা যায়।

জেনারেটরে জুলাই থেকে ডিসেম্বর ২০২৬ সময়ের জন্য সংরক্ষিত মুনাফার হার অনুযায়ী নিম্নোক্ত হিসাব দেখানো হয়েছে।

সঞ্চয়পত্রের ধরন ৭.৫০ লাখ টাকা পর্যন্ত অতিরিক্ত অংশ
তিন মাস অন্তর মুনাফাভিত্তিক ১১.২২% ১১.০৭%
পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র ১১.২৮% ১১.০১%
পরিবার সঞ্চয়পত্র ১১.৫২% ১১.০১%
পেনশনার সঞ্চয়পত্র ১১.৭৬% ১১.০১%

ক্যালকুলেটরের মাধ্যমে বার্ষিক মোট মুনাফা, উৎসে কর, কর বাদে বার্ষিক নিট মুনাফা, মাসিক গড় নিট মুনাফা এবং মেয়াদ শেষে আসলসহ সম্ভাব্য মোট প্রাপ্তির হিসাব দেখার ব্যবস্থা রয়েছে।

তবে উল্লেখিত মুনাফার হারগুলো জেনারেটরে সংরক্ষিত তথ্যের ভিত্তিতে দেখানো হয়েছে। বিনিয়োগের সময় কার্যকর সরকারি হার, করের বিধান এবং বিনিয়োগের সীমা সংশ্লিষ্ট কর্তৃপক্ষের কাছ থেকে যাচাই করতে হবে।

কারা পরিবার সঞ্চয়পত্র কিনতে পারবেন?

জেনারেটরে পরিবার সঞ্চয়পত্রের ক্রেতার ধরন নির্বাচনের জন্য তিনটি শ্রেণি রাখা হয়েছে।

  • ১৮ বছর বা তদূর্ধ্ব বয়সের মহিলা।
  • ৬৫ বছর বা তদূর্ধ্ব বয়সের পুরুষ।
  • শারীরিক প্রতিবন্ধী ব্যক্তি।

এ ছাড়া তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র, পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র এবং পেনশনার সঞ্চয়পত্রের জন্যও পৃথক বিনিয়োগকারী শ্রেণি উল্লেখ করা হয়েছে।

তবে কেবল জেনারেটরে শ্রেণি নির্বাচন করলেই বিনিয়োগের যোগ্যতা নিশ্চিত হয় না। সংশ্লিষ্ট সরকারি বিধিমালা ও প্রয়োজনীয় কাগজপত্রের শর্ত পূরণ করতে হবে।

কয়েকটি ক্লিকেই প্রিন্ট করা যাবে আবেদন ফরম

ডিজিটাল জেনারেটরের আরেকটি সুবিধা হলো আবেদন ফরম প্রিন্ট করার ব্যবস্থা। তথ্য দেওয়া শেষ হলে ব্যবহারকারী নির্দিষ্ট ফরম নির্বাচন করে সেটি প্রিন্ট করতে পারবেন।

এ ছাড়া চারটি ফরম একসঙ্গে প্রিন্ট করার সুবিধাও রয়েছে।

ফরমে নির্ধারিত স্থানে আবেদনকারীর তথ্য স্বয়ংক্রিয়ভাবে বসানো হবে। ফলে হাতে লিখে প্রতিটি ঘর পূরণ করার ঝামেলা কমবে।

জেনারেটরের কোডে তথ্য সংরক্ষণ ও আগের তথ্য পুনরায় ব্যবহারের ব্যবস্থাও রাখা হয়েছে। ফলে পরবর্তী সময়ে নতুন আবেদন ফরম তৈরি করতে আগের তথ্য আবার ব্যবহার করা সম্ভব।

আবেদনকারীদের জন্য গুরুত্বপূর্ণ সতর্কতা

ডিজিটাল জেনারেটরটি মূলত আবেদন ফরম প্রস্তুত ও সম্ভাব্য মুনাফা হিসাবের সহায়ক ব্যবস্থা। এটি কোনো সরকারি অনুমোদিত অনলাইন সঞ্চয়পত্র বিক্রয় প্ল্যাটফর্ম নয়।

এটি ব্যবহার করে ফরম তৈরি করলেই সঞ্চয়পত্র কেনা সম্পন্ন হবে না। আবেদনকারীকে সংশ্লিষ্ট ব্যাংক, সঞ্চয় ব্যুরো বা ডাকঘরের নির্ধারিত প্রক্রিয়া অনুসরণ করতে হবে।

বিশেষ করে NID নম্বর, জন্মতারিখ, ব্যাংক হিসাব, নমিনি এবং বিনিয়োগের পরিমাণ দেওয়ার ক্ষেত্রে সতর্ক থাকতে হবে। জমা দেওয়ার আগে সব তথ্য মূল কাগজপত্রের সঙ্গে মিলিয়ে নেওয়া জরুরি।

এ ছাড়া বিনিয়োগের সর্বোচ্চ সীমা, মুনাফার হার, উৎসে কর এবং ক্রেতার যোগ্যতা সম্পর্কে সর্বশেষ সরকারি নির্দেশনা যাচাই করতে হবে।

সঞ্চয়পত্র বিনিয়োগে ডিজিটাল সুবিধার নতুন সম্ভাবনা

সঞ্চয়পত্রের আবেদন প্রস্তুত করার ক্ষেত্রে একই তথ্য বারবার দেওয়ার সমস্যা অনেক বিনিয়োগকারীর জন্য সময়সাপেক্ষ। বিশেষ করে পেনশনার, যৌথ বিনিয়োগকারী এবং প্রাতিষ্ঠানিক বিনিয়োগকারীদের ক্ষেত্রে তথ্যের পরিমাণ তুলনামূলক বেশি।

এ ধরনের ডিজিটাল ফরম জেনারেটর ব্যবহার করে আবেদনকারীরা নিজেদের তথ্য এক জায়গায় সাজিয়ে রাখতে পারবেন। একই সঙ্গে সম্ভাব্য মুনাফা সম্পর্কে ধারণা পাওয়া এবং প্রয়োজনীয় ফরম প্রিন্ট করার সুবিধাও পাবেন।

সব মিলিয়ে সঞ্চয়পত্র কেনার প্রস্তুতিমূলক কাজকে সহজ, দ্রুত ও গোছানো করার ক্ষেত্রে এই উদ্যোগটি সহায়ক হতে পারে। তবে চূড়ান্ত আবেদন ও বিনিয়োগের ক্ষেত্রে সরকারি নির্দেশনা এবং সংশ্লিষ্ট প্রতিষ্ঠানের অনুমোদিত ফরমই অনুসরণ করতে হবে।
মন্তব্য (০)

মন্তব্য করুন

আপনার ই-মেইল ঠিকানা প্রকাশ করা হবে না। মন্তব্য প্রকাশের আগে মন্তব্য নীতিমালা পড়ুন।