সোনালী ব্যাংকে ৪০ লাখ টাকা পর্যন্ত ব্যক্তিগত ঋণ, কারা পাবেন এবং মাসিক কিস্তি কত?

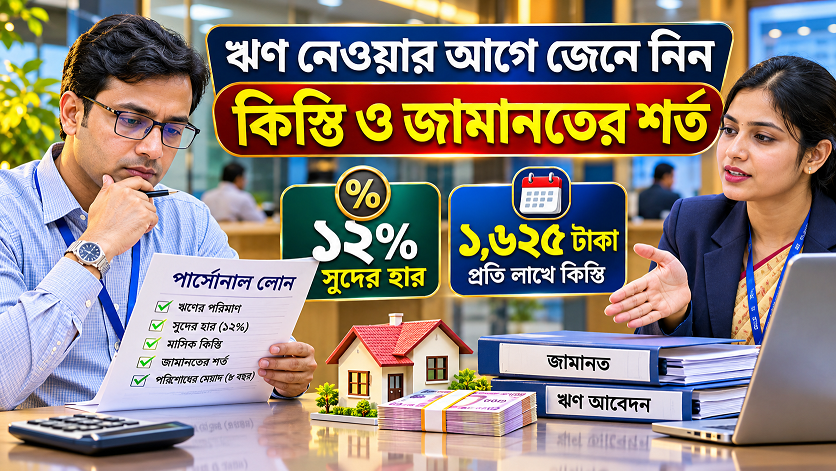
হঠাৎ আর্থিক প্রয়োজন, বাড়ি নির্মাণ, চিকিৎসা, সন্তানের পড়াশোনা কিংবা পারিবারিক জরুরি ব্যয় মেটাতে ব্যক্তিগত ঋণ বা পার্সোনাল লোন নিতে চান অনেক সরকারি কর্মকর্তা-কর্মচারী। এ ক্ষেত্রে দেশের রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক সোনালী ব্যাংক পিএলসির ব্যক্তিগত ঋণ কর্মসূচি নিয়ে আগ্রহ রয়েছে চাকরিজীবীদের মধ্যে।
প্রচারিত তথ্য অনুযায়ী, সোনালী ব্যাংকের মাধ্যমে বেতন গ্রহণকারী সরকারি, আধা সরকারি ও রাষ্ট্রায়ত্ত প্রতিষ্ঠানের কর্মকর্তা-কর্মচারীরা নির্দিষ্ট শর্ত পূরণ সাপেক্ষে এ ঋণের জন্য আবেদন করতে পারবেন। ঋণের পরিমাণ সর্বোচ্চ ৪০ লাখ টাকা পর্যন্ত হতে পারে বলে উল্লেখ করা হয়েছে। তবে ঋণগ্রহীতার বেতন, ঋণ পরিশোধের সক্ষমতা, চাকরির অবস্থা এবং জামানতের ধরন বিবেচনা করেই চূড়ান্ত ঋণ অনুমোদন করা হবে।
আবেদন করার আগে ঋণের পরিমাণ, সুদের হার, কিস্তি, জামানত ও পরিশোধের মেয়াদ সম্পর্কে পরিষ্কার ধারণা থাকা জরুরি।
সোনালী ব্যাংকের পার্সোনাল লোন: ঋণের পরিমাণ ও শর্ত
প্রচারিত ঋণসংক্রান্ত তথ্য অনুযায়ী, এই ঋণের গুরুত্বপূর্ণ বিষয়গুলো হলো—
| ঋণের বিষয় | প্রচারিত তথ্য |
|---|---|
| সর্বোচ্চ ঋণসীমা | ৪০ লাখ টাকা |
| জামানতবিহীন ঋণ | সর্বোচ্চ ১০ লাখ টাকা |
| জামানতসহ ঋণ | ১১–৪০ লাখ টাকা |
| সুদের হার | ১২ শতাংশ |
| সর্বোচ্চ পরিশোধের মেয়াদ | ৮ বছর |
| প্রতি লাখে মাসিক কিস্তি | প্রায় ১,৬২৫ টাকা |
তবে এসব শর্ত আবেদনকারীর যোগ্যতা, ব্যাংকের অনুমোদন এবং প্রযোজ্য ঋণনীতির ওপর নির্ভরশীল।
কারা সোনালী ব্যাংকের পার্সোনাল লোন পাবেন?
প্রচারিত তথ্য অনুসারে, মূলত সরকারি, আধা সরকারি এবং রাষ্ট্রায়ত্ত প্রতিষ্ঠানে কর্মরত যেসব কর্মকর্তা-কর্মচারীর বেতন সোনালী ব্যাংকের মাধ্যমে পরিশোধ করা হয়, তাঁরা এ ঋণের জন্য আবেদন করতে পারবেন।
তবে শুধু সোনালী ব্যাংকে বেতন হিসাব থাকলেই ঋণ পাওয়া নিশ্চিত নয়। ব্যাংক সাধারণত কয়েকটি বিষয় যাচাই করে থাকে।
1. আবেদনকারীর চাকরির ধরন ও স্থায়িত্ব।
2. মাসিক বেতন ও অন্যান্য নিয়মিত আয়।
3. চাকরির অবশিষ্ট মেয়াদ।
4. আগের ঋণের ইতিহাস ও CIB প্রতিবেদন।
5. মাসিক কিস্তি পরিশোধের সক্ষমতা।
6. প্রয়োজন অনুযায়ী জামিনদার ও জামানতের গ্রহণযোগ্যতা।
সোনালী ব্যাংকের প্রকাশিত পার্সোনাল লোন পণ্যের তথ্যেও স্থায়ী চাকরি, চাকরির মেয়াদ এবং ঋণ মূল্যায়নের বিষয়গুলো উল্লেখ রয়েছে।
সর্বোচ্চ ৪০ লাখ টাকা ঋণ পাওয়ার সুযোগ
এই ঋণ কর্মসূচির সবচেয়ে আলোচিত বিষয় হচ্ছে সর্বোচ্চ ৪০ লাখ টাকা ঋণের সীমা।
প্রচারিত তথ্য অনুযায়ী, ঋণের পরিমাণ দুই ভাগে বিভক্ত।
১. জামানতবিহীন ঋণ: সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত জামানত ছাড়া ঋণ নেওয়ার সুযোগ রয়েছে বলে উল্লেখ করা হয়েছে। তবে ব্যক্তিগত গ্যারান্টি, প্রয়োজনীয় কাগজপত্র এবং ব্যাংকের নির্ধারিত শর্ত প্রযোজ্য হতে পারে।
২. জামানতসহ ঋণ: ১০ লাখ টাকার বেশি অর্থাৎ ১১ লাখ থেকে সর্বোচ্চ ৪০ লাখ টাকা পর্যন্ত ঋণের ক্ষেত্রে উপযুক্ত জামানত দিতে হবে বলে প্রচারিত তথ্যে উল্লেখ রয়েছে।
এ ক্ষেত্রে ব্যাংক জামানতের গ্রহণযোগ্যতা, মূল্যায়ন এবং ঋণের বিপরীতে পর্যাপ্ত নিরাপত্তা রয়েছে কি না, তা যাচাই করবে।
মনে রাখতে হবে, ৪০ লাখ টাকা সর্বোচ্চ ঋণসীমা; প্রত্যেক আবেদনকারী এই পরিমাণ অর্থ পাবেন, এমন নিশ্চয়তা নেই।
১২ শতাংশ সুদে মাসিক কিস্তি কত?
প্রচারিত তথ্য অনুযায়ী, বার্ষিক সুদের হার ১২ শতাংশ এবং প্রতি ১ লাখ টাকা ঋণের বিপরীতে মাসিক কিস্তি প্রায় ১ হাজার ৬২৫ টাকা।
এই হিসাব অনুসারে বিভিন্ন অঙ্কের ঋণের সম্ভাব্য মাসিক কিস্তি নিচে দেওয়া হলো।
| ঋণের পরিমাণ | আনুমানিক মাসিক কিস্তি |
|---|---|
| ৫ লাখ টাকা | ৮,১২৫ টাকা |
| ১০ লাখ টাকা | ১৬,২৫০ টাকা |
| ১৫ লাখ টাকা | ২৪,৩৭৫ টাকা |
| ২০ লাখ টাকা | ৩২,৫০০ টাকা |
| ২৫ লাখ টাকা | ৪০,৬২৫ টাকা |
| ৩০ লাখ টাকা | ৪৮,৭৫০ টাকা |
| ৩৫ লাখ টাকা | ৫৬,৮৭৫ টাকা |
| ৪০ লাখ টাকা | ৬৫,০০০ টাকা |
উপরের হিসাব প্রতি লাখে ১,৬২৫ টাকা কিস্তির প্রচারিত হার ধরে করা হয়েছে। এগুলো ব্যাংকের চূড়ান্ত EMI সূচি নয়।
৪০ লাখ টাকা ঋণ নিলে মোট কত টাকা পরিশোধ করতে হবে?
ধরা যাক, একজন সরকারি কর্মকর্তা ৪০ লাখ টাকা ঋণ নিলেন এবং ৮ বছর বা ৯৬ মাসে পরিশোধ করবেন।
প্রচারিত কিস্তির হিসাব অনুযায়ী:
-
মূল ঋণ: ৪০,০০,০০০ টাকা।
-
মাসিক কিস্তি: ৬৫,০০০ টাকা।
-
মোট কিস্তি: ৯৬টি।
-
মোট পরিশোধ: ৬২,৪০,০০০ টাকা।
-
আনুমানিক অতিরিক্ত পরিশোধ: ২২,৪০,০০০ টাকা।
অর্থাৎ, প্রচারিত কিস্তির হার অপরিবর্তিত থাকলে ৪০ লাখ টাকা ঋণের বিপরীতে ৮ বছরে মোট ৬২ লাখ ৪০ হাজার টাকা পরিশোধ করতে হতে পারে।
তবে ব্যাংকের প্রকৃত সুদ গণনা পদ্ধতি, কিস্তি নির্ধারণ, সুদের পরিবর্তন এবং অন্যান্য চার্জের কারণে চূড়ান্ত হিসাব ভিন্ন হতে পারে।
ঋণ পরিশোধের সর্বোচ্চ মেয়াদ কত বছর?
প্রচারিত নতুন শর্ত অনুযায়ী, সোনালী ব্যাংকের এই পার্সোনাল লোন পরিশোধের সর্বোচ্চ মেয়াদ ৮ বছর।
অর্থাৎ, ঋণগ্রহীতা ব্যাংকের অনুমোদন সাপেক্ষে সর্বোচ্চ ৯৬ মাস পর্যন্ত কিস্তিতে ঋণ পরিশোধ করতে পারবেন।
তবে আবেদনকারীর চাকরির অবশিষ্ট মেয়াদ, অবসর গ্রহণের সময় এবং ব্যাংকের নির্ধারিত নীতিমালা অনুযায়ী ঋণের প্রকৃত মেয়াদ নির্ধারিত হতে পারে।
ঋণ নিতে কী কী কাগজপত্র প্রয়োজন হতে পারে?
ব্যাংকের প্রচলিত পার্সোনাল লোনের তথ্য অনুযায়ী, আবেদনকারীর কাছ থেকে সাধারণত নিচের কাগজপত্র চাওয়া হতে পারে।
1. জাতীয় পরিচয়পত্রের ফটোকপি।
2. সাম্প্রতিক পাসপোর্ট সাইজের ছবি।
3. অফিস পরিচয়পত্র।
4. সর্বশেষ মাসের বেতন সনদ বা বেতন বিবরণী।
5. ব্যাংক হিসাবের সাম্প্রতিক বিবরণী।
6. ই-টিআইএন সনদ।
7. জিপিএফ বা সিপিএফ হিসাবের বিবরণী, প্রযোজ্য ক্ষেত্রে।
8. জামিনদারের জাতীয় পরিচয়পত্র ও প্রয়োজনীয় কাগজপত্র।
9. জামানতসংক্রান্ত প্রয়োজনীয় দলিল, প্রযোজ্য ক্ষেত্রে।
ব্যাংক ও ঋণের ধরন অনুযায়ী অতিরিক্ত কাগজপত্র প্রয়োজন হতে পারে।
আবেদন করার আগে যেসব বিষয় খেয়াল রাখবেন
পার্সোনাল লোন নেওয়ার ক্ষেত্রে কয়েকটি বিষয়ে বিশেষ সতর্কতা প্রয়োজন।
-
মাসিক বেতন থেকে কিস্তি দেওয়ার পর সংসারের প্রয়োজনীয় খরচ চালানো সম্ভব কি না, তা হিসাব করুন।
-
আগে থেকে অন্য কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠানে ঋণ থাকলে সেটিও বিবেচনায় রাখুন।
-
জামানত দিলে তার মূল্য, মালিকানা ও আইনি কাগজপত্র যাচাই করুন।
-
সুদের হার পরিবর্তনশীল কি না, তা ব্যাংকের কাছ থেকে জেনে নিন।
-
প্রসেসিং ফি, CIB চার্জ, স্ট্যাম্প ও অন্যান্য খরচ সম্পর্কে লিখিত তথ্য নিন।
-
ঋণ অনুমোদনের আগে মোট কত টাকা ফেরত দিতে হবে, তা জেনে নিন।
গুরুত্বপূর্ণ: ঋণের সীমা নিয়ে ব্যাংকের ওয়েবসাইটে ভিন্ন তথ্য রয়েছে
সোনালী ব্যাংকের নিজস্ব ওয়েবসাইটে প্রকাশিত পার্সোনাল লোন পণ্যের তথ্যে বর্তমানে ১ লাখ থেকে ২০ লাখ টাকা পর্যন্ত ঋণ এবং ১২ থেকে ৬০ মাস মেয়াদের কথা উল্লেখ রয়েছে। অন্যদিকে, ৪০ লাখ টাকা ও ৮ বছর মেয়াদের নতুন সীমা নিয়ে বিভিন্ন মাধ্যমে ২৮ জুন ২০২৬ তারিখের সংশোধিত নির্দেশনার তথ্য প্রচারিত হয়েছে।
তাই ৪০ লাখ টাকা, ১০ লাখ টাকা জামানতবিহীন সীমা এবং ৮ বছরের মেয়াদসংক্রান্ত তথ্য চূড়ান্তভাবে নিশ্চিত হতে সংশ্লিষ্ট সোনালী ব্যাংক শাখা থেকে সর্বশেষ সার্কুলার ও অনুমোদিত ঋণনীতির কপি সংগ্রহ করা উচিত।
সোনালী ব্যাংকের ওয়েবসাইট: Sonali Bank PLC।
সরকারি চাকরিজীবীদের জন্য কতটা উপকারী এই ঋণ?
সরকারি ও রাষ্ট্রায়ত্ত প্রতিষ্ঠানে কর্মরত চাকরিজীবীদের অনেক সময় চিকিৎসা, বাড়ি নির্মাণ, সন্তানের উচ্চশিক্ষা কিংবা পারিবারিক প্রয়োজনে বড় অঙ্কের অর্থের প্রয়োজন হয়। এমন পরিস্থিতিতে ব্যাংকঋণ একটি বিকল্প অর্থায়নের সুযোগ তৈরি করতে পারে।
তবে ঋণের পরিমাণ বেশি হলেই সেটি গ্রহণ করা উচিত নয়। বরং নিজের মাসিক আয়, সংসারের ব্যয়, ভবিষ্যৎ আর্থিক পরিকল্পনা এবং কিস্তি পরিশোধের সক্ষমতা বিবেচনা করে ঋণ নেওয়া প্রয়োজন।
সর্বোপরি, সোনালী ব্যাংকের পার্সোনাল লোন নেওয়ার আগে সর্বশেষ সার্কুলার, সুদের হার, জামানতের শর্ত এবং মাসিক কিস্তির লিখিত হিসাব সংগ্রহ করুন। এতে ভবিষ্যতে অনাকাঙ্ক্ষিত আর্থিক চাপ এড়ানো সম্ভব হবে।
মন্তব্য (০)