আয়কর রিটার্নে ৫০০০ টাকা জরিমানা দেখাচ্ছে কেন? আয়কর আইন ২০২৩ ও ২০২৫-২৬ সালের সংশোধনীতে যা বলা হয়েছে

নতুন করবর্ষে আয়কর রিটার্ন দাখিল করতে গিয়ে অনেক করদাতা অতিরিক্ত ৫ হাজার টাকা প্রদেয় অর্থ দেখতে পাচ্ছেন। বিশেষ করে যাঁরা গত বছর রিটার্ন জমা দেননি, তাঁদের মধ্যে এ নিয়ে নানা প্রশ্ন তৈরি হয়েছে। কারও প্রশ্ন, আয় করমুক্ত সীমার মধ্যে থাকলেও কেন ৫ হাজার টাকা দিতে হবে? আবার কেউ জানতে চাইছেন, ২০২৩ সালের আয়কর আইন এবং পরবর্তী সংশোধনীতে কি জরিমানার পরিমাণ পরিবর্তন করা হয়েছে?
এ বিষয়ে আয়কর আইন, ২০২৩-এর মূল বিধান, পরবর্তী সংশোধন এবং ২০২৬-২৭ করবর্ষের জন্য কার্যকর ধারা ১৭৪ বিশ্লেষণ করলে কয়েকটি গুরুত্বপূর্ণ বিষয় সামনে আসে। একই সঙ্গে সরকারি কর্মচারীদের রিটার্ন দাখিলের প্রমাণ সংক্রান্ত বিধানেও পরিবর্তন এসেছে, যা অনেকের কাছে বিলম্বিত রিটার্নের জরিমানার সঙ্গে গুলিয়ে যাচ্ছে।
আয়কর আইন ২০২৩-এর ধারা ১৭৪-এ কী ছিল?
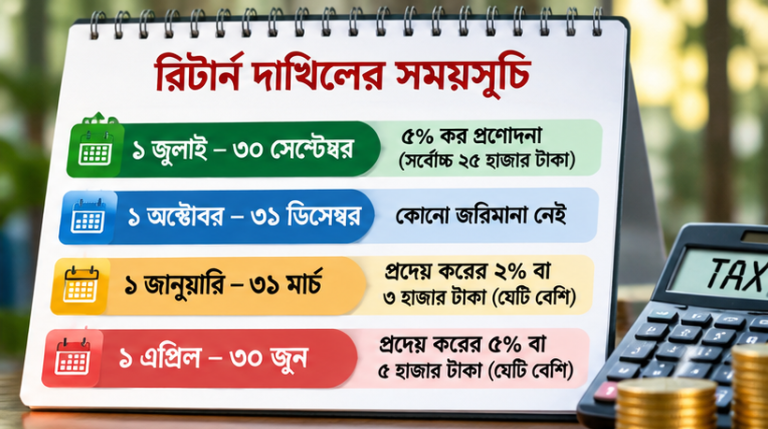
আয়কর আইন, ২০২৩-এর মূল ধারার ১৭৪-এর উপধারা (২)-এ বলা হয়েছিল, নির্ধারিত সময় অতিক্রান্ত হওয়ার পর করদাতা স্বপ্রণোদিতভাবে বিলম্বিত রিটার্ন দাখিল করলে পরিশোধযোগ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা—যেটি বেশি, সেটি অতিরিক্ত কর হিসেবে পরিশোধ করতে হবে।
একই ধারার উপধারা (৩)-এ করবর্ষ অতিক্রান্ত হওয়ার পর কর কর্তৃপক্ষের নোটিশের ভিত্তিতে বিলম্বিত রিটার্ন দাখিলের ক্ষেত্রে পরিশোধযোগ্য করের ১৫ শতাংশ অথবা ১০ হাজার টাকা—যেটি বেশি, সেই পরিমাণ অতিরিক্ত অর্থ প্রদানের বিধান ছিল।
তবে আইনের বিভিন্ন সময়ে সংশোধন হয়েছে। ফলে শুধু ২০২৩ সালের মূল গেজেট দেখে বর্তমান করবর্ষের নিয়ম নির্ধারণ করা ঠিক হবে না।
২০২৬-২৭ করবর্ষে ৫ হাজার টাকার বিধান কীভাবে কার্যকর?
২০২৬ সালের অর্থ আইন দ্বারা ধারা ১৭৪ পুনঃপ্রতিস্থাপনের মাধ্যমে বিলম্বিত রিটার্নের জন্য নতুনভাবে ১০ শতাংশ অথবা ৫ হাজার টাকার ন্যূনতম অতিরিক্ত করের বিধান কার্যকর করা হয়েছে।
এখানে দুটি পরিস্থিতি গুরুত্বপূর্ণ।
প্রথম পরিস্থিতি: স্বপ্রণোদিতভাবে বিলম্বিত রিটার্ন
করদাতা নির্ধারিত সময়ের মধ্যে রিটার্ন জমা না দিয়ে পরে নিজ উদ্যোগে রিটার্ন দাখিল করলে পরিশোধযোগ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা—যেটি বেশি, সেটি অতিরিক্ত কর হিসেবে দিতে হবে।
দ্বিতীয় পরিস্থিতি: নোটিশ পাওয়ার পর রিটার্ন
করবর্ষ অতিক্রান্ত হওয়ার পর নির্দিষ্ট আইনি পরিস্থিতিতে কর কর্তৃপক্ষের নোটিশের ভিত্তিতে রিটার্ন দাখিল করলে অতিরিক্ত করের হার হবে ১৫ শতাংশ অথবা ১০ হাজার টাকা—যেটি বেশি।
অর্থাৎ, স্বপ্রণোদিতভাবে রিটার্ন জমা দেওয়া এবং নোটিশের পর রিটার্ন জমা দেওয়ার ক্ষেত্রে অতিরিক্ত অর্থের পরিমাণ এক নয়।
৫ হাজার টাকা কীভাবে হিসাব করা হয়? উদাহরণ
বিষয়টি বোঝার জন্য একটি উদাহরণ দেওয়া যায়।
ধরা যাক, একজন করদাতার হিসাব অনুযায়ী সব উৎসে কর ও অন্যান্য সমন্বয় বাদ দেওয়ার পর পরিশোধযোগ্য কর দাঁড়িয়েছে ২০ হাজার ৫০০ টাকা।
এখন তিনি নির্ধারিত সময়ের পরে নিজ উদ্যোগে বিলম্বিত রিটার্ন দাখিল করছেন।
- পরিশোধযোগ্য কর: ২০,৫০০ টাকা
- পরিশোধযোগ্য করের ১০ শতাংশ: ২,০৫০ টাকা
- আইনে নির্ধারিত ন্যূনতম অতিরিক্ত কর: ৫,০০০ টাকা
- অতিরিক্ত কর হিসেবে দিতে হবে: ৫,০০০ টাকা
- মোট পরিশোধযোগ্য অর্থ: ২৫,৫০০ টাকা
অর্থাৎ, ১০ শতাংশের হিসাব ৫ হাজার টাকার নিচে হলে ন্যূনতম ৫ হাজার টাকা কার্যকর হবে। কিন্তু ১০ শতাংশের হিসাব ৫ হাজার টাকার বেশি হলে বেশি পরিমাণটিই দিতে হবে।
২০২৩ ও ২০২৫ সালের গেজেটের ছবিতে কী পরিবর্তন দেখা যাচ্ছে?
এখানে একটি গুরুত্বপূর্ণ বিষয় রয়েছে। সরবরাহ করা গেজেটের ছবিতে আয়কর আইন, ২০২৩-এর ধারা ২৬৪-এর অধীন রিটার্ন দাখিলের প্রমাণ বা Proof of Submission of Return (PSR) সংক্রান্ত বিধান দেখানো হয়েছে।
২০২৩ সালের আইনের ছবিতে ২৭ নম্বর দফায় গণকর্মচারীর বেতন-ভাতাদি প্রাপ্তির ক্ষেত্রে রিটার্ন দাখিলের প্রমাণের কথা বলা হয়েছে।
অন্যদিকে, ২০২৫ সালের ২ জুন প্রকাশিত সংশোধিত গেজেটের ছবিতে একই বিষয়টি পরিবর্তন করে দশম গ্রেড বা তদূর্ধ্ব পদমর্যাদার গণকর্মচারীর বেতন-ভাতাদি প্রাপ্তির কথা উল্লেখ করা হয়েছে।
এখানে দুটি বিষয় আলাদা করে বুঝতে হবে।
প্রথমত, রিটার্ন দাখিলের বাধ্যবাধকতা এবং দ্বিতীয়ত, বিভিন্ন সরকারি সেবা বা সুবিধা গ্রহণের জন্য রিটার্ন জমার প্রমাণ প্রদর্শনের বাধ্যবাধকতা এক বিষয় নয়।
অর্থাৎ, ধারা ২৬৪-এর এই পরিবর্তনকে এমনভাবে ব্যাখ্যা করা ঠিক হবে না যে দশম গ্রেডের নিচের সব সরকারি কর্মচারীর আর রিটার্ন দাখিল করতে হবে না। রিটার্ন দাখিলের বাধ্যবাধকতা নির্ধারণের জন্য ধারা ১৬৬-সহ সংশ্লিষ্ট বিধান দেখতে হবে।
যাঁরা গত বছর রিটার্ন দেননি, তাঁদের করণীয় কী?
যাঁরা আগের করবর্ষে রিটার্ন জমা দেননি, তাঁদের জন্য কয়েকটি বিষয় অনুসরণ করা জরুরি।
১. প্রথমে e-Return অ্যাকাউন্টে প্রবেশ করে কোন করবর্ষের রিটার্ন জমা দেওয়া হচ্ছে তা যাচাই করতে হবে।
২. আগের বছর কোনো রিটার্ন জমা দেওয়া হয়েছিল কি না, তার প্রাপ্তিস্বীকারপত্র বা Tax Record পরীক্ষা করতে হবে।
৩. আয়, বিনিয়োগ, উৎসে কর কর্তন এবং অগ্রিম করের তথ্য সঠিকভাবে দিতে হবে।
৪. Tax and Payment অংশে অতিরিক্ত ৫ হাজার টাকা কেন দেখাচ্ছে, তা যাচাই করতে হবে।
৫. যদি বিলম্বিত রিটার্নের কারণে অতিরিক্ত কর দেখানো হয়, তাহলে সংশ্লিষ্ট আইনের বিধান অনুযায়ী পরিশোধ করতে হবে।
৬. যদি ভুল করবর্ষ, পূর্বে জমা দেওয়া রিটার্নের তথ্য না থাকা অথবা অন্য কোনো কারণে ভুল হিসাব আসে, তাহলে সংশ্লিষ্ট কর সার্কেল কিংবা e-Return সহায়তা কেন্দ্রে যোগাযোগ করতে হবে।
বিলম্বিত রিটার্নে কর অব্যাহতির সুবিধা কি পাওয়া যাবে?
এটিও গুরুত্বপূর্ণ একটি বিষয়। সংশোধিত ধারা ১৭৪-এর উপধারা (৪) অনুযায়ী, বিলম্বিত রিটার্নের ক্ষেত্রে নির্দিষ্ট কিছু আয় এবং চাকরি থেকে প্রাপ্ত আয়ের ক্ষেত্রে প্রযোজ্য কর অব্যাহতির সুবিধা বহাল রাখা হয়েছে। তবে ষষ্ঠ তফসিলের নির্দিষ্ট দফাগুলোর বাইরে অন্যান্য আয়ের ক্ষেত্রে কর অব্যাহতি প্রযোজ্য না হলে নিয়মিত হারে কর পরিগণনা করতে হবে।
তাই বিলম্বিত রিটার্ন জমা দেওয়ার সময় শুধু ৫ হাজার টাকা অতিরিক্ত করের বিষয়টি নয়, আয়ভিত্তিক কর অব্যাহতির বিষয়টিও গুরুত্ব দিয়ে দেখতে হবে।
জরিমানা বা অতিরিক্ত কর মওকুফের আবেদন করা যাবে কি?
প্রথমেই মনে রাখতে হবে, আইনে নির্ধারিত অতিরিক্ত করের বিধান এবং ভুল হিসাবের কারণে সিস্টেমে প্রদর্শিত অর্থ এক নয়। করদাতার ক্ষেত্রে আইনগতভাবে অতিরিক্ত কর প্রযোজ্য হলে শুধু আবেদন করলেই তা স্বয়ংক্রিয়ভাবে মওকুফ হয়ে যাবে, এমন বিধান ধরে নেওয়া যাবে না।
তবে করদাতা যদি মনে করেন, তাঁর ক্ষেত্রে বিলম্বিত রিটার্নের শর্ত পূরণ হয়নি অথবা সিস্টেম ভুল তথ্যের ভিত্তিতে অতিরিক্ত অর্থ দেখাচ্ছে, তাহলে প্রমাণসহ সংশ্লিষ্ট উপকর কমিশনারের কাছে বিষয়টি উপস্থাপন করতে পারেন।
প্রয়োজনে e-Return হটলাইন ০৯৬৪৩ ৭১৭১৭১ নম্বরে যোগাযোগ করা যেতে পারে।
উপসংহার
আয়কর রিটার্নে ৫ হাজার টাকা অতিরিক্ত অর্থ দেখানোর বিষয়টি বুঝতে হলে ২০২৩ সালের মূল আয়কর আইন, পরবর্তী সংশোধন এবং ২০২৬-২৭ করবর্ষে কার্যকর বিধান একসঙ্গে বিবেচনা করতে হবে। বর্তমান সংশোধিত ধারা ১৭৪ অনুযায়ী স্বপ্রণোদিত বিলম্বিত রিটার্নের ক্ষেত্রে পরিশোধযোগ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা—যেটি বেশি, সেটি অতিরিক্ত কর হিসেবে দিতে হয়।
তবে প্রত্যেক করদাতার ক্ষেত্রে একই কারণ প্রযোজ্য নয়। তাই কোনো ধরনের ভুল তথ্য দিয়ে রিটার্ন জমা না দিয়ে প্রথমে নিজের করবর্ষ, পূর্ববর্তী রিটার্নের অবস্থা এবং অতিরিক্ত অর্থের হিসাব যাচাই করাই সবচেয়ে ভালো সিদ্ধান্ত।
মন্তব্য (০)