নতুন পে স্কেলে বেতন নির্ধারণ: তিন ধাপে বাড়বে বেতন, ১০ম গ্রেডে ২৬,১২০ টাকার কর্মচারীর বেতন ৪৭,৩০০ টাকা পর্যন্ত
জাতীয় বেতনস্কেল ২০২৬ কার্যকর হওয়ার পর সরকারি কর্মচারীদের মধ্যে সবচেয়ে বেশি আলোচনা চলছে নতুন বেতন নির্ধারণ বা পে ফিক্সেশন নিয়ে। বিশেষ করে পুরোনো স্কেলের মূল বেতন থেকে নতুন স্কেলে কীভাবে বেতন নির্ধারণ হবে, একসঙ্গে কত টাকা বাড়বে এবং তিন ধাপে অবশিষ্ট বৃদ্ধি কীভাবে কার্যকর হবে—এসব বিষয় নিয়ে তৈরি হয়েছে নানা প্রশ্ন।
উপস্থাপিত হিসাব ও ১০ম গ্রেডের বেতনক্রম বিশ্লেষণ করলে দেখা যায়, নতুন স্কেলে বেতন নির্ধারণের ক্ষেত্রে প্রথমে ৩০ জুন ২০২৬ তারিখের মূল বেতনকে ভিত্তি ধরা হচ্ছে। এরপর পুরোনো ও নতুন স্কেলের প্রারম্ভিক ধাপের পার্থক্য বিবেচনায় নিয়ে নতুন স্কেলের উপযুক্ত ধাপ নির্ধারণ করা হচ্ছে। নির্ধারিত মোট বৃদ্ধির অর্থ একবারে না দিয়ে পর্যায়ক্রমে কার্যকর করার কারণে চূড়ান্ত বেতন পেতে কর্মচারীকে একাধিক ধাপ অতিক্রম করতে হবে।
১০ম গ্রেডে পুরোনো ও নতুন বেতনক্রম
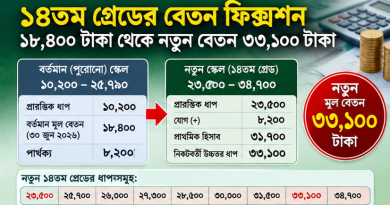
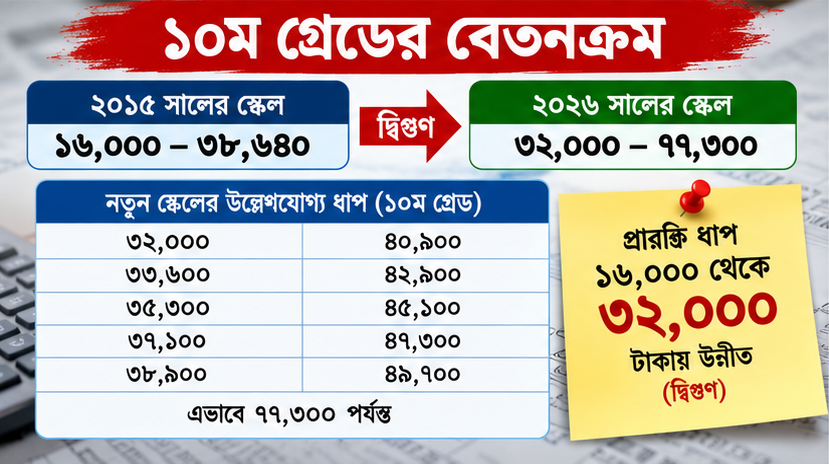
২০১৫ সালের জাতীয় বেতনস্কেলে ১০ম গ্রেডের বেতনক্রম ছিল ১৬,০০০ থেকে ৩৮,৬৪০ টাকা। প্রস্তাবিত/উল্লিখিত ২০২৬ সালের স্কেলে একই গ্রেডের বেতনক্রম দাঁড়িয়েছে ৩২,০০০ থেকে ৭৭,৩০০ টাকা।
অর্থাৎ নতুন স্কেলে ১০ম গ্রেডের প্রারম্ভিক মূল বেতন ১৬ হাজার টাকা থেকে বেড়ে ৩২ হাজার টাকা হয়েছে। প্রারম্ভিক ধাপের হিসাবে এটি দ্বিগুণ।
নতুন বেতনক্রমে উল্লেখযোগ্য ধাপগুলো হলো—
৩২,০০০ → ৩৩,৬০০ → ৩৫,৩০০ → ৩৭,১০০ → ৩৮,৯০০ → ৪০,৯০০ → ৪২,৯০০ → ৪৫,১০০ → ৪৭,৩০০ → ৪৯,৭০০ টাকা, এরপর ধারাবাহিকভাবে সর্বোচ্চ ধাপ ৭৭,৩০০ টাকা পর্যন্ত।
তবে শুধু পুরোনো মূল বেতনের সঙ্গে ১০০ শতাংশ যোগ করলেই নতুন বেতন নির্ধারণ হচ্ছে না। এখানে পুরোনো স্কেলের অবস্থান এবং নতুন স্কেলের ধাপ—দুটিই বিবেচনায় নেওয়া হচ্ছে।
কীভাবে হবে নতুন বেতন ফিক্সেশন?
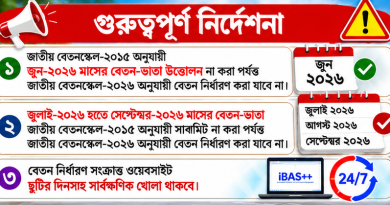
প্রদত্ত পদ্ধতি অনুযায়ী, বেতন নির্ধারণের ক্ষেত্রে প্রথমে ৩০ জুন ২০২৬ তারিখের মূল বেতন নেওয়া হবে।
এরপর—
প্রথম ধাপ: পুরোনো মূল বেতন থেকে পুরোনো স্কেলের প্রারম্ভিক বেতন ১৬,০০০ টাকা বাদ দিতে হবে।
দ্বিতীয় ধাপ: প্রাপ্ত পার্থক্য নতুন স্কেলের প্রারম্ভিক বেতন ৩২,০০০ টাকার সঙ্গে যোগ করতে হবে।
তৃতীয় ধাপ: যোগফলের সমান অথবা তার পরবর্তী নতুন স্কেলের ধাপ নির্ধারণ করতে হবে। এই ধাপটিকেই ১০০ শতাংশ বৃদ্ধির ভিত্তিতে নির্ধারিত বেতন হিসেবে ধরা হচ্ছে।
চতুর্থ ধাপ: নির্ধারিত নতুন ধাপের বেতন থেকে পুরোনো মূল বেতন বাদ দিলে মোট সম্ভাব্য বৃদ্ধির পরিমাণ পাওয়া যাবে।
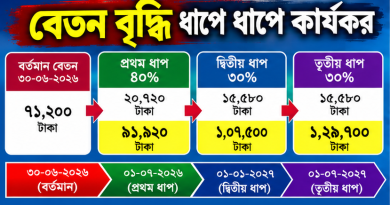
পঞ্চম ধাপ: মোট বৃদ্ধির ৫০ শতাংশ প্রথম পর্যায়ে কার্যকর হবে। এর সঙ্গে প্রযোজ্য বার্ষিক ইনক্রিমেন্ট যুক্ত হবে।
ষষ্ঠ ধাপ: অবশিষ্ট বৃদ্ধির ২৫ শতাংশ ১ জানুয়ারি ২০২৭ থেকে কার্যকর হবে।
সপ্তম ধাপ: শেষ ২৫ শতাংশ ১ জুলাই ২০২৭ থেকে কার্যকর হবে। এর সঙ্গে প্রযোজ্য ইনক্রিমেন্ট যুক্ত হলে কর্মচারী নতুন স্কেলের সংশ্লিষ্ট পরবর্তী ধাপে পৌঁছাবেন।
অর্থাৎ, নতুন স্কেলে বেতন বৃদ্ধির পুরো সুবিধা একদিনে পাওয়ার পরিবর্তে নির্ধারিত সময়সূচি অনুযায়ী পর্যায়ক্রমে কার্যকর হবে।
উদাহরণ: ২১,৪৭০ টাকা মূল বেতনের কর্মচারী
ধরা যাক, ৩০ জুন ২০২৬ তারিখে একজন ১০ম গ্রেডের কর্মচারীর মূল বেতন ২১,৪৭০ টাকা।
প্রথমে পুরোনো স্কেলের প্রারম্ভিক ধাপ বাদ দিলে—
২১,৪৭০ − ১৬,০০০ = ৫,৪৭০ টাকা।
এর সঙ্গে নতুন স্কেলের প্রারম্ভিক ধাপ ৩২,০০০ টাকা যোগ করলে—
৫,৪৭০ + ৩২,০০০ = ৩৭,৪৭০ টাকা।
নতুন স্কেলে ৩৭,৪৭০ টাকার সমান ধাপ নেই। তাই তার পরবর্তী ধাপ ৩৮,৯০০ টাকা নেওয়া হবে।
ফলে মোট বৃদ্ধির পরিমাণ—
৩৮,৯০০ − ২১,৪৭০ = ১৭,৪৩০ টাকা।
এই বৃদ্ধির ৫০ শতাংশ—
১৭,৪৩০ × ৫০% = ৮,৭১৫ টাকা।
ফলে প্রথম পর্যায়ে—
২১,৪৭০ + ৮,৭১৫ = ৩০,১৮৫ টাকা।
এর সঙ্গে সংশ্লিষ্ট ইনক্রিমেন্ট ২,০০০ টাকা যোগ হলে হিসাব দাঁড়ায় ৩২,১৮৫ টাকা।
পরবর্তী পর্যায়ে মোট বৃদ্ধির ২৫ শতাংশ অর্থাৎ ৪,৩৫৭.৫০ টাকা যোগ হবে। এরপর শেষ ২৫ শতাংশও একইভাবে যোগ হবে। উপস্থাপিত হিসাব অনুযায়ী শেষ পর্যায়ে ইনক্রিমেন্টসহ বেতন ৪২,৯০০ টাকা পর্যন্ত পৌঁছাতে পারে।
২৬,১২০ টাকা মূল বেতনের কর্মচারীর হিসাব
আরেকটি গুরুত্বপূর্ণ উদাহরণ হলো ১০ম গ্রেডের এমন একজন কর্মচারী, যার ৩০ জুন ২০২৬ তারিখে মূল বেতন ২৬,১২০ টাকা।
প্রথমে—
২৬,১২০ − ১৬,০০০ = ১০,১২০ টাকা।
এর সঙ্গে নতুন স্কেলের প্রারম্ভিক বেতন যোগ করলে—
১০,১২০ + ৩২,০০০ = ৪২,১২০ টাকা।
নতুন স্কেলে ৪২,১২০ টাকার সমান ধাপ নেই। এর পরবর্তী ধাপ হলো ৪২,৯০০ টাকা।
সুতরাং নতুন স্কেলে নির্ধারিত ভিত্তি বেতন হবে ৪২,৯০০ টাকা।
মোট বৃদ্ধির পরিমাণ—
৪২,৯০০ − ২৬,১২০ = ১৬,৭৮০ টাকা।
এই বৃদ্ধির ৫০ শতাংশ—
১৬,৭৮০ × ৫০% = ৮,৩৯০ টাকা।
অবশিষ্ট ২৫ শতাংশের প্রতিটি অংশ—
১৬,৭৮০ × ২৫% = ৪,১৯৫ টাকা।
এ হিসাবে ধাপে ধাপে বেতন নির্ধারণের চিত্র দাঁড়ায়—
| কার্যকর তারিখ | হিসাব অনুযায়ী বেতন | ৩০ জুন ২০২৬ | ২৬,১২০ টাকা | ১ জুলাই ২০২৬ | ৩৪,৫১০ টাকা | ১ জুলাই ২০২৬, ইনক্রিমেন্টসহ | ৩৬,৭১০ টাকা | ১ জানুয়ারি ২০২৭ | ৪০,৯০৫ টাকা | ১ জুলাই ২০২৭ | ৪৫,১০০ টাকা | ইনক্রিমেন্টসহ | ৪৭,৩০০ টাকা |
|---|
অর্থাৎ উপস্থাপিত পদ্ধতি অনুযায়ী, ২৬,১২০ টাকা মূল বেতন থেকে কর্মচারীর মূল বেতন শেষ পর্যন্ত ৪৫,১০০ টাকা পর্যন্ত পৌঁছাবে। সংশ্লিষ্ট ইনক্রিমেন্ট যোগ হলে তা দাঁড়াবে ৪৭,৩০০ টাকা।
কেন ৪৫,১০০ টাকা থেকে ৪৭,৩০০ টাকা?
এখানে একটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ। ৪২,৯০০ টাকার পরবর্তী ধাপ হলো ৪৫,১০০ টাকা। অর্থাৎ নতুন স্কেলের নির্ধারিত ধাপ অনুযায়ী শেষ পর্যায়ে মূল বেতন ৪৫,১০০ টাকায় পৌঁছায়।
এর পরের ধাপ ৪৭,৩০০ টাকা। তাই বার্ষিক ইনক্রিমেন্ট হিসেবে ২,২০০ টাকা যোগ হলে মোট বেতন দাঁড়ায়—
৪৫,১০০ + ২,২০০ = ৪৭,৩০০ টাকা।
এ কারণেই অনেক হিসাবের ক্ষেত্রে ‘নতুন মূল বেতন’ এবং ‘ইনক্রিমেন্টসহ বেতন’—এই দুই অঙ্ককে আলাদা করে দেখা জরুরি।
তিন ধাপে বেতন বাড়ার মূল বিষয়
নতুন স্কেলের হিসাব বোঝার ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—মোট নির্ধারিত বৃদ্ধি এবং তা কার্যকর হওয়ার সময় এক বিষয় নয়।
একজন কর্মচারীর নতুন স্কেলে যে চূড়ান্ত ধাপ নির্ধারিত হবে, সেটি আগে হিসাব করা হলেও তার সম্পূর্ণ আর্থিক সুবিধা পর্যায়ক্রমে কার্যকর হতে পারে।
এ কারণে ৩০ জুনের পুরোনো বেতন, নতুন স্কেলের নির্ধারিত ধাপ, মোট বৃদ্ধির পরিমাণ, ৫০ শতাংশের প্রথম কিস্তি এবং পরবর্তী ২৫ শতাংশ করে দুই কিস্তি—সবগুলো হিসাব আলাদাভাবে করতে হবে।
কারা তুলনামূলক বেশি সুবিধা পাবেন?
পুরোনো স্কেলের শুরুর দিকের ধাপে থাকা কর্মচারীদের ক্ষেত্রে নতুন স্কেলে শতকরা হিসাবে বৃদ্ধির হার তুলনামূলক বেশি হতে পারে। কারণ তাঁদের পুরোনো মূল বেতন নতুন স্কেলের প্রারম্ভিক ধাপের তুলনায় অনেক নিচে থাকে।
অন্যদিকে, একই গ্রেডের তুলনামূলক উচ্চ ধাপে থাকা কর্মচারীদের ক্ষেত্রে নতুন স্কেলে বেতন বাড়লেও শতকরা বৃদ্ধির হার তুলনামূলক কম হতে পারে।
অর্থাৎ নতুন স্কেলের সুবিধা বিশ্লেষণ করতে শুধু ‘কত টাকা বাড়ল’ দেখলে হবে না; পুরোনো মূল বেতনের তুলনায় কত শতাংশ বৃদ্ধি হলো এবং নতুন স্কেলে কোন ধাপে গিয়ে বেতন দাঁড়াল—দুটিই দেখতে হবে।
১০ বছর চাকরি পূর্ণ হলে কী হবে?
উল্লিখিত উদাহরণের কর্মচারীর ডিসেম্বরে ১০ বছর চাকরি পূর্ণ হওয়ার বিষয়টিও গুরুত্বপূর্ণ। তবে নতুন পে ফিক্সেশনের মূল ভিত্তি যেহেতু ৩০ জুন ২০২৬ তারিখের মূল বেতন, তাই শুধু পরবর্তী সময়ে ১০ বছর পূর্ণ হওয়ার কারণে উপরের মূল হিসাব স্বয়ংক্রিয়ভাবে পরিবর্তিত হবে না।
তবে ১০ বছর পূর্তির সঙ্গে উচ্চতর স্কেল, সিলেকশন গ্রেড বা অন্য কোনো আর্থিক সুবিধা প্রাপ্য কি না, তা নির্ভর করবে সংশ্লিষ্ট সরকারি বিধান, প্রজ্ঞাপন এবং চাকরির শর্তের ওপর।
তাই পে ফিক্সেশনের সঙ্গে উচ্চতর স্কেল পাওয়ার বিষয়টিকে এক করে দেখা ঠিক হবে না।
পে ফিক্সেশনের সময় যে বিষয়গুলো খেয়াল রাখতে হবে
সরকারি কর্মচারীদের জন্য নতুন স্কেলে বেতন নির্ধারণের সময় কয়েকটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ—
- ৩০ জুন ২০২৬ তারিখের মূল বেতন সঠিকভাবে নির্ধারণ করা;
- সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক ধাপ বিবেচনা করা;
- নতুন স্কেলের উপযুক্ত ধাপ নির্বাচন করা;
- মোট বৃদ্ধির পরিমাণ নির্ধারণ করা;
- ৫০ শতাংশ, ২৫ শতাংশ ও ২৫ শতাংশ পর্যায়ের হিসাব আলাদা করা;
- বার্ষিক ইনক্রিমেন্ট কোন তারিখে এবং কোন হারে প্রযোজ্য তা যাচাই করা;
- পদোন্নতি, উচ্চতর গ্রেড বা অন্য কোনো কারণে আলাদা ফিক্সেশন প্রযোজ্য কি না দেখা;
- অবশেষে অফিসের হিসাব শাখা ও সংশ্লিষ্ট সরকারি নির্দেশনার সঙ্গে হিসাব মিলিয়ে নেওয়া।
শেষ কথা
জাতীয় বেতনস্কেল ২০২৬ ঘিরে বেতন নির্ধারণের হিসাব অনেক কর্মচারীর কাছেই জটিল মনে হতে পারে। বিশেষ করে একই গ্রেডের দুই কর্মচারীর পুরোনো মূল বেতন ভিন্ন হলে নতুন স্কেলে তাঁদের চূড়ান্ত বেতনও ভিন্ন হবে।
উল্লিখিত ১০ম গ্রেডের উদাহরণে ২১,৪৭০ টাকা মূল বেতন থেকে ইনক্রিমেন্টসহ ৪২,৯০০ টাকা এবং ২৬,১২০ টাকা মূল বেতন থেকে ইনক্রিমেন্টসহ ৪৭,৩০০ টাকা পর্যন্ত যাওয়ার হিসাব দেখানো হয়েছে।
তবে বাস্তবে চূড়ান্ত পে ফিক্সেশন হবে সংশ্লিষ্ট সরকারি প্রজ্ঞাপন, অর্থ বিভাগের নির্দেশনা, চাকরির রেকর্ড, ইনক্রিমেন্ট, পদোন্নতি ও অন্যান্য প্রযোজ্য বিধান যাচাই করে। ফলে ব্যক্তিভেদে হিসাবের ফল ভিন্ন হতে পারে।