বিকাশ টু রকেট এনপিএসবি ২০২৬ । মোবাইল টু মোবাইল লেনদেনে এনপিএসবি চার্জ এত বেশি কেন?

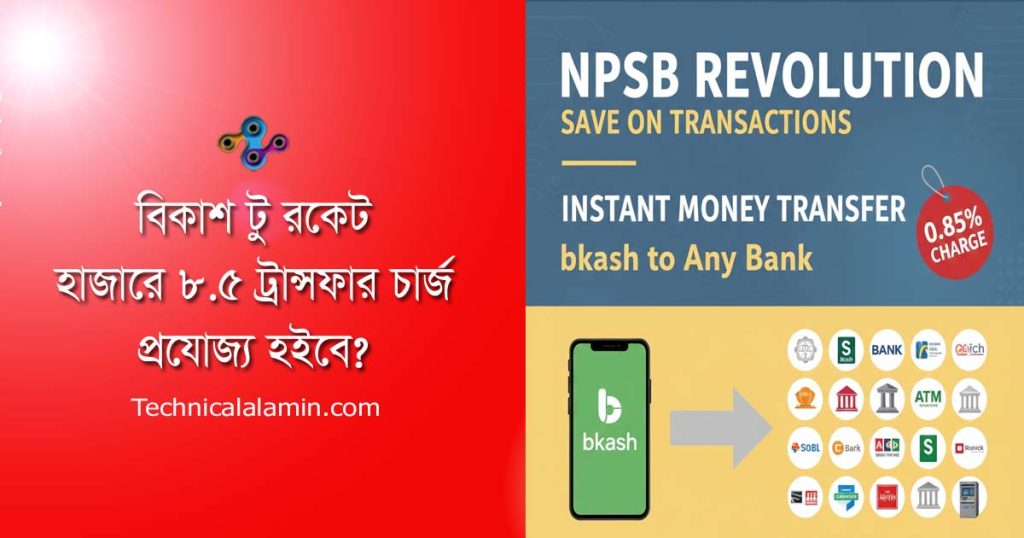
দেশের ডিজিটাল লেনদেনে নতুন দিগন্ত উন্মোচন করেছে ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ (NPSB)। এখন বিকাশ অ্যাপ ব্যবহার করে এনপিএসবি নেটওয়ার্কের আওতায় থাকা যেকোনো ব্যাংক অ্যাকাউন্টে তাৎক্ষণিক টাকা পাঠানো যাচ্ছে অত্যন্ত সাশ্রয়ী খরচে। কেন্দ্রীয় ব্যাংকের নতুন নির্দেশনা অনুযায়ী, এই আন্তঃলেনদেন ব্যবস্থায় গ্রাহকদের ভোগান্তি কমার পাশাপাশি খরচও উল্লেখযোগ্যভাবে হ্রাস পেয়েছে।
লেনদেনের নতুন খরচ ও সুবিধা
বিশ্লেষণ অনুযায়ী, বিকাশ থেকে অন্য ব্যাংক বা এমএফএস অ্যাকাউন্টে টাকা পাঠানোর ক্ষেত্রে চার্জ নির্ধারণ করা হয়েছে প্রতি হাজারে মাত্র ৮.৫০ টাকা। যেখানে আগে ব্যাংক ভেদে এই খরচ ১% থেকে ১.২৫% পর্যন্ত ছিল, সেখানে এনপিএসবি ব্যবহারের ফলে গ্রাহকরা অনেক কম খরচে লেনদেন করতে পারছেন।
একনজরে চার্জের তুলনামূলক চিত্র: | লেনদেনের ধরন | নতুন চার্জ (প্রতি হাজারে) | | :— | :— | | বিকাশ থেকে ব্যাংক (NPSB) | ৳৮.৫০ | | ব্যাংক থেকে বিকাশ | ৳১.৫০ | | বিকাশ টু রকেট/অন্যান্য এমএফএস | ৳৮.৫০ |
কীভাবে ব্যবহার করবেন এই সুবিধা?
বিকাশ অ্যাপের মাধ্যমে এনপিএসবি সুবিধা ব্যবহার করা এখন আগের চেয়েও সহজ। নিউজ ডেস্কের অনুসন্ধানে দেখা গেছে, বিকাশ অ্যাপের ‘বিকাশ টু ব্যাংক’ বা অনেক ক্ষেত্রে সরাসরি ‘NPSB’ আইকন ব্যবহার করে এই লেনদেন করা যাচ্ছে। এর জন্য গ্রাহককে: ১. বিকাশ অ্যাপে লগ-ইন করে ‘বিকাশ টু ব্যাংক’ অপশনে যেতে হবে। ২. প্রাপকের ব্যাংক অ্যাকাউন্ট নম্বর এবং প্রয়োজনীয় তথ্য প্রদান করতে হবে। ৩. টাকার পরিমাণ ও পিন নম্বর দিলেই মুহূর্তের মধ্যে টাকা পৌঁছে যাবে সংশ্লিষ্ট ব্যাংকে।
নিরাপত্তা ও সীমা (Limit)
বাংলাদেশ ব্যাংকের গাইডলাইন অনুযায়ী, একজন গ্রাহক প্রতিদিন সর্বোচ্চ ৫০,০০০ টাকা এবং মাসে সর্বোচ্চ ৩,০০,০০০ টাকা পর্যন্ত ব্যাংক অ্যাকাউন্টে পাঠাতে পারবেন। তবে নিরাপত্তার স্বার্থে বড় অংকের লেনদেনের ক্ষেত্রে ফেস ভেরিফিকেশন বা অতিরিক্ত নিরাপত্তা ধাপ পার হতে হতে পারে।
বিশেষজ্ঞ অভিমত
অর্থনীতিবিদরা মনে করছেন, এই ইন্টার-অপারেবল লেনদেন ব্যবস্থা গ্রামীণ অর্থনীতিতে ডিজিটাল পেমেন্টের প্রসার ঘটাবে। এর ফলে নগদ টাকার ওপর নির্ভরতা কমবে এবং আর্থিক অন্তর্ভুক্তিতে সাধারণ মানুষ আরও বেশি আগ্রহী হবে। বিশেষ করে বিকাশ থেকে রকেট বা অন্য ব্যাংকে সরাসরি টাকা পাঠানোর সুবিধা ছোট ব্যবসায়ীদের জন্য বড় আশীর্বাদ হিসেবে দেখা দিচ্ছে।
এনপিএসবি চার্জ এত বেশি কেন?
বর্তমান সময়ে অনেক গ্রাহকেরই মনে এই প্রশ্নটি ঘুরপাক খাচ্ছে। বিশেষ করে যখন আমরা সেন্ড মানি বা ক্যাশ-আউটের সহজ খরচে অভ্যস্ত, তখন NPSB-এর মাধ্যমে আন্তঃলেনদেনে ০.৮৫% (বা হাজারে ৮.৫০ টাকা) চার্জ অনেকের কাছেই বেশি মনে হতে পারে।
কেন এই চার্জ নির্ধারণ করা হয়েছে এবং এটি কেন “বেশি” মনে হচ্ছে, তার কয়েকটি টেকনিক্যাল ও ব্যবহারিক কারণ নিচে দেওয়া হলো:
NPSB চার্জ বেশি হওয়ার মূল কারণসমূহ
১. ইন্টার-অপারেবিলিটি কস্ট (Inter-operability Cost)
NPSB এমন একটি প্ল্যাটফর্ম যেখানে অনেকগুলো পক্ষ জড়িত থাকে। আপনি যখন বিকাশ থেকে অন্য ব্যাংকে টাকা পাঠান, তখন তিনটি পক্ষের মধ্যে ডাটা আদান-প্রদান হয়:
-
বিকাশ (সেন্ডার)
-
বাংলাদেশ ব্যাংক (ক্লিয়ারিং হাউজ বা আইটিসিএল)
-
প্রাপক ব্যাংক (রিসিভার)
এই তিনটি প্রতিষ্ঠানের সার্ভার রক্ষণাবেক্ষণ এবং নেটওয়ার্ক ব্যবহারের ফি মিলিয়ে এই চার্জটি নির্ধারিত হয়।
২. রিয়েল-টাইম সেটেলমেন্ট ফি
সাধারণ ব্যাংক ট্রান্সফারে টাকা পৌঁছাতে কয়েক ঘণ্টা বা ১ দিন সময় লাগে (যেমন: BEFTN), যা সাধারণত ফ্রি। কিন্তু NPSB মানে হলো ‘ইনস্ট্যান্ট’ বা তাৎক্ষণিক লেনদেন। এই দ্রুত সেবা নিশ্চিত করতে যে উচ্চমানের সিকিউরিটি প্রোটোকল এবং গেটওয়ে ব্যবহার করা হয়, তার একটা বড় অংশ খরচ হিসেবে গ্রাহকের ওপর পড়ে।
৩. ব্যাংক ও এমএফএস-এর ব্যবধান
বিকাশ বা নগদের মতো এমএফএস কোম্পানিগুলো নিজেরা ব্যাংক নয়। তারা যখন ব্যাংকের নেটওয়ার্ক ব্যবহার করে টাকা পাঠায়, তখন ব্যাংক তাদের কাছ থেকে একটি নির্দিষ্ট ‘ইন্টারচেঞ্জ ফি’ দাবি করে। এই ফি সমন্বয় করতেই চার্জটি হাজারে ৮.৫০ টাকা করা হয়েছে।
৪. ক্যাশ-আউটের তুলনায় সাশ্রয়ী কিন্তু সেন্ড মানির চেয়ে বেশি
বিকাশে ক্যাশ-আউট চার্জ হাজারে ১৪.৯০ টাকা থেকে ১৮.৫০ টাকা। সেই তুলনায় ৮.৫০ টাকা প্রায় অর্ধেক। তবে বিকাশ-টু-বিকাশ সেন্ড মানি যেহেতু ফ্রি বা খুব কম খরচে করা যায়, তাই সেটার সাথে তুলনা করলে NPSB চার্জকে বেশি মনে হয়।
একটি তুলনামূলক বিশ্লেষণ
| ফি-এর ধরন | খরচ (প্রতি হাজারে) | সময় |
| BEFTN (ব্যাংক টু ব্যাংক) | ০ টাকা | ১২-২৪ ঘণ্টা |
| NPSB (বিকাশ টু ব্যাংক) | ৳৮.৫০ | তাৎক্ষণিক |
| এজেন্ট ক্যাশ-আউট | ৳১৮.৫০ | তাৎক্ষণিক |
সহজ কথায়: আপনি যদি খুব দ্রুত বা ইমার্জেন্সি টাকা পাঠাতে চান, তবেই NPSB ব্যবহার করা লাভজনক। আর যদি হাতে সময় থাকে এবং খরচ বাঁচাতে চান, তবে ব্যাংকের অ্যাপ ব্যবহার করে সরাসরি ট্রান্সফার (BEFTN) করা বুদ্ধিমানের কাজ হবে।
মন্তব্য (০)