৫ লাখ ও সাড়ে ৭ লাখ টাকার বিনিয়োগসীমায় বদলে যায় সঞ্চয়পত্রের নীট মুনাফা, কোন হিসাবে লাভ বেশি?

জাতীয় সঞ্চয়পত্রে বিনিয়োগের ক্ষেত্রে অনেকেই শুধু ঘোষিত মুনাফার হার দেখেন। কিন্তু একই ধরনের সঞ্চয়পত্রে বিনিয়োগ করেও দুই ব্যক্তি ভিন্ন পরিমাণ নীট মুনাফা পেতে পারেন। এর অন্যতম কারণ হচ্ছে বিনিয়োগের মোট পরিমাণ এবং উৎসে আয়কর কর্তনের হার।
বিশেষ করে পাঁচ লাখ টাকা ও ৭ লাখ ৫০ হাজার টাকার বিনিয়োগসীমা সঞ্চয়পত্রের হিসাবকে গুরুত্বপূর্ণভাবে প্রভাবিত করে। ফলে এক লাখ টাকা বিনিয়োগের বিপরীতে পাওয়া মুনাফা এবং পাঁচ লাখ বা তার বেশি বিনিয়োগের ক্ষেত্রে প্রাপ্ত অর্থের হিসাব একভাবে করা যায় না।
২০২৬ সালের জুলাই–ডিসেম্বর সময়ের জন্য সরকার সঞ্চয়পত্রের বিদ্যমান মুনাফার হার বহাল রেখেছে। ফলে বিনিয়োগকারীরা আগের নির্ধারিত হারেই মুনাফা পাচ্ছেন।
📌 মুনাফার হার ও করের সীমা আলাদা
সঞ্চয়পত্রের ক্ষেত্রে সবচেয়ে বেশি বিভ্রান্তি তৈরি হয় পাঁচ লাখ এবং ৭ লাখ ৫০ হাজার টাকার সীমা নিয়ে।
দুটি সীমার উদ্দেশ্য আলাদা।
পাঁচ লাখ টাকা: সাধারণ সঞ্চয়পত্রে মোট বিনিয়োগ পাঁচ লাখ টাকা পর্যন্ত হলে ৫ শতাংশ উৎসে কর প্রযোজ্য। এর বেশি হলে ১০ শতাংশ কর কর্তন করা হয়। পেনশনার সঞ্চয়পত্রে পাঁচ লাখ টাকা পর্যন্ত মুনাফা উৎসে করমুক্ত।
৭ লাখ ৫০ হাজার টাকা: এটি মূলত সঞ্চয়পত্রের মুনাফার হার নির্ধারণের একটি সীমা। এই পরিমাণ পর্যন্ত এবং এর বেশি বিনিয়োগের ক্ষেত্রে নির্ধারিত মুনাফার হার ভিন্ন হতে পারে।
অর্থাৎ পাঁচ লাখ টাকার সীমা দিয়ে করের হিসাব এবং সাড়ে সাত লাখ টাকার সীমা দিয়ে মুনাফার হার নির্ধারণের বিষয়টি আলাদা করে বুঝতে হবে।
📊 তিন ধরনের সঞ্চয়পত্রের তুলনামূলক হিসাব
পেনশনার সঞ্চয়পত্র:
পাঁচ বছর মেয়াদি এই সঞ্চয়পত্রে পাঁচ বছর শেষে ৭ লাখ ৫০ হাজার টাকা পর্যন্ত বিনিয়োগে ১১.৯৮ শতাংশ এবং এর বেশি বিনিয়োগে ১১.৮০ শতাংশ মুনাফা নির্ধারিত রয়েছে।
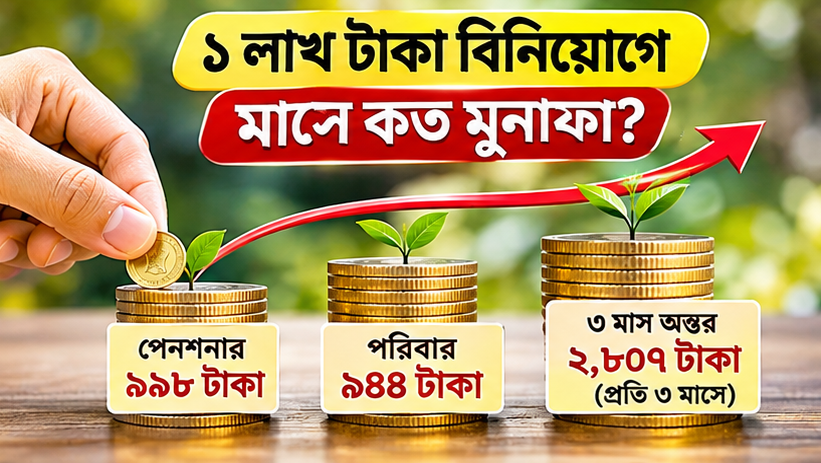
পাঁচ লাখ টাকা পর্যন্ত বিনিয়োগে উৎসে কর না থাকায় এক লাখ টাকার বিপরীতে মাসিক মুনাফা প্রায় ৯৯৮ টাকা পাওয়া যায়।
কিন্তু বিনিয়োগ পাঁচ লাখ টাকার বেশি হলে ১০ শতাংশ উৎসে কর কর্তনের কারণে এক লাখ টাকার বিপরীতে মাসিক নীট মুনাফা কমে প্রায় ৮৯৮ টাকা হয়।
৭ লাখ ৫০ হাজার টাকার বেশি বিনিয়োগের ক্ষেত্রে মুনাফার হারও ১১.৮০ শতাংশে নেমে আসে। ফলে এক লাখ টাকার বিপরীতে মাসিক নীট মুনাফা দাঁড়ায় প্রায় ৮৮৫ টাকা।
পরিবার সঞ্চয়পত্র:
পরিবার সঞ্চয়পত্রে পাঁচ বছর শেষে ৭ লাখ ৫০ হাজার টাকা পর্যন্ত বিনিয়োগে মুনাফার হার ১১.৯৩ শতাংশ। এর বেশি বিনিয়োগে হার ১১.৮০ শতাংশ।
সাধারণ উৎসে করের নিয়ম অনুযায়ী মোট বিনিয়োগ পাঁচ লাখ টাকা পর্যন্ত হলে ৫ শতাংশ এবং এর বেশি হলে ১০ শতাংশ কর কর্তনের হিসাব বিবেচনায় আসে।
ফলে এক লাখ টাকার ভিত্তিতে মাসিক নীট মুনাফা প্রথম শ্রেণিতে প্রায় ৯৪৪ টাকা, দ্বিতীয় শ্রেণিতে প্রায় ৮৯৫ টাকা এবং ৭ লাখ ৫০ হাজার টাকার বেশি বিনিয়োগের ক্ষেত্রে প্রায় ৮৮৫ টাকা।
তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র:
তিন বছর মেয়াদি এই সঞ্চয়পত্রে ৭ লাখ ৫০ হাজার টাকা পর্যন্ত বিনিয়োগে মেয়াদপূর্তির হার ১১.৮২ শতাংশ। এর বেশি বিনিয়োগে মুনাফার হার ১১.৭৭ শতাংশ।
এক লাখ টাকার বিপরীতে তিন মাসে নীট মুনাফা প্রায় ২ হাজার ৮০৭ টাকা হতে পারে, যদি ৫ শতাংশ উৎসে কর প্রযোজ্য হয়।
মোট বিনিয়োগ পাঁচ লাখ টাকা অতিক্রম করলে ১০ শতাংশ উৎসে করের ভিত্তিতে তিন মাসের নীট মুনাফা প্রায় ২ হাজার ৬৫৯ টাকা হতে পারে। ৭ লাখ ৫০ হাজার টাকার বেশি বিনিয়োগে ১১.৭৭ শতাংশ হারে মুনাফা এবং ১০ শতাংশ কর কর্তনের পর তা প্রায় ২ হাজার ৬৪৮ টাকা হয়।
💡 একই এক লাখ টাকায় মুনাফার পার্থক্য কেন?
এখানে একটি উদাহরণ দেওয়া যেতে পারে।
ধরা যাক, একজন ব্যক্তি পরিবার সঞ্চয়পত্রে এক লাখ টাকা বিনিয়োগ করলেন। তাঁর সব সঞ্চয়পত্র মিলিয়ে মোট বিনিয়োগ পাঁচ লাখ টাকার মধ্যে রয়েছে। সে ক্ষেত্রে ১১.৯৩ শতাংশ বার্ষিক মুনাফার ওপর ৫ শতাংশ উৎসে কর কর্তনের পর মাসিক নীট মুনাফা হবে প্রায় ৯৪৪ টাকা।
অন্যদিকে, একই ব্যক্তি যদি এমন অবস্থায় থাকেন যে তাঁর মোট সঞ্চয়পত্র বিনিয়োগ পাঁচ লাখ টাকার বেশি, তাহলে ১০ শতাংশ উৎসে কর কর্তনের পর এক লাখ টাকার বিপরীতে মাসিক নীট মুনাফা হবে প্রায় ৮৯৫ টাকা।
অর্থাৎ শুধু করের হার পরিবর্তনের কারণেই প্রতি মাসে প্রায় ৫০ টাকা কম পাওয়া যেতে পারে।
এখানে উল্লেখ্য, এই হিসাবগুলো উদাহরণ হিসেবে এক লাখ টাকা বিনিয়োগের ভিত্তিতে করা হয়েছে। প্রকৃত কর নির্ধারণে একজন বিনিয়োগকারীর সব সঞ্চয়পত্রের সম্মিলিত বিনিয়োগ বিবেচ্য।
⚖️ কোন সঞ্চয়পত্রে বেশি লাভ?
শুধু ঘোষিত মুনাফার হার বিবেচনা করলে পেনশনার সঞ্চয়পত্রের হার সবচেয়ে বেশি। পাঁচ লাখ টাকা পর্যন্ত বিনিয়োগে এর মুনাফার হার ১১.৯৮ শতাংশ।
পরিবার সঞ্চয়পত্রের হার ১১.৯৩ শতাংশ এবং তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রের হার ১১.৮২ শতাংশ।
তবে সব বিনিয়োগকারীর জন্য একই সঞ্চয়পত্র কেনার সুযোগ নেই। পেনশনার সঞ্চয়পত্রের জন্য নির্দিষ্ট যোগ্যতা রয়েছে এবং পরিবার সঞ্চয়পত্রও নির্দিষ্ট শ্রেণির নারীদের জন্য। তাই মুনাফার হার বেশি হলেই সেটি সবার জন্য উপযুক্ত হবে, এমন নয়।
⚠️ তিন মাসের মুনাফাকে মাসিক আয় ভাববেন না
সঞ্চয়পত্রের হিসাব নিয়ে আরেকটি গুরুত্বপূর্ণ ভুল হচ্ছে তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রের মুনাফাকে মাসিক মুনাফা হিসেবে প্রচার করা।
এই সঞ্চয়পত্রে প্রতি তিন মাস অন্তর মুনাফা দেওয়া হয়। তাই এক লাখ টাকার বিপরীতে ২ হাজার ৮০৭ টাকা নীট মুনাফা পাওয়া গেলে সেটি তিন মাসের আয়, এক মাসের নয়।
অন্যদিকে পেনশনার ও পরিবার সঞ্চয়পত্রে মাসিক মুনাফা দেওয়া হয়। বিনিয়োগের পরিকল্পনা করার সময় এই পার্থক্য অবশ্যই বিবেচনা করতে হবে।
📝 বিনিয়োগকারীদের জন্য পরামর্শ
সঞ্চয়পত্র কেনার আগে নিজের মোট বিনিয়োগ, যোগ্যতা, করের হার এবং অর্থ পাওয়ার সময়সূচি যাচাই করা উচিত। বিশেষ করে পাঁচ লাখ টাকার বেশি বিনিয়োগ করলে উৎসে করের প্রভাব এবং ৭ লাখ ৫০ হাজার টাকা অতিক্রম করলে মুনাফার হারের পরিবর্তন হিসাব করা প্রয়োজন।
সুতরাং, সঞ্চয়পত্রে বেশি মুনাফা পাওয়ার কৌশল শুধু বেশি টাকা বিনিয়োগ করা নয়; বরং সঠিক স্কিম নির্বাচন, করের নিয়ম বোঝা এবং নিজের আর্থিক প্রয়োজন অনুযায়ী বিনিয়োগ পরিকল্পনা করাই সবচেয়ে গুরুত্বপূর্ণ।
মন্তব্য (০)