সঞ্চয়পত্রের টাকা মেয়াদের আগে তুলতে চাইলে যা জানতে হবে, আস্থা অ্যাপেও মিলছে কেনার সুবিধা

সঞ্চয়পত্রকে নিরাপদ বিনিয়োগের অন্যতম মাধ্যম হিসেবে বিবেচনা করেন অনেক মানুষ। অবসরপ্রাপ্ত সরকারি চাকরিজীবী, চাকরিজীবী পরিবার, নারী এবং নিয়মিত আয়ের বাইরে ভবিষ্যতের জন্য সঞ্চয় করতে আগ্রহীদের কাছে এর জনপ্রিয়তা রয়েছে। কিন্তু সঞ্চয়পত্র কেনার পর হঠাৎ অর্থের প্রয়োজন হলে কী হবে? মেয়াদ শেষ হওয়ার আগেই কি টাকা তুলে নেওয়া যায়? আর সে ক্ষেত্রে পুরো মুনাফা পাওয়া যাবে কি?
এসব প্রশ্নের পাশাপাশি সঞ্চয়পত্র কেনার প্রক্রিয়াতেও এসেছে ডিজিটাল ব্যাংকিংয়ের সুবিধা। ব্র্যাক ব্যাংকের আস্থা (Astha) অ্যাপের মাধ্যমে নির্দিষ্ট ধরনের সঞ্চয়পত্র কেনার আবেদন করার সুযোগ থাকায় গ্রাহকদের জন্য প্রক্রিয়াটি আরও সহজ হয়েছে।
তবে বিনিয়োগের আগে শুধু কেনার নিয়ম জানলেই হবে না। কোন সঞ্চয়পত্র কার জন্য উপযোগী, কত টাকা বিনিয়োগ করা যায়, কখন মুনাফা পাওয়া যায় এবং আগাম নগদায়নে কী ধরনের আর্থিক প্রভাব পড়ে—এসব বিষয়ও জানা জরুরি।
সঞ্চয়পত্রের ধরন অনুযায়ী মুনাফা পাওয়ার নিয়ম আলাদা
বাংলাদেশে প্রচলিত সঞ্চয়পত্রের কয়েকটি জনপ্রিয় প্রকল্প রয়েছে। প্রতিটি প্রকল্পের উদ্দেশ্য ও মুনাফা পাওয়ার পদ্ধতি ভিন্ন।
বাংলাদেশ সঞ্চয়পত্র: দীর্ঘমেয়াদি বিনিয়োগের জন্য
পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র তাদের জন্য, যারা নির্দিষ্ট সময়ের জন্য টাকা বিনিয়োগ করে মেয়াদ শেষে মূল টাকা ও মুনাফা একসঙ্গে পেতে চান।
এতে একক নামে সর্বোচ্চ ৩০ লাখ টাকা এবং যৌথ নামে সর্বোচ্চ ৬০ লাখ টাকা বিনিয়োগের সীমা রয়েছে। তবে অন্য সঞ্চয়পত্রের সঙ্গে মিলিয়ে সম্মিলিত বিনিয়োগের সীমাও মানতে হবে।
তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র: নিয়মিত আয়ের জন্য
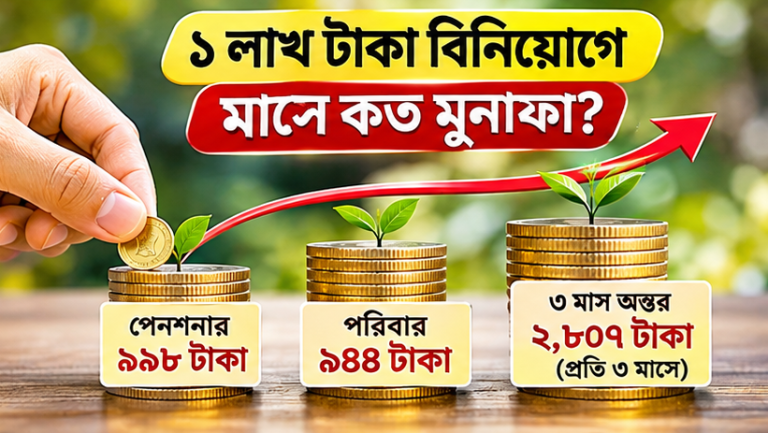
যারা তিন মাস পরপর বিনিয়োগ থেকে মুনাফা পেতে চান, তাদের জন্য এই প্রকল্পটি বিবেচনাযোগ্য। এর মেয়াদ তিন বছর। সর্বনিম্ন বিনিয়োগ এক লাখ টাকা। একক নামে ৩০ লাখ এবং যৌথ নামে ৬০ লাখ টাকা পর্যন্ত বিনিয়োগের পৃথক সীমা রয়েছে।
পরিবার সঞ্চয়পত্র: মাসিক মুনাফা পাওয়ার সুযোগ
পরিবার সঞ্চয়পত্রের বিশেষত্ব হলো প্রতি মাসে মুনাফা পাওয়ার সুবিধা। এর মেয়াদ পাঁচ বছর এবং সর্বনিম্ন বিনিয়োগ ১০ হাজার টাকা। একক নামে সর্বোচ্চ ৪৫ লাখ টাকা বিনিয়োগ করা যায়।
১৮ বছর বা তার বেশি বয়সী বাংলাদেশি নারী, শারীরিক প্রতিবন্ধী বাংলাদেশি পুরুষ ও নারী এবং ৬৫ বছর বা তার বেশি বয়সী বাংলাদেশি পুরুষ ও নারী এই সঞ্চয়পত্র কেনার যোগ্য।
মেয়াদের আগে ভাঙালে কি মূল টাকা কমে যাবে?
এটি সঞ্চয়পত্র বিনিয়োগকারীদের সবচেয়ে গুরুত্বপূর্ণ প্রশ্নগুলোর একটি।
সঞ্চয়পত্রের মেয়াদ শেষ হওয়ার আগে নগদায়ন করা যায়। তবে এখানে একটি বিষয় বুঝতে হবে—মেয়াদপূর্তির আগে টাকা তুলে নিলে বিনিয়োগকারী পূর্ণ মেয়াদের মুনাফা পাবেন না।
জাতীয় সঞ্চয় অধিদপ্তরের প্রকাশিত নিয়ম অনুযায়ী, আগাম নগদায়নের ক্ষেত্রে বিনিয়োগ যতদিন চালু ছিল, সেই সময়ের জন্য প্রযোজ্য মুনাফার হার অনুযায়ী হিসাব করা হয়। এর আগে যদি বেশি মুনাফা পরিশোধ করা হয়ে থাকে, তাহলে অতিরিক্ত অর্থ মূল টাকা থেকে সমন্বয় করে অবশিষ্ট টাকা দেওয়া হতে পারে।
উদাহরণ হিসেবে বলা যায়, কোনো ব্যক্তি তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র কিনে নিয়মিত মুনাফা পেয়েছেন। কিন্তু দুই বছর পর জরুরি প্রয়োজনে সেটি ভাঙাতে চাইলেন। সে ক্ষেত্রে পাঁচ বছর মেয়াদের মতো পূর্ণ মুনাফা পাওয়ার সুযোগ থাকবে না। বরং দুই বছর পর্যন্ত প্রযোজ্য মুনাফার হিসাব করা হবে। আগে পাওয়া অর্থের সঙ্গে নতুন হিসাবের পার্থক্য থাকলে তা সমন্বয় করা হবে।
অর্থাৎ সঞ্চয়পত্র ভাঙানো সম্ভব হলেও আগাম নগদায়নে আর্থিক ক্ষতি হতে পারে। তাই জরুরি প্রয়োজনের অর্থ সম্পূর্ণভাবে দীর্ঘমেয়াদি সঞ্চয়পত্রে আটকে রাখা উচিত নয়।
আস্থা অ্যাপের মাধ্যমে সঞ্চয়পত্র কেনার সুবিধা
ব্র্যাক ব্যাংকের আস্থা অ্যাপে সঞ্চয়পত্র ইস্যুর জন্য সার্ভিস রিকোয়েস্ট করার সুবিধা রয়েছে বলে প্রদত্ত নির্দেশনায় উল্লেখ করা হয়েছে।
গ্রাহক অ্যাপে লগইন করে Services থেকে Service Request-এ গিয়ে Sanchayapatra Issuance নির্বাচন করতে পারবেন। এরপর সঞ্চয়পত্রের ধরন, বিনিয়োগের পরিমাণ, নমিনি এবং প্রয়োজনীয় ব্যক্তিগত তথ্য দিতে হবে।
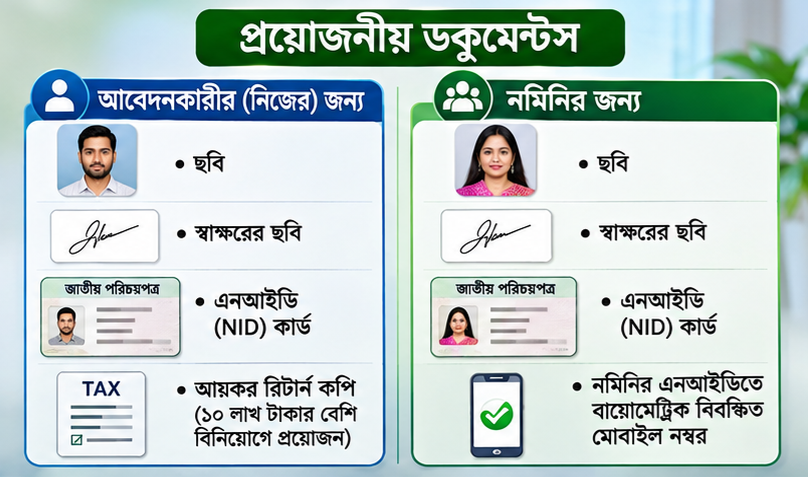
এ জন্য আগে থেকে আবেদনকারী ও নমিনির এনআইডি, ছবি, স্বাক্ষর এবং প্রয়োজনীয় মোবাইল নম্বর প্রস্তুত রাখা ভালো।
আবেদন জমা দেওয়ার পর ট্র্যাকিং নম্বর সংরক্ষণ করতে হবে। আবেদন অনুমোদিত হলে ই-মেইলে অ্যাকনলেজমেন্ট স্লিপ পাওয়ার বিষয়টি উল্লেখ রয়েছে।
তবে আবেদন জমা দেওয়া এবং সঞ্চয়পত্র ইস্যু হওয়া এক বিষয় নয়। ব্যাংকের যাচাই-বাছাই শেষে চূড়ান্ত অনুমোদন ও ইস্যু সম্পন্ন হবে।
১০ লাখ টাকার বেশি বিনিয়োগে আয়কর রিটার্নের বিষয়টি গুরুত্বপূর্ণ
সঞ্চয়পত্র কেনার সময় আয়করসংক্রান্ত কাগজপত্রের প্রয়োজনীয়তা নিয়েও অনেকের প্রশ্ন রয়েছে।
ব্র্যাক ব্যাংকের ২০২৬ সালের প্রকাশিত নির্দেশনা অনুযায়ী, সমন্বিত বিনিয়োগ ১০ লাখ টাকার বেশি হলে ই-টিআইএন এবং সর্বশেষ আয়কর রিটার্ন দাখিলের প্রাপ্তিস্বীকারপত্র প্রয়োজন। তবে ব্যাংক ও সরকারি নিয়মের হালনাগাদ নির্দেশনা অনুযায়ী প্রয়োজনীয় কাগজপত্র যাচাই করে নেওয়া উচিত।
এ ছাড়া আবেদনকারীর মোবাইল নম্বর নিজের এনআইডি দিয়ে নিবন্ধিত হওয়া প্রয়োজন। নমিনির ক্ষেত্রেও একই নিয়ম প্রযোজ্য।
পেনশনার সঞ্চয়পত্র কি আস্থা অ্যাপে কেনা যাবে?
প্রদত্ত তথ্য অনুযায়ী, আস্থা অ্যাপের এই আবেদন প্রক্রিয়ায় পেনশনার সঞ্চয়পত্র কেনার সুবিধা নেই। ফলে অবসরপ্রাপ্ত সরকারি কর্মচারীদের পেনশনার সঞ্চয়পত্র কিনতে হলে সংশ্লিষ্ট ব্যাংক বা জাতীয় সঞ্চয় অফিসের প্রচলিত পদ্ধতি সম্পর্কে জানতে হবে।
এখানে মনে রাখতে হবে, সব ধরনের সঞ্চয়পত্রের আবেদন পদ্ধতি এক নয়।
আগাম নগদায়নের জন্য কি আবার ব্যাংকে যেতে হবে?
এখানে বিনিয়োগকারীদের বিশেষভাবে সতর্ক হওয়া প্রয়োজন। আস্থা অ্যাপে সঞ্চয়পত্র কেনার আবেদন করার সুযোগ থাকলেও আগাম নগদায়নের সম্পূর্ণ প্রক্রিয়া অনলাইনে সম্পন্ন হয়—এমন তথ্য নিশ্চিতভাবে পাওয়া যায়নি।
ব্র্যাক ব্যাংকের প্রকাশিত নাগরিক সনদে সঞ্চয়পত্রের প্রি-ম্যাচিউর এনক্যাশমেন্টের জন্য গ্রাহকের ঘোষণা, এনক্যাশমেন্ট ফরম, সঞ্চয়পত্রের ইন্সট্রুমেন্ট বা অ্যাকনলেজমেন্ট রসিদ এবং জাতীয় সঞ্চয় অধিদপ্তরের তৈরি ওটিপি-সংক্রান্ত প্রক্রিয়ার উল্লেখ রয়েছে। সেখানে শাখার মাধ্যমে সেবা গ্রহণের কথা বলা হয়েছে।
তাই মেয়াদের আগে টাকা তুলতে চাইলে শুধু অ্যাপের ওপর নির্ভর না করে ব্র্যাক ব্যাংকের ১৬২২১ নম্বরে যোগাযোগ করে বর্তমান নিয়ম জেনে নেওয়া উচিত।
কোন সঞ্চয়পত্র আপনার জন্য ভালো?
এটি নির্ভর করবে আপনার আর্থিক প্রয়োজনের ওপর।
- মেয়াদ শেষে একসঙ্গে টাকা পেতে চাইলে পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র বিবেচনা করতে পারেন।
- তিন মাস পরপর মুনাফা প্রয়োজন হলে তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র বিবেচনা করতে পারেন।
- মাসিক মুনাফা প্রয়োজন এবং যোগ্যতা থাকলে পরিবার সঞ্চয়পত্র বিবেচনা করতে পারেন।
তবে সব ক্ষেত্রেই মুনাফার হার, উৎসে কর, বিনিয়োগসীমা এবং আগাম নগদায়নের নিয়ম যাচাই করা জরুরি।
শেষ কথা: সঞ্চয়পত্র কেনার আগে শুধু কত মুনাফা পাওয়া যাবে, সেটি হিসাব করলেই হবে না। প্রয়োজনে কত দ্রুত টাকা ফেরত পাওয়া যাবে এবং মেয়াদের আগে ভাঙালে কী পরিমাণ মুনাফা সমন্বয় হবে, সেটিও বিবেচনা করতে হবে। ডিজিটাল অ্যাপের সুবিধা কাজে লাগিয়ে বিনিয়োগের আবেদন করা যেতে পারে, তবে বিনিয়োগের সিদ্ধান্ত নিতে হবে বুঝেশুনে।
তথ্যসূত্র: জাতীয় সঞ্চয় অধিদপ্তর, বাংলাদেশ ব্যাংকের সঞ্চয়পত্রসংক্রান্ত FAQ এবং ব্র্যাক ব্যাংকের ২০২৬ সালের নির্দেশনা ও নাগরিক সনদ।
মন্তব্য (০)