অবসর জীবনের আর্থিক নিরাপত্তায় সর্বজনীন পেনশন স্কিম কতটা কার্যকর? DPS-এর সঙ্গে তুলনায় যা জানা জরুরি

চাকরি কিংবা ব্যবসার আয় বন্ধ হয়ে গেলে অবসর জীবনে নিয়মিত অর্থের প্রয়োজন সবচেয়ে বেশি অনুভূত হয়। অথচ আমাদের দেশের অনেক মানুষ কর্মজীবনে অবসরকালীন আর্থিক নিরাপত্তার জন্য পর্যাপ্ত সঞ্চয় গড়ে তুলতে পারেন না। বিশেষ করে যাঁরা সরকারি চাকরি করেন না, তাঁদের জন্য বৃদ্ধ বয়সে নিয়মিত আয়ের ব্যবস্থা করা একটি বড় চ্যালেঞ্জ।
এই বাস্তবতায় সরকারের সর্বজনীন পেনশন স্কিম নতুন একটি সম্ভাবনা তৈরি করেছে। অন্যদিকে, ব্যাংকের ডিপোজিট পেনশন স্কিম বা DPS দীর্ঘদিন ধরেই সাধারণ মানুষের সঞ্চয়ের পরিচিত মাধ্যম।
কিন্তু অবসরকালীন আর্থিক নিরাপত্তার কথা বিবেচনা করলে কোন ব্যবস্থাটি বেশি কার্যকর?
দীর্ঘমেয়াদি বিনিয়োগে চক্রবৃদ্ধি মুনাফার শক্তি
একজন ব্যক্তি যদি ২৩ বছর বয়সে বিনিয়োগ শুরু করেন এবং ৬০ বছর বয়স পর্যন্ত প্রতি মাসে ৫ হাজার টাকা জমা দেন, তাহলে তাঁর বিনিয়োগের সময় হবে ৩৭ বছর।
এই সময়ে তাঁর নিজের পকেট থেকে মোট জমা হবে ২২ লাখ ২০ হাজার টাকা।
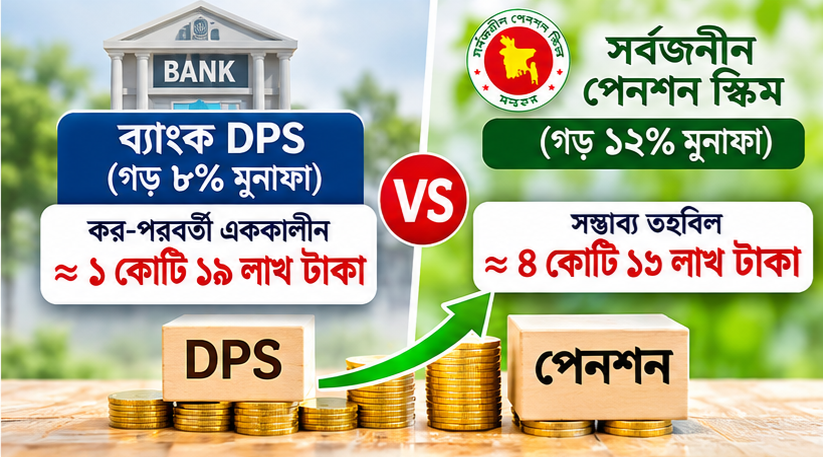
এখন যদি ব্যাংক DPS-এ ৮ শতাংশ গড় মুনাফা পাওয়া যায়, তাহলে মাসের শুরুতে কিস্তি জমার ভিত্তিতে সম্ভাব্য মোট অর্থ দাঁড়াবে প্রায় ১ কোটি ৩৬ লাখ ৭২ হাজার টাকা। মুনাফার ওপর ১৫ শতাংশ কর ধরে নিলে কর-পরবর্তী অর্থ হবে প্রায় ১ কোটি ১৯ লাখ ৫৫ হাজার টাকা।
অন্যদিকে, পেনশন স্কিমে গড়ে ১২ শতাংশ মুনাফা পাওয়া গেলে একই বিনিয়োগের সম্ভাব্য তহবিল দাঁড়াতে পারে প্রায় ৪ কোটি ১৩ লাখ ৭৩ হাজার টাকা।
এই হিসাব থেকেই বোঝা যায়, দীর্ঘ সময় ধরে মুনাফার সামান্য পার্থক্যও চক্রবৃদ্ধি পদ্ধতিতে বিশাল ব্যবধান তৈরি করতে পারে।
তবে ১২ শতাংশ মুনাফা ৩৭ বছর ধরে অপরিবর্তিত থাকবে—এমন নিশ্চয়তা নেই। তাই এই অঙ্ককে সম্ভাব্য পরিস্থিতির উদাহরণ হিসেবে দেখতে হবে।
পেনশন স্কিমের সবচেয়ে বড় সুবিধা কী?
ব্যাংক DPS-এর ক্ষেত্রে নির্দিষ্ট মেয়াদ শেষে জমা ও মুনাফাসহ টাকা পাওয়া যায়। এরপর সেই টাকা কোথায় বিনিয়োগ করবেন, কীভাবে মুনাফা ব্যবহার করবেন এবং অবসর জীবনে কত দিন চলবে—সেই পরিকল্পনা নিজেকেই করতে হয়।
অন্যদিকে, সর্বজনীন পেনশন স্কিমের মূল উদ্দেশ্য হলো অবসর জীবনে নিয়মিত মাসিক আয়ের ব্যবস্থা করা।
জাতীয় পেনশন কর্তৃপক্ষের তথ্য অনুযায়ী, নির্ধারিত পেনশনযোগ্য বয়সে পৌঁছানোর পর পেনশনারের ব্যাংক হিসাব অথবা মোবাইল ফিন্যান্সিয়াল সার্ভিসের মাধ্যমে মাসিক পেনশন পাঠানো হয়। পেনশনার জীবিত থাকা পর্যন্ত পেনশন পাওয়ার সুযোগ রয়েছে।
এখানে গুরুত্বপূর্ণ বিষয় হলো, পেনশন স্কিমের অর্থকে সাধারণ ব্যাংক DPS-এর মতো মেয়াদ শেষে সম্পূর্ণ নগদায়ন করার ব্যবস্থা নেই।
কর সুবিধায় পার্থক্য
সর্বজনীন পেনশন স্কিমের অন্যতম আকর্ষণীয় দিক হলো কর সুবিধা।
জাতীয় পেনশন কর্তৃপক্ষের প্রকাশিত তথ্য অনুযায়ী:
১. পেনশন স্কিমে জমা দেওয়া চাঁদার বিপরীতে কর রেয়াত পাওয়া যায়।
২. মাসিক পেনশন বাবদ পাওয়া অর্থ আয়করমুক্ত।
অন্যদিকে, ব্যাংকের আমানত থেকে অর্জিত মুনাফার ক্ষেত্রে প্রচলিত আয়কর আইন অনুযায়ী উৎসে কর কর্তনের বিধান রয়েছে।
ফলে দীর্ঘমেয়াদি বিনিয়োগের ক্ষেত্রে করের বিষয়টি গুরুত্বপূর্ণ হয়ে ওঠে।
নমিনি সুবিধা ও পরিবারের আর্থিক নিরাপত্তা
পেনশন স্কিমের আরেকটি গুরুত্বপূর্ণ দিক হলো নমিনির সুবিধা।
চাঁদাদাতা পেনশন পাওয়ার যোগ্য হওয়ার আগেই মারা গেলে জমাকৃত অর্থ মুনাফাসহ নমিনি বা উত্তরাধিকারীদের ফেরত দেওয়ার বিধান রয়েছে।
আর পেনশন গ্রহণ শুরু করার পর পেনশনার মারা গেলে নমিনি নির্দিষ্ট সময় পর্যন্ত পেনশন পাওয়ার সুযোগ পান।
২০২৬ সালের ১৭ সেপ্টেম্বর জাতীয় পেনশন কর্তৃপক্ষের বোর্ড সভায় পেনশনারের মৃত্যুর পর নমিনির পেনশন পাওয়ার বয়সসীমা ৭৫ থেকে বাড়িয়ে ৮০ বছর করার সিদ্ধান্তের কথা জানানো হয়েছে।
তবে নমিনি সুবিধার ক্ষেত্রে প্রযোজ্য শর্ত ও সংশোধিত বিধান অনুসরণ করতে হবে।
সমতা স্কিমে সরকারের সমপরিমাণ অর্থ সহায়তা
সর্বজনীন পেনশন স্কিমের সমতা কর্মসূচি নিম্ন আয়ের মানুষের জন্য বিশেষভাবে গুরুত্বপূর্ণ।
এই কর্মসূচিতে যোগ্য ব্যক্তির মাসিক চাঁদার সমপরিমাণ অর্থ সরকার অনুদান হিসেবে প্রদান করে। অর্থাৎ, যোগ্য চাঁদাদাতা মাসে ৫০০ টাকা দিলে সরকারও ৫০০ টাকা জমা দেয়।
ফলে ব্যক্তির নিজের জমার পাশাপাশি সরকারি অনুদানও পেনশন তহবিলে যুক্ত হয়।
যাঁদের বার্ষিক আয় ৬০ হাজার টাকার নিচে এবং সমতা স্কিমের অন্যান্য শর্ত পূরণ হয়, তাঁদের জন্য এটি বিশেষভাবে বিবেচনার বিষয়।
১০-১২ বছরের বিনিয়োগকারীদের কী করা উচিত?
সবাই ৩৭ বছর ধরে বিনিয়োগ করতে পারবেন না। কারও বয়স ৪০, কারও ৫০ কিংবা ৫৫ বছর। ফলে তাঁদের বিনিয়োগের সময়কালও কম হবে।
যাঁরা নির্দিষ্ট মেয়াদ শেষে টাকা হাতে পেতে চান, তাঁদের জন্য ব্যাংক DPS বিবেচনাযোগ্য।
অন্যদিকে, যাঁরা অবসর জীবনে নিয়মিত পেনশন চান, তাঁদের জন্য সর্বজনীন পেনশন স্কিমের নিয়ম ও যোগ্যতা যাচাই করে সিদ্ধান্ত নেওয়া যেতে পারে।
বিশেষ করে ৫০ বছরের বেশি বয়সীদের ক্ষেত্রে ১০ বছর নিরবচ্ছিন্ন চাঁদা প্রদানের নিয়ম গুরুত্বপূর্ণ। তবে পেনশন পাওয়ার বয়স ও সময়সীমা বয়সভেদে নির্ধারিত হয়।
সিদ্ধান্ত নেওয়ার আগে যে বিষয়গুলো বুঝতে হবে
পেনশন স্কিমে বিনিয়োগের একটি সীমাবদ্ধতা হলো, নির্ধারিত পেনশনযোগ্য বয়সের আগে স্বেচ্ছায় স্কিম বন্ধ করে পুরো টাকা তুলে নেওয়ার সুযোগ নেই। কর্তৃপক্ষের অনুমোদনক্রমে জমার সর্বোচ্চ ৫০ শতাংশ ঋণ হিসেবে নেওয়ার ব্যবস্থা রয়েছে।
অন্যদিকে, ব্যাংকের DPS-এর মেয়াদ, মুনাফার হার এবং আগাম ভাঙানোর নিয়ম ব্যাংকভেদে আলাদা হতে পারে।
তাই বিনিয়োগের আগে নিজের বয়স, আর্থিক সামর্থ্য, ভবিষ্যৎ পরিকল্পনা এবং জরুরি অর্থের প্রয়োজন বিবেচনা করতে হবে।
শেষ কথা
যাঁরা সরকারি চাকরি করেন না, তাঁদের জন্য অবসরকালীন আর্থিক নিরাপত্তার পরিকল্পনা এখনই শুরু করা উচিত। শুধু বর্তমান আয় বা সঞ্চয়ের দিকে তাকিয়ে থাকলে ভবিষ্যতে আর্থিক চাপ তৈরি হতে পারে।
DPS আপনাকে নির্দিষ্ট মেয়াদ শেষে সঞ্চিত অর্থ দিতে পারে। আর সর্বজনীন পেনশন স্কিমের লক্ষ্য হলো অবসর জীবনে নিয়মিত আয়ের ব্যবস্থা করা।
দুটি ব্যবস্থার উদ্দেশ্য এক নয়। তাই শুধু সম্ভাব্য মুনাফার অঙ্ক দেখে নয়, বরং নিজের ভবিষ্যৎ প্রয়োজন বুঝে বিনিয়োগের সিদ্ধান্ত নেওয়াই বুদ্ধিমানের কাজ।
মনে রাখবেন, অবসর জীবনের আর্থিক নিরাপত্তা তৈরি করতে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো সময়মতো সঞ্চয় শুরু করা এবং নিয়মিত বিনিয়োগ চালিয়ে যাওয়া।
মন্তব্য (০)