২৯ হাজার টাকা মূল বেতন হলেই আয়করসীমা ছাড়াচ্ছে সরকারি কর্মচারীদের আয়, বাড়ছে করের হিসাব

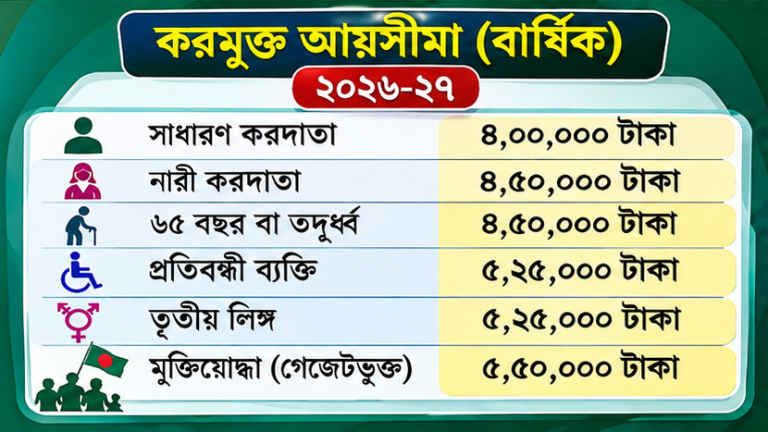
সরকারি কর্মচারীদের আয়কর নিয়ে নতুন করে আলোচনার সৃষ্টি হয়েছে। বিশেষ করে যেসব সরকারি কর্মচারীর মাসিক মূল বেতন ২৯ হাজার টাকা, তাঁদের বার্ষিক আয় হিসাব করলে শুধু মূল বেতন ও দুটি উৎসব বোনাস মিলিয়েই তা ৪ লাখ টাকা ছাড়িয়ে যাচ্ছে। ফলে পুরুষ কর্মচারীদের ক্ষেত্রে করমুক্ত আয়সীমা অতিক্রম করার বিষয়টি সামনে এসেছে। অন্যদিকে নারী কর্মচারীদের জন্য নির্ধারিত ৪ লাখ ৫০ হাজার টাকার সীমার মধ্যে থাকছে এই আয়।
সরকারি চাকরিতে কর্মরত কর্মচারীদের বেতন-ভাতা, উৎসব বোনাস এবং অন্যান্য আর্থিক সুবিধা মিলিয়ে বার্ষিক আয়ের হিসাব নির্ধারিত হয়। আয়কর নির্ধারণের ক্ষেত্রে শুধু মাসিক মূল বেতন দেখলেই হয় না; সংশ্লিষ্ট করবিধি অনুযায়ী কোন কোন আয় করযোগ্য এবং কোন কোন আয় কর অব্যাহতির আওতায় রয়েছে, সেটিও বিবেচনা করতে হয়।
২৯ হাজার টাকা মূল বেতনে বছরে আয় কত?
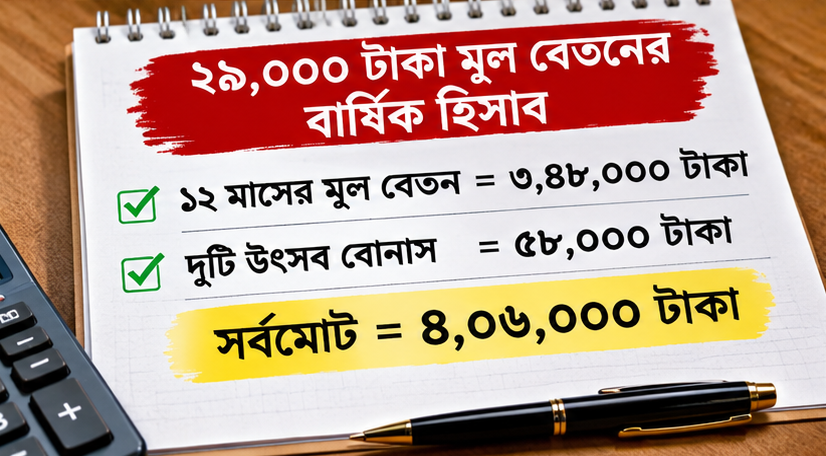
একজন সরকারি কর্মচারীর মাসিক মূল বেতন ২৯ হাজার টাকা হলে তাঁর বার্ষিক মূল বেতনের পরিমাণ দাঁড়ায় ৩ লাখ ৪৮ হাজার টাকা। সাধারণত দুটি উৎসব বোনাস মূল বেতনের সমপরিমাণ ধরে হিসাব করা হলে প্রতিটি বোনাস হবে ২৯ হাজার টাকা। সে হিসাবে বছরে দুটি উৎসব বোনাসের পরিমাণ দাঁড়ায় ৫৮ হাজার টাকা।
হিসাবটি হলো—
- মাসিক মূল বেতন: ২৯,০০০ টাকা।
- ১২ মাসের মূল বেতন: ৩,৪৮,০০০ টাকা।
- প্রথম উৎসব বোনাস: ২৯,০০০ টাকা।
- দ্বিতীয় উৎসব বোনাস: ২৯,০০০ টাকা।
- মোট বার্ষিক আয়: ৪,০৬,০০০ টাকা।
অর্থাৎ শুধু মূল বেতন ও দুটি উৎসব বোনাস হিসাব করলেই বার্ষিক আয় দাঁড়াচ্ছে ৪ লাখ ৬ হাজার টাকা। এর বাইরে অন্য কোনো করযোগ্য আয় থাকলে মোট আয়ের পরিমাণ আরও বাড়তে পারে।
পুরুষ কর্মচারীর ক্ষেত্রে করমুক্ত সীমা অতিক্রম
২০২৬-২৭ ও ২০২৭-২৮ করবর্ষের জন্য সংশোধিত অর্থবিল অনুযায়ী সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা নির্ধারণ করা হয়েছে। সে হিসাবে ৪ লাখ ৬ হাজার টাকা বার্ষিক আয় হলে সাধারণ পুরুষ করদাতার ক্ষেত্রে নির্ধারিত সীমার চেয়ে ৬ হাজার টাকা বেশি হয়।
তবে এর অর্থ এই নয় যে পুরো ৪ লাখ ৬ হাজার টাকার ওপর আয়কর দিতে হবে। করমুক্ত সীমার অতিরিক্ত আয় এবং প্রযোজ্য করহার, ন্যূনতম কর, কর রেয়াত ও অন্যান্য বিধান বিবেচনা করেই প্রকৃত করদায় নির্ধারণ করতে হবে।
নারী কর্মচারীদের ক্ষেত্রে কী হবে?
নারী করদাতাদের জন্য করমুক্ত আয়সীমা ৪ লাখ ৫০ হাজার টাকা ধরে হিসাব করলে ২৯ হাজার টাকা মূল বেতন পাওয়া নারী কর্মচারীর ৪ লাখ ৬ হাজার টাকার বার্ষিক আয় ওই সীমার নিচে থাকবে।
অর্থাৎ শুধু মূল বেতন ও দুটি উৎসব বোনাস বিবেচনায় নিলে নারী কর্মচারীর আয় করমুক্ত সীমা অতিক্রম করছে না। তবে বাড়তি করযোগ্য আয় থাকলে হিসাব পরিবর্তিত হতে পারে।
বাড়িভাড়া ও চিকিৎসা ভাতার বিষয়টি কেন গুরুত্বপূর্ণ?
সরকারি কর্মচারীদের বেতন কাঠামোয় মূল বেতনের পাশাপাশি বাড়িভাড়া, চিকিৎসা ভাতা, যাতায়াত ভাতা, উৎসব বোনাস, বাংলা নববর্ষ ভাতাসহ বিভিন্ন আর্থিক সুবিধা রয়েছে।
তবে এসব সুবিধার সবগুলোকে একইভাবে করযোগ্য আয় হিসেবে গণনা করা যাবে না। সরকারি কর্মচারীদের ক্ষেত্রে প্রযোজ্য বিশেষ প্রজ্ঞাপন ও আয়কর বিধান অনুযায়ী কিছু ভাতা কর অব্যাহতির আওতায় থাকতে পারে। অন্যদিকে নির্দিষ্ট কিছু প্রাপ্তি করযোগ্য হতে পারে।
তাই একজন কর্মচারীর প্রকৃত আয়কর হিসাব করতে হলে তাঁর বেতন বিবরণী, ভাতার ধরন, কর অব্যাহতির বিধান এবং অন্যান্য আয়ের তথ্য যাচাই করা জরুরি।
আয়কর হিসাবের ক্ষেত্রে কর্মচারীদের করণীয়
সরকারি কর্মচারীদের প্রত্যেকের উচিত বার্ষিক বেতন বিবরণী সংগ্রহ করে আয়করযোগ্য আয় নির্ধারণ করা। বিশেষ করে মূল বেতন, উৎসব বোনাস, অন্যান্য করযোগ্য প্রাপ্তি, বিনিয়োগজনিত কর রেয়াত এবং প্রযোজ্য অব্যাহতির হিসাব আলাদাভাবে সংরক্ষণ করা প্রয়োজন।
একই বেতন স্কেলে কর্মরত দুজন কর্মচারীর করদায়ও এক নাও হতে পারে। কারণ তাঁদের অন্যান্য আয়, বিনিয়োগ, কর রেয়াত এবং ব্যক্তিগত করদাতার শ্রেণি ভিন্ন হতে পারে।
নতুন পে-স্কেলের সঙ্গে করমুক্ত আয়সীমা সমন্বয়ের দাবি
সরকারি কর্মচারীদের বেতন বৃদ্ধির পাশাপাশি আয়করমুক্ত আয়ের সীমা সময়োপযোগীভাবে পুনর্নির্ধারণের দাবি উঠছে। বিশেষ করে নিম্ন ও মধ্যম আয়ের কর্মচারীদের ক্ষেত্রে বেতন বৃদ্ধির একটি অংশ যদি করের অতিরিক্ত বোঝায় চলে যায়, তাহলে প্রকৃত আর্থিক সুবিধা প্রত্যাশার তুলনায় কমে যেতে পারে।
কর্মচারীদের দাবি, নতুন পে-স্কেল বাস্তবায়নের সময় মূল্যস্ফীতি, জীবনযাত্রার ব্যয়, বেতন কাঠামো এবং করমুক্ত আয়সীমা একসঙ্গে বিবেচনা করা উচিত। এতে একদিকে যেমন কর্মচারীদের প্রকৃত আয় সুরক্ষিত থাকবে, অন্যদিকে করব্যবস্থায় ন্যায্যতাও বজায় রাখা সম্ভব হবে।
সার্বিকভাবে, ২৯ হাজার টাকা মূল বেতনের কর্মচারীর ৪ লাখ ৬ হাজার টাকার হিসাবটি আয়কর নিয়ে সচেতন হওয়ার একটি গুরুত্বপূর্ণ উদাহরণ। তবে চূড়ান্ত করদায় নির্ধারণে শুধু এই হিসাব নয়, সংশ্লিষ্ট করবর্ষের আইন, করযোগ্য আয় ও প্রযোজ্য অব্যাহতি বিবেচনা করাই হবে সঠিক পদ্ধতি।
মন্তব্য (০)