বেতন থেকে আয়কর কাটার নিয়ম কী? সরকারি কর্মচারীদের ১৪ মাসের বেতনের হিসাব ও করযোগ্য ভাতার প্রভাব

সরকারি চাকরিজীবীদের বেতন থেকে আয়কর কর্তনের বিষয়টি নিয়ে নতুন করে আলোচনা শুরু হয়েছে। ২০২৬-২৭ অর্থবছরের করমুক্ত আয়সীমা নির্ধারণের পর অনেক কর্মচারী জানতে চাইছেন, তাঁদের মাসিক মূল বেতন কত হলে আয়কর দিতে হবে এবং বেতন বিল থেকে কখন আয়কর কাটা শুরু হবে।
বিশেষ করে বছরে ১২ মাসের মূল বেতনের পাশাপাশি দুটি উৎসব বোনাস পাওয়ায় সরকারি কর্মচারীদের বার্ষিক আয় হিসাবের ক্ষেত্রে ১৪ মাসের মূল বেতনের বিষয়টি গুরুত্বপূর্ণ হয়ে উঠেছে।
তবে আয়কর নির্ধারণের ক্ষেত্রে শুধু মূল বেতন নয়, অন্যান্য করযোগ্য ভাতা ও সুবিধাও বিবেচনায় নিতে হয়। ফলে একই গ্রেডের দুই কর্মচারীর করযোগ্য আয় এক নাও হতে পারে।
কেন ১৪ মাসের মূল বেতনের হিসাব করা হচ্ছে?
সরকারি কর্মচারীরা সাধারণত প্রতি মাসে মূল বেতনের পাশাপাশি বছরে দুটি উৎসব বোনাস পান। প্রচলিত হিসাবে প্রতিটি উৎসব বোনাস এক মাসের মূল বেতনের সমপরিমাণ হলে বছরে মোট ১৪ মাসের মূল বেতনের সমপরিমাণ অর্থ পাওয়া যায়।
এ কারণে বার্ষিক করমুক্ত আয়সীমাকে ১৪ দিয়ে ভাগ করে মাসিক মূল বেতনের একটি প্রাথমিক ধারণা পাওয়া যায়।
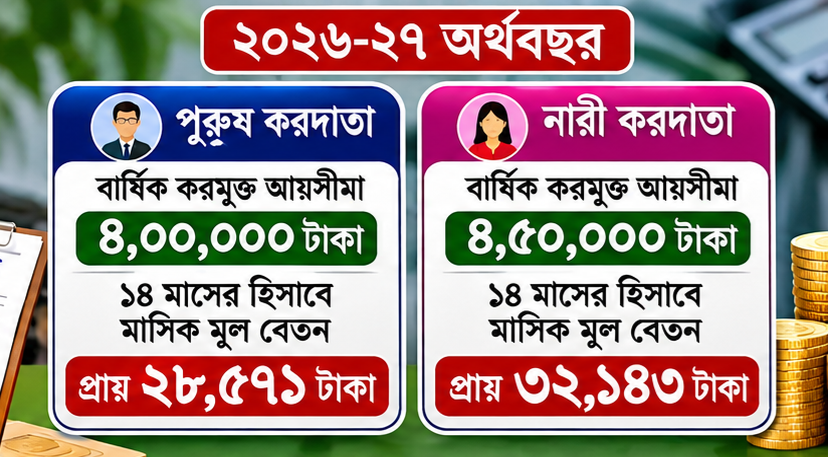
২০২৬-২৭ অর্থবছরের করমুক্ত আয়সীমা অনুযায়ী হিসাবটি হলো:
সাধারণ করদাতা:
- বার্ষিক করমুক্ত আয়সীমা: ৪ লাখ টাকা।
- বছরে মূল বেতন: ১২ মাস।
- দুটি উৎসব বোনাস: ২ মাসের মূল বেতন।
- মোট: ১৪ মাসের মূল বেতন।
- মাসিক মূল বেতনের সমতুল্য সীমা: প্রায় ২৮,৫৭১ টাকা।
নারী করদাতা:
- বার্ষিক করমুক্ত আয়সীমা: ৪ লাখ ৫০ হাজার টাকা।
- মোট বার্ষিক হিসাব: ১৪ মাসের মূল বেতন।
- মাসিক মূল বেতনের সমতুল্য সীমা: প্রায় ৩২,১৪৩ টাকা।
এখানে মনে রাখতে হবে, এটি একটি প্রাথমিক হিসাব। বোনাসের প্রকৃত পরিমাণ, অন্যান্য করযোগ্য আয় এবং কর অব্যাহতির বিষয়গুলো বিবেচনা করলে চূড়ান্ত হিসাব পরিবর্তিত হতে পারে।
মূল বেতনের বাইরে কোন ভাতায় আয়কর আসতে পারে?
সরকারি কর্মচারীদের বেতন কাঠামোতে মূল বেতনের পাশাপাশি বিভিন্ন ধরনের ভাতা ও আর্থিক সুবিধা রয়েছে। এর মধ্যে সব ভাতা একইভাবে করযোগ্য নয়।
কোনো ভাতা সম্পূর্ণ করযোগ্য, কোনোটি নির্দিষ্ট সীমা পর্যন্ত করমুক্ত এবং কোনো সুবিধার ক্ষেত্রে বিশেষ শর্ত থাকতে পারে।
তাই আয়কর হিসাব করার সময় নিচের বিষয়গুলো আলাদাভাবে যাচাই করা প্রয়োজন:
১. মাসিক মূল বেতন।
২. বছরে প্রাপ্ত দুটি উৎসব বোনাস।
৩. বাড়িভাড়া ভাতা এবং এর প্রযোজ্য কর অব্যাহতি।
৪. চিকিৎসা ভাতা এবং প্রযোজ্য কর অব্যাহতির সীমা।
৫. যাতায়াত ও অন্যান্য চাকরিসংশ্লিষ্ট সুবিধা।
৬. অতিরিক্ত দায়িত্ব, সম্মানী বা অন্য কোনো করযোগ্য আয়।
বিশেষ করে কোনো কর্মচারীর মূল বেতন করমুক্ত সীমার নিচে থাকলেও অন্যান্য করযোগ্য আয় যুক্ত হয়ে বার্ষিক মোট করযোগ্য আয় সীমা অতিক্রম করতে পারে।
আয়কর আইন অনুযায়ী বেতন থেকে কীভাবে কর কাটা হবে?
আয়কর আইন, ২০২৩-এর ধারা ৮৬-এ বেতন থেকে উৎসে আয়কর কর্তনের বিধান রয়েছে। সরকারি কর্মচারীদের ক্ষেত্রে সংশ্লিষ্ট ডিডিও বা বেতন বিল প্রস্তুতকারী দায়িত্বপ্রাপ্ত কর্মকর্তাকে কর্মচারীর আনুমানিক বার্ষিক করযোগ্য আয় বিবেচনায় নিয়ে প্রযোজ্য কর কর্তনের ব্যবস্থা করতে হয়।
অর্থাৎ একজন কর্মচারীর সম্ভাব্য বার্ষিক করযোগ্য আয় নির্ধারণ করে সেই আয়ের ওপর প্রযোজ্য করহার অনুযায়ী আয়কর হিসাব করতে হবে।
এখানে একটি গুরুত্বপূর্ণ বিষয় হলো, করমুক্ত আয়সীমা অতিক্রম করলেই পুরো বেতনের ওপর কর বসে না। করমুক্ত সীমার অতিরিক্ত করযোগ্য আয়ের ওপর প্রযোজ্য করস্ল্যাব অনুযায়ী কর হিসাব করা হয়।
করমুক্ত সীমা অতিক্রম করলে কি সঙ্গে সঙ্গে পুরো অতিরিক্ত টাকা কেটে নেওয়া হবে?
না। করমুক্ত সীমা অতিক্রম করা এবং আয়কর কর্তনের পরিমাণ নির্ধারণ করা দুটি আলাদা বিষয়।
ধরা যাক, একজন সাধারণ করদাতার বার্ষিক করযোগ্য আয় ৪ লাখ ৫০ হাজার টাকা। তাঁর করমুক্ত আয়সীমা ৪ লাখ টাকা হলে করযোগ্য সীমার অতিরিক্ত আয় হবে ৫০ হাজার টাকা।
এই ৫০ হাজার টাকার ওপর প্রযোজ্য করহার অনুযায়ী কর হিসাব করা হবে। পুরো ৪ লাখ ৫০ হাজার টাকার ওপর কর আরোপ করা হবে না।
একইভাবে নারী করদাতার ক্ষেত্রে ৪ লাখ ৫০ হাজার টাকা করমুক্ত সীমা অতিক্রম করার পর অতিরিক্ত করযোগ্য আয়ের ওপর প্রযোজ্য করস্ল্যাব অনুযায়ী কর নির্ধারিত হবে।
বেতন থেকে কর কর্তন কি প্রতি মাসে হবে?
আয়কর আইন অনুযায়ী বেতন থেকে উৎসে কর কর্তনের ক্ষেত্রে সম্ভাব্য বার্ষিক করদায় বিবেচনা করা হয়। তাই সংশ্লিষ্ট কর্মচারীর সম্ভাব্য মোট কর হিসাব করে বেতন বিলের মাধ্যমে নির্ধারিত পদ্ধতিতে কর কর্তন করা হতে পারে।
এ ক্ষেত্রে ডিডিওর দায়িত্ব শুধু মূল বেতন দেখে কর নির্ধারণ করা নয়; বরং কর্মচারীর প্রযোজ্য করযোগ্য আয়, কর অব্যাহতি এবং পূর্বে কর্তন করা করের হিসাবও বিবেচনা করা প্রয়োজন।
কোনো কর্মচারীর আয় বা করদায়ের হিসাব পরিবর্তিত হলে প্রযোজ্য বিধান অনুসারে অবশিষ্ট সময়ে কর কর্তনের পরিমাণ সমন্বয় করার সুযোগও রয়েছে।
সরকারি কর্মচারীদের এখন কী করা উচিত?
২০২৬-২৭ অর্থবছরে আয়কর কর্তনের বিষয়ে প্রত্যেক কর্মচারীর কয়েকটি বিষয় যাচাই করা প্রয়োজন।
- নিজের বার্ষিক মূল বেতন ও উৎসব বোনাসের হিসাব তৈরি করা।
- অন্যান্য করযোগ্য ভাতা ও সুবিধার পরিমাণ নির্ধারণ করা।
- কোন ভাতা কতটুকু করমুক্ত, তা যাচাই করা।
- প্রযোজ্য করমুক্ত আয়সীমার সঙ্গে বার্ষিক করযোগ্য আয় তুলনা করা।
- ডিডিও বা সংশ্লিষ্ট হিসাবরক্ষণ অফিসের মাধ্যমে সম্ভাব্য করদায় যাচাই করা।
সরকারি দপ্তরগুলোর জন্য স্পষ্ট নির্দেশনা কেন জরুরি?
নতুন অর্থবছরে করমুক্ত আয়সীমা পরিবর্তিত হলে সরকারি কর্মচারীদের বেতন থেকে উৎসে কর কর্তনের হিসাবও সেই অনুযায়ী সমন্বয় করা প্রয়োজন।
এ ক্ষেত্রে অর্থ মন্ত্রণালয়, অভ্যন্তরীণ সম্পদ বিভাগ, জাতীয় রাজস্ব বোর্ড এবং হিসাব মহানিয়ন্ত্রকের কার্যালয়ের মধ্যে প্রয়োজনীয় সমন্বয় গুরুত্বপূর্ণ।
বিশেষ করে ১৪ মাসের মূল বেতনের ভিত্তিতে করা প্রাথমিক হিসাব এবং প্রকৃত করযোগ্য আয়ের হিসাবের মধ্যে পার্থক্য রয়েছে। তাই শুধু একটি নির্দিষ্ট মূল বেতনকে সবার জন্য আয়কর কর্তন শুরুর চূড়ান্ত সীমা হিসেবে ধরে নেওয়া উচিত নয়।
শেষ কথা: ২০২৬-২৭ অর্থবছরে সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা এবং নারী করদাতার ক্ষেত্রে ৪ লাখ ৫০ হাজার টাকা। ১৪ মাসের মূল বেতনের ভিত্তিতে যথাক্রমে প্রায় ২৮,৫৭১ টাকা ও ৩২,১৪৩ টাকা মাসিক মূল বেতনের হিসাব পাওয়া যায়। তবে প্রকৃত আয়কর নির্ধারণে বেতন, বোনাস, করযোগ্য ভাতা, অব্যাহতি এবং প্রযোজ্য করহার একসঙ্গে বিবেচনা করতে হবে।
মন্তব্য (০)