পিআরএলে পুরোনো স্কেলে বেতন, নতুন স্কেলে পেনশন! ২০২৬ সালের পে-ফিক্সেশনে অবসরপ্রাপ্তদের জন্য গুরুত্বপূর্ণ নির্দেশনা
জাতীয় বেতন স্কেল-২০২৬ অনুযায়ী পে-ফিক্সেশন করতে গিয়ে নতুন করে বিভ্রান্তিতে পড়েছেন অবসর-উত্তর ছুটিতে (PRL) থাকা সরকারি কর্মকর্তা-কর্মচারীরা। বিশেষ করে ১ জুলাই ২০২৬ তারিখে যাঁরা পিআরএলে ছিলেন, তাঁদের ক্ষেত্রে পিআরএলকালীন বেতন-ভাতা কোন স্কেলে নির্ধারিত হবে এবং পেনশন ও আনুতোষিকের হিসাব কোন মূল বেতনের ভিত্তিতে করা হবে—তা নিয়ে প্রশ্ন তৈরি হয়েছে।
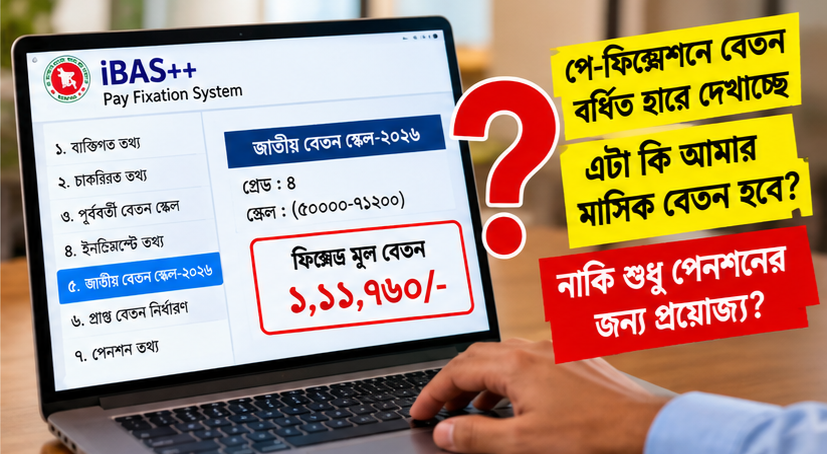
একজন সরকারি কর্মচারী জানিয়েছেন, তিনি ১৫ এপ্রিল ২০২৬ থেকে পিআরএলে রয়েছেন। নতুন বেতন স্কেলের পে-ফিক্সেশন ব্যবস্থার পঞ্চম ট্যাবে জাতীয় বেতন স্কেল-২০২৬ নির্বাচন করে তিনি বর্ধিত মূল বেতন দেখতে পান। কিন্তু তাঁর ধারণা, পিআরএল চলাকালে তিনি ২০১৫ সালের জাতীয় বেতন স্কেল অনুযায়ী বেতন-ভাতা পাবেন। তাহলে পে-ফিক্সেশনে নতুন স্কেলে বেশি মূল বেতন দেখানোর কারণ কী?
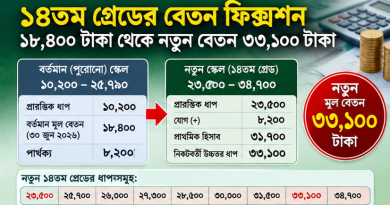
এই প্রশ্নের গুরুত্বপূর্ণ ব্যাখ্যা পাওয়া যায় জাতীয় বেতন স্কেল-২০২৬-এর সরকারি আদেশের বিধানে। অর্থ বিভাগের প্রকাশিত আদেশের বিষয়ে সংবাদমাধ্যমে প্রকাশিত তথ্য অনুযায়ী, ১ জুলাই ২০২৬ তারিখে কোনো কর্মচারী অবসর-উত্তর ছুটিতে থাকলে তাঁর পিআরএলকালীন ছুটির বেতন বর্তমান বেতন স্কেল অনুযায়ী নির্ধারিত হবে। অন্যদিকে, পেনশন নির্ধারণের জন্য নতুন জাতীয় বেতন স্কেল-২০২৬ অনুযায়ী মূল বেতন নির্ধারণের বিধান রয়েছে। পিআরএল চলাকালে প্রযোজ্য বার্ষিক বেতন বৃদ্ধির বিষয়টিও পেনশন নির্ধারণের হিসাবে বিবেচিত হতে পারে।
অর্থাৎ, পে-ফিক্সেশনে নতুন স্কেলে বর্ধিত মূল বেতন দেখা গেলেই পিআরএলকালীন মাসিক বেতন একই হারে বেড়ে যাবে—এমন নয়। এখানে পিআরএলকালীন বেতন এবং পেনশন নির্ধারণের জন্য বিবেচ্য মূল বেতনের মধ্যে পার্থক্য রয়েছে।
১ জুলাই ২০২৬-এ পিআরএলে থাকলে কোন নিয়ম প্রযোজ্য?
জাতীয় বেতন স্কেল-২০২৬ কার্যকর হওয়ার তারিখ ১ জুলাই ২০২৬। এই তারিখে যেসব সরকারি কর্মচারী অবসর-উত্তর ছুটি ভোগ করছিলেন, তাঁদের ক্ষেত্রে নতুন বেতন স্কেলের প্রয়োগের উদ্দেশ্য ও হিসাবের ধরন আলাদাভাবে বুঝতে হবে।
একদিকে রয়েছে পিআরএল চলাকালে প্রাপ্য ছুটির বেতন। অন্যদিকে রয়েছে পিআরএল শেষে অবসরে যাওয়ার সময় পেনশন ও আনুতোষিক নির্ধারণ।
প্রকাশিত বিধানের ব্যাখ্যা অনুযায়ী, পিআরএল চলাকালে ছুটির বেতন বিদ্যমান বেতন স্কেল অনুসারে দেওয়া হবে। কিন্তু পেনশন নির্ধারণের জন্য নতুন স্কেলে মূল বেতন নির্ধারণের সুযোগ রয়েছে। ফলে একই কর্মচারীর পিআরএলকালীন বেতন এবং পেনশন হিসাবের জন্য বিবেচিত মূল বেতন আলাদা হতে পারে।
এ কারণে পে-ফিক্সেশন ব্যবস্থায় নতুন স্কেলে বর্ধিত মূল বেতন দেখা গেলে সেটিকে সরাসরি মাসিক বেতন বৃদ্ধির প্রমাণ হিসেবে বিবেচনা করা ঠিক হবে না।
১৫ এপ্রিল ২০২৬ থেকে পিআরএলে থাকা কর্মচারীর হিসাব কীভাবে বুঝবেন?
ধরা যাক, একজন সরকারি কর্মচারী ১৫ এপ্রিল ২০২৬ থেকে পিআরএলে গেছেন এবং তাঁর অবসরের নির্ধারিত তারিখ ১৪ এপ্রিল ২০২৭।
তাঁর ক্ষেত্রে বিষয়টি তিনটি ভাগে বোঝা যায়।
প্রথমত, ১৫ এপ্রিল থেকে ৩০ জুন ২০২৬ পর্যন্ত: এই সময়ে তাঁর প্রাপ্য বেতন-ভাতা সংশ্লিষ্ট সময়ে কার্যকর বেতন স্কেল ও প্রযোজ্য বিধান অনুযায়ী নির্ধারিত হবে।
দ্বিতীয়ত, ১ জুলাই ২০২৬ থেকে পিআরএল শেষ হওয়া পর্যন্ত: তিনি পিআরএলে থাকায় ছুটির বেতন বর্তমান বেতন স্কেল অনুযায়ী নির্ধারিত হবে। নতুন স্কেলে পেনশন নির্ধারণের জন্য যে মূল বেতন হিসাব করা হচ্ছে, সেটি পিআরএলকালীন ছুটির বেতনের সঙ্গে এক করে দেখা যাবে না।
তৃতীয়ত, পিআরএল শেষে অবসর গ্রহণের সময়: পেনশন ও আনুতোষিক নির্ধারণে প্রযোজ্য সরকারি আদেশ অনুযায়ী মূল বেতন, পেনশনযোগ্য চাকরিকাল এবং অন্যান্য প্রয়োজনীয় তথ্য বিবেচনা করতে হবে।
এই তিনটি ধাপ আলাদা করে দেখলে পে-ফিক্সেশন ব্যবস্থায় নতুন স্কেলের অঙ্ক দেখা এবং পিআরএলকালীন বেতনের অঙ্ক কম থাকার বিষয়টি বোঝা সহজ হবে।
পে-ফিক্সেশনের পঞ্চম ট্যাবে বেশি মূল বেতন দেখাচ্ছে কেন?
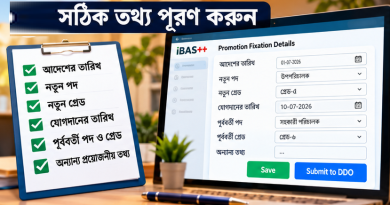
পে-ফিক্সেশন ব্যবস্থার পঞ্চম ট্যাবে জাতীয় বেতন স্কেল-২০২৬ নির্বাচন করলে নতুন স্কেল অনুযায়ী মূল বেতন নির্ধারণের হিসাব দেখা যেতে পারে। পিআরএলভুক্ত কর্মচারীর ক্ষেত্রেও এই হিসাব পেনশন নির্ধারণের উদ্দেশ্যে গুরুত্বপূর্ণ হতে পারে।
এখানে কয়েকটি বিষয় মনে রাখা জরুরি:
- নতুন স্কেলে নির্ধারিত মূল বেতন: পেনশন নির্ধারণের জন্য প্রযোজ্য হিসাবের অংশ হতে পারে।
- পিআরএলকালীন ছুটির বেতন: বর্তমান বেতন স্কেল অনুযায়ী নির্ধারিত হবে।
- বার্ষিক বেতন বৃদ্ধি: পিআরএল চলাকালে প্রাপ্য বার্ষিক বেতন বৃদ্ধির তারিখ পড়লে পেনশন নির্ধারণের জন্য সেই বৃদ্ধির প্রযোজ্যতা যাচাই করতে হবে।
- চূড়ান্ত পেনশন ও আনুতোষিক: পে-ফিক্সেশনে প্রদর্শিত অঙ্কের পাশাপাশি সংশ্লিষ্ট পেনশন বিধি, চাকরির তথ্য এবং অনুমোদন প্রক্রিয়া বিবেচনা করতে হবে।
সুতরাং, পোর্টালে বর্ধিত মূল বেতন দেখা গেলে সেটিকে ভুল বলে ধরে নেওয়া যেমন ঠিক নয়, তেমনি সেটিই পিআরএলকালীন মাসিক বেতন হবে বলে ধরে নেওয়াও ঠিক নয়।
১ জানুয়ারি ২০২৭ তারিখে পে-ফিক্সেশন হলে কী হবে?
সংশ্লিষ্ট কর্মচারীর দেওয়া তথ্য অনুযায়ী, পে-ফিক্সেশন ব্যবস্থায় ১ জানুয়ারি ২০২৭ তারিখের ভিত্তিতে তাঁর মূল বেতন ১ লাখ ১১ হাজার ৭৬০ টাকা দেখানো হচ্ছে।
এই অঙ্কটি তাঁর পে-ফিক্সেশন ব্যবস্থায় প্রদর্শিত হিসাব হিসেবে বিবেচনা করা যেতে পারে। তবে ১ জানুয়ারি ২০২৭ তারিখটি কেন নির্বাচন করা হয়েছে, ওই তারিখে কোন বার্ষিক বেতন বৃদ্ধি বা অন্য সমন্বয় প্রযোজ্য হয়েছে এবং নির্ধারিত মূল বেতনটি পেনশন হিসাবের জন্য সঠিক কি না—এসব যাচাই করা প্রয়োজন।
যদি সংশ্লিষ্ট সরকারি আদেশ অনুযায়ী ওই তারিখে নতুন স্কেলে মূল বেতন নির্ধারণের বিধান তাঁর ক্ষেত্রে প্রযোজ্য হয়, তাহলে সেই হিসাব পেনশন নির্ধারণে গুরুত্বপূর্ণ হতে পারে। তবে সংশ্লিষ্ট গেজেটের পূর্ণাঙ্গ বিধান ও ব্যক্তিগত চাকরির তথ্য যাচাই ছাড়া ১ লাখ ১১ হাজার ৭৬০ টাকাকে চূড়ান্ত পেনশনযোগ্য মূল বেতন হিসেবে নিশ্চিতভাবে ঘোষণা করা যাবে না।
পিআরএল চলাকালে বার্ষিক ইনক্রিমেন্ট হলে কী হবে?
পিআরএল চলাকালে বার্ষিক বেতন বৃদ্ধির তারিখ পড়লে বিষয়টি বিশেষ গুরুত্ব পায়। প্রকাশিত ব্যাখ্যা অনুযায়ী, ১ জুলাই ২০২৬ তারিখে পিআরএলে থাকা কর্মচারীর ক্ষেত্রে পেনশন নির্ধারণের জন্য নতুন স্কেলে মূল বেতন নির্ধারণের সময় পিআরএলকালীন প্রাপ্য বার্ষিক বেতন বৃদ্ধিও বিবেচিত হতে পারে।
তবে এর অর্থ এই নয় যে ওই ইনক্রিমেন্টের কারণে পিআরএলকালীন মাসিক ছুটির বেতনও স্বয়ংক্রিয়ভাবে নতুন স্কেলের বর্ধিত হারে পরিশোধ করতে হবে।
এখানে দুটি হিসাবের উদ্দেশ্য আলাদা: একটি হলো পিআরএল চলাকালে প্রাপ্য ছুটির বেতন নির্ধারণ, অন্যটি হলো অবসর গ্রহণের সময় পেনশন নির্ধারণের জন্য মূল বেতন হিসাব করা।
পেনশন ও আনুতোষিক কি নতুন স্কেলে নির্ধারিত হবে?
জাতীয় বেতন স্কেল-২০২৬-সংক্রান্ত প্রকাশিত আদেশ অনুযায়ী, পিআরএল চলাকালে থাকা কর্মচারীদের ক্ষেত্রেও প্রযোজ্য শর্তে পুনর্নির্ধারিত অবসরকালীন সুবিধার বিধান রয়েছে। তবে পেনশন এবং আনুতোষিকের হিসাবের ক্ষেত্রে সংশ্লিষ্ট আদেশের সুনির্দিষ্ট নিয়ম অনুসরণ করতে হবে।
পেনশন নির্ধারণের ক্ষেত্রে পেনশনযোগ্য চাকরিকাল, প্রযোজ্য মূল বেতন এবং সংশ্লিষ্ট বিধান গুরুত্বপূর্ণ। আনুতোষিকের ক্ষেত্রে প্রযোজ্য হার ও অন্যান্য শর্তও বিবেচনা করতে হয়।
তাই শুধু পে-ফিক্সেশনে প্রদর্শিত মূল বেতন দেখে পেনশন ও আনুতোষিকের চূড়ান্ত অঙ্ক নির্ধারণ করা উচিত নয়। হিসাবরক্ষণ অফিসের অনুমোদিত হিসাবই এ ক্ষেত্রে অনুসরণযোগ্য।
পিআরএলভুক্ত কর্মচারীদের এখন কী করণীয়?
পে-ফিক্সেশন সম্পন্ন করার আগে নিচের বিষয়গুলো যাচাই করা উচিত।
১. পিআরএলে প্রবেশের তারিখ এবং অবসরের নির্ধারিত তারিখ সঠিক আছে কি না।
২. ১ জুলাই ২০২৬ তারিখে প্রযোজ্য বেতন স্কেল ও মূল বেতনের তথ্য সঠিকভাবে অন্তর্ভুক্ত হয়েছে কি না।
৩. পিআরএল চলাকালে প্রাপ্য বার্ষিক বেতন বৃদ্ধির তারিখ এবং সংশ্লিষ্ট হিসাব ঠিক আছে কি না।
৪. নতুন স্কেলে প্রদর্শিত মূল বেতনটি পেনশন নির্ধারণের জন্য প্রযোজ্য কি না।
৫. পেনশন ও আনুতোষিকের হিসাব সংশ্লিষ্ট গেজেট ও পেনশন বিধির সঙ্গে সামঞ্জস্যপূর্ণ কি না।
কোনো অঙ্ক নিয়ে সন্দেহ থাকলে সংশ্লিষ্ট হিসাবরক্ষণ অফিস বা পেনশন শাখার কাছ থেকে ব্যাখ্যা নেওয়া উচিত। বিশেষ করে পোর্টালে প্রদর্শিত মূল বেতন এবং পিআরএলকালীন ছুটির বেতনের মধ্যে পার্থক্য থাকলে চূড়ান্ত সাবমিশনের আগে বিষয়টি নিশ্চিত হওয়া প্রয়োজন।
শেষ কথা
জাতীয় বেতন স্কেল-২০২৬-এর পে-ফিক্সেশন নিয়ে পিআরএলভুক্ত কর্মচারীদের বিভ্রান্তির প্রধান কারণ হলো, ছুটিকালীন বেতন এবং পেনশন নির্ধারণের জন্য মূল বেতনকে একই হিসাব মনে করা।
প্রকাশিত সরকারি আদেশের ব্যাখ্যা অনুযায়ী, ১ জুলাই ২০২৬ তারিখে পিআরএলে থাকা কর্মচারীর ছুটির বেতন বর্তমান বেতন স্কেল অনুযায়ী নির্ধারিত হলেও পেনশন নির্ধারণের জন্য নতুন বেতন স্কেল অনুযায়ী মূল বেতন নির্ধারণের বিধান রয়েছে। ফলে পে-ফিক্সেশনে নতুন স্কেলে বেশি মূল বেতন দেখা গেলেও পিআরএলকালীন মাসিক বেতন একই হারে বাড়বে—এমন সিদ্ধান্ত নেওয়া যাবে না।
পিআরএলে পুরোনো স্কেলে ছুটির বেতন, পেনশন নির্ধারণে নতুন স্কেলের হিসাব—এই পার্থক্যটি বুঝতে পারলেই বিষয়টি অনেক পরিষ্কার হবে।