নতুন পে-স্কেল প্রকাশ: একই গ্রেডে নতুনদের তুলনায় পুরোনো কর্মচারীদের বেতন বৃদ্ধিতে কেন প্রশ্ন উঠছে?
দীর্ঘ প্রতীক্ষার পর অবশেষে জাতীয় বেতনস্কেল–২০২৬-এর গেজেট প্রকাশ হয়েছে। ১৯ সেপ্টেম্বর ২০২৬ প্রকাশিত গেজেটে নতুন বেতন কাঠামো ১ জুলাই ২০২৬ থেকে কার্যকর ধরা হয়েছে। তবে নতুন বেতন একবারে পুরোপুরি কার্যকর হচ্ছে না; ধাপে ধাপে বাস্তবায়নের বিধান রাখা হয়েছে।
নতুন কাঠামোয় ২০তম গ্রেডের প্রারম্ভিক মূল বেতন ২০ হাজার টাকা এবং ১৩তম গ্রেডের প্রারম্ভিক মূল বেতন ২৪ হাজার টাকা নির্ধারণ করা হয়েছে।
গেজেট প্রকাশের পর সবচেয়ে বেশি আলোচনার একটি বিষয় হয়ে উঠেছে পুরোনো কর্মচারীদের বেতন নির্ধারণের পদ্ধতি। বিশেষ করে একই গ্রেডে নতুন নিয়োগপ্রাপ্ত কর্মচারী এবং দীর্ঘদিন চাকরি করে ইনক্রিমেন্ট পাওয়া কর্মচারীর বেতন বৃদ্ধির হার তুলনা করলে একটি বড় পার্থক্য চোখে পড়ে। এখান থেকেই অনেক কর্মচারীর মধ্যে ‘বঞ্চনা’ বা ‘বৈষম্য’-এর প্রশ্ন উঠছে।
১৩তম গ্রেডের একজন শিক্ষকের উদাহরণ
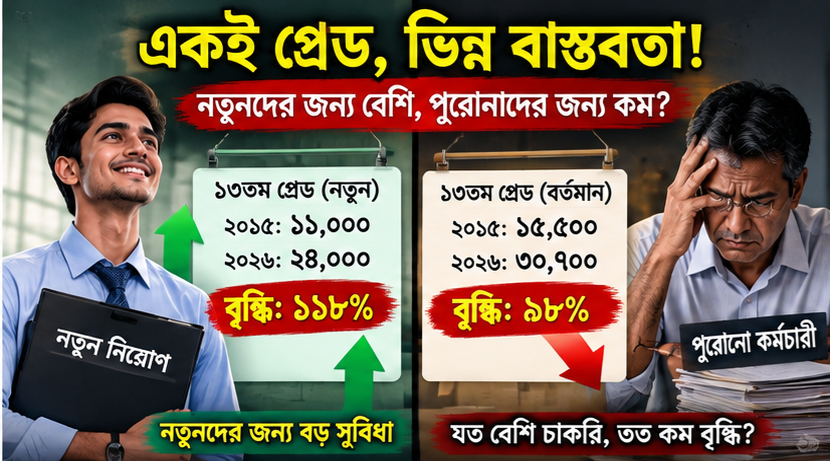
ধরা যাক, জাতীয় বেতনস্কেল–২০১৫ অনুযায়ী প্রাথমিক বিদ্যালয়ের একজন সহকারী শিক্ষক ১৩তম গ্রেডে বর্তমানে ১৫,৫০০ টাকা মূল বেতন পাচ্ছেন।
২০১৫ সালের সংশ্লিষ্ট স্কেলের প্রারম্ভিক বেতন ছিল ১১,০০০ টাকা।
গেজেটে নির্ধারিত নতুন বেতন ফিক্সেশনের সাধারণ পদ্ধতি অনুযায়ী, প্রথমে বর্তমান মূল বেতন থেকে পুরোনো স্কেলের প্রারম্ভিক বেতন বাদ দিতে হবে। এরপর পাওয়া পার্থক্য নতুন স্কেলের প্রারম্ভিক বেতনের সঙ্গে যোগ করতে হবে। যোগফল নতুন স্কেলের কোনো ধাপের সঙ্গে না মিললে পরবর্তী উচ্চতর ধাপে বেতন নির্ধারণের বিধান রয়েছে।
হিসাবটি দাঁড়ায়—
বর্তমান মূল বেতন = ১৫,৫০০ টাকা
পুরোনো স্কেলের প্রারম্ভিক বেতন = ১১,০০০ টাকা
পার্থক্য:
১৫,৫০০ – ১১,০০০ = ৪,৫০০ টাকা
এবার ১৩তম গ্রেডের নতুন প্রারম্ভিক বেতন ২৪,০০০ টাকার সঙ্গে এই পার্থক্য যোগ করলে—
২৪,০০০ + ৪,৫০০ = ২৮,৫০০ টাকা
অর্থাৎ সরাসরি হিসাব করলে নতুন বেতন দাঁড়ায় ২৮,৫০০ টাকা।
কিন্তু নতুন বেতনস্কেলের নির্ধারিত ধাপের সঙ্গে হিসাবকৃত অঙ্ক না মিললে পরবর্তী উচ্চতর ধাপে যেতে হবে—এটাই গেজেটের মূল ফিক্সেশন পদ্ধতি।
এখানেই গুরুত্বপূর্ণ বিষয় হলো, শুধু মূল ফিক্সেশন এবং ১ জুলাইয়ের বার্ষিক বেতনবৃদ্ধি—এই দুই বিষয়কে আলাদা করে দেখতে হবে। প্রকাশিত বিভিন্ন ব্যাখ্যায় ২৮,৫০০ টাকার পরবর্তী ধাপ এবং ১ জুলাইয়ের ইনক্রিমেন্ট যুক্ত হওয়ার পরের ধাপ আলাদাভাবে দেখানো হয়েছে। তাই নির্দিষ্ট কর্মচারীর চূড়ান্ত বেতন নির্ধারণে তাঁর ৩০ জুনের মূল বেতন, প্রযোজ্য ইনক্রিমেন্ট এবং গেজেটের ধাপ—সবকিছু একসঙ্গে বিবেচনা করতে হবে।
তাহলে ৯৮ শতাংশ বনাম ১১৮ শতাংশের প্রশ্ন কোথায়?
এখানেই কর্মচারীদের আলোচনার মূল জায়গা।
একজন নতুন নিয়োগপ্রাপ্ত কর্মচারী যদি ১৩তম গ্রেডে যোগ দেন, তাঁর নতুন স্কেলের প্রারম্ভিক মূল বেতন হবে ২৪,০০০ টাকা। পুরোনো ২০১৫ স্কেলের ১১,০০০ টাকার তুলনায়—
২৪,০০০ ÷ ১১,০০০ × ১০০ ≈ ২১৮%
অর্থাৎ মূল বেতন প্রায় ২১৮ শতাংশে দাঁড়ায়; প্রকৃত বৃদ্ধি প্রায় ১১৮ শতাংশ।
অন্যদিকে, ১৫,৫০০ টাকা মূল বেতন পাওয়া একজন পুরোনো কর্মচারীর ক্ষেত্রে যদি উদাহরণ হিসেবে ৩০,৭০০ টাকা চূড়ান্ত মূল বেতন ধরা হয়, তাহলে—
৩০,৭০০ ÷ ১৫,৫০০ × ১০০ ≈ ১৯৮%
অর্থাৎ নতুন মূল বেতন পুরোনোটির প্রায় ১৯৮ শতাংশ; প্রকৃত বৃদ্ধি প্রায় ৯৮ শতাংশ।
এখানে ১১৮ শতাংশ বনাম ৯৮ শতাংশের পার্থক্যটি আসলে একটি গুরুত্বপূর্ণ বিষয় সামনে আনে—নতুন স্কেলে বেতন পুনর্নির্ধারণের পদ্ধতি চাকরিকালের মধ্যে অর্জিত ইনক্রিমেন্টের সুবিধাকে কীভাবে প্রতিফলিত করছে?
‘যত বেশি চাকরি, তত কম বৃদ্ধির হার’—কেন এমন মনে হচ্ছে?
বিষয়টি বোঝার জন্য বেতন বৃদ্ধির শতাংশ এবং টাকার অঙ্ক—দুইটি আলাদা করে দেখা জরুরি।
নতুন কর্মচারীর ক্ষেত্রে পুরোনো স্কেলের প্রারম্ভিক বেতন থেকে নতুন স্কেলের প্রারম্ভিক বেতনের তুলনা করা হচ্ছে।
অন্যদিকে পুরোনো কর্মচারীর ক্ষেত্রে তিনি ইতোমধ্যে কয়েকটি বার্ষিক ইনক্রিমেন্ট পেয়ে ১১,০০০ টাকা থেকে ১৫,৫০০ টাকায় উঠেছেন। নতুন স্কেলে সেই অতিরিক্ত ৪,৫০০ টাকা সরাসরি নতুন স্কেলের শুরুতে যোগ করার পদ্ধতি অনুসরণ করা হচ্ছে।
ফলে দীর্ঘ চাকরির কারণে তাঁর বর্তমান মূল বেতন যতই বাড়ুক, সেটি নতুন স্কেলের প্রারম্ভিক বেতনের সঙ্গে একই হারে পুনর্গুণিত হচ্ছে না। বরং পুরোনো স্কেলের শুরু থেকে অর্জিত অতিরিক্ত অংশটি নির্দিষ্ট অঙ্ক হিসেবে নতুন স্কেলের শুরুতে যোগ হচ্ছে।
এ কারণেই একই গ্রেডের ক্ষেত্রে নতুন কর্মচারীর শতাংশ বৃদ্ধির হার এবং দীর্ঘদিন চাকরি করা কর্মচারীর শতাংশ বৃদ্ধির হার এক না-ও হতে পারে।
কর্মচারীদের আপত্তির জায়গাটি কোথায়?
কর্মচারীদের একটি অংশের যুক্তি হলো—একজন কর্মচারী যখন দীর্ঘদিন একই গ্রেডে কাজ করেছেন, তখন তাঁর বেতন শুধু প্রারম্ভিক বেতন নয়; নিয়মিত বার্ষিক ইনক্রিমেন্টের মাধ্যমে তিনি স্কেলের বিভিন্ন ধাপ অতিক্রম করেছেন।
তাই নতুন পে-স্কেলে যদি তাঁর পুরোনো স্কেলের যে ধাপে বেতন ছিল, নতুন স্কেলেও সরাসরি সেই সমমানের ধাপের সঙ্গে সামঞ্জস্য রেখে বেতন নির্ধারণ করা হতো, তাহলে দীর্ঘ চাকরিকালের আর্থিক মূল্যায়ন আরও সরাসরি প্রতিফলিত হতো—এমন দাবি উঠছে।
অর্থাৎ সমালোচনার মূল বক্তব্য হচ্ছে, নতুন স্কেলে বেতন বাড়ানো হলেও পুরোনো স্কেলের ধাপভিত্তিক চাকরিকালের অগ্রগতিকে একই অনুপাতে নতুন স্কেলে স্থানান্তর করা হয়নি।
এটি অবশ্য কর্মচারীদের একটি দাবিভিত্তিক ব্যাখ্যা; গেজেটের বিধান নিজে থেকে ‘বঞ্চনা’ শব্দটি ব্যবহার করছে না। গেজেটে মূলত পুরোনো মূল বেতন, সংশ্লিষ্ট স্কেলের প্রারম্ভিক ধাপ, নতুন স্কেলের প্রারম্ভিক ধাপ এবং পরবর্তী উচ্চতর ধাপের ভিত্তিতে বেতন নির্ধারণের নিয়ম দেওয়া হয়েছে।
‘ধাপের সঙ্গে ধাপ মিলিয়ে’ দিলে কী হতো?
কর্মচারীদের আলোচনায় যে বিকল্প পদ্ধতিটি উঠে এসেছে তা হলো—জাতীয় বেতনস্কেল–২০১৫-এর যে ধাপে একজন কর্মচারীর মূল বেতন ছিল, জাতীয় বেতনস্কেল–২০২৬-এ একই ধাপ নম্বরের সমমানের বেতন নির্ধারণ করা।
উদাহরণস্বরূপ, কোনো কর্মচারী পুরোনো স্কেলের নির্দিষ্ট কয়েকটি ইনক্রিমেন্ট অতিক্রম করে যদি একটি নির্দিষ্ট ধাপে থাকেন, তাহলে নতুন স্কেলেও তাঁর চাকরিকালের সেই অবস্থানকে সরাসরি প্রতিফলিত করে সমমানের ধাপে বেতন দেওয়ার পদ্ধতি অনুসরণ করা যেতে পারত—এমনটাই কর্মচারীদের একটি অংশ মনে করছেন।
তবে এটি প্রকাশিত গেজেটের নিয়ম নয়। গেজেট যে পদ্ধতি দিয়েছে, সেখানে মূল ভিত্তি হচ্ছে ৩০ জুন ২০২৬-এর বেতন এবং সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক ধাপের সঙ্গে তার পার্থক্য।
আরও একটি গুরুত্বপূর্ণ বিষয়: নতুন বেতন একবারে পুরোটা মিলছে না
গেজেট প্রকাশের পর আরেকটি বিষয় পরিষ্কার হয়েছে—নতুন বেতন কাঠামোর সম্পূর্ণ আর্থিক সুবিধা ধাপে ধাপে কার্যকর হবে।
প্রথম পর্যায়ে ১ জুলাই থেকে ৩১ ডিসেম্বর ২০২৬ পর্যন্ত গ্রেড ১–৯-এর জন্য বর্ধিত মূল বেতনের ৪০ শতাংশ এবং গ্রেড ১০–২০-এর জন্য ৫০ শতাংশ কার্যকর হবে। ১ জানুয়ারি ২০২৭ থেকে এই হার যথাক্রমে ৭০ শতাংশ ও ৭৫ শতাংশ হবে। পরবর্তী পর্যায়ে পূর্ণ বেতন কার্যকর হওয়ার কথা রয়েছে।
অর্থাৎ কোনো কর্মচারীর নতুন স্কেলে নির্ধারিত পূর্ণ মূল বেতন এবং ২০২৬ সালের জুলাই থেকে বাস্তবে পাওয়া বেতন—একই বিষয় নয়। এটি নিয়েও কর্মচারীদের মধ্যে বিভ্রান্তি তৈরি হতে পারে।
তাহলে ‘প্রহসনের গেজেট’ কথাটি কেন আলোচনায়?
গেজেটকে ‘প্রহসনের’ বলা হচ্ছে মূলত কর্মচারীদের একাংশের ক্ষোভ ও প্রত্যাশার ভাষায়। এর পেছনে সবচেয়ে বড় যুক্তি হলো—নতুন স্কেলে প্রারম্ভিক বেতনের ব্যাপক বৃদ্ধি হলেও দীর্ঘদিন চাকরি করা কর্মচারীদের ক্ষেত্রে আগের স্কেলের অর্জিত ধাপগুলো নতুন স্কেলে একই অনুপাতে প্রতিফলিত হচ্ছে না বলে তাঁদের একটি অংশ মনে করছেন।
বিশেষ করে একই ১৩তম গ্রেডের উদাহরণে—
| বিষয় | ২০১৫ স্কেল | ২০২৬ স্কেল |
|---|---|---|
| গ্রেড ১৩-এর প্রারম্ভিক বেতন | ১১,০০০ | ২৪,০০০ |
| নতুন নিয়োগের প্রকৃত বৃদ্ধি | — | প্রায় ১১৮% |
| উদাহরণে পুরোনো কর্মচারীর বেতন | ১৫,৫০০ | হিসাবভেদে নির্ধারিত ধাপ |
| ১৫,৫০০ → ৩০,৭০০ হলে প্রকৃত বৃদ্ধি | — | প্রায় ৯৮% |
এই তুলনাই মূল বিতর্কের কেন্দ্রবিন্দু।
তবে এখানে একটি বিষয় বিশেষভাবে মনে রাখা দরকার—শতাংশ বৃদ্ধির হার কম হওয়া মানেই টাকার অঙ্কে কম সুবিধা পাওয়া—এমন সরল সিদ্ধান্ত সব ক্ষেত্রে করা যায় না। নতুন স্কেলের নির্ধারিত ধাপ, ১ জুলাইয়ের ইনক্রিমেন্ট এবং পর্যায়ভিত্তিক বাস্তবায়ন—সবগুলো হিসাবের ওপর চূড়ান্ত বেতন নির্ভর করবে।
মূল বিতর্ক আসলে ‘নতুন বেতন কত’ নয়, ‘চাকরিকালের মূল্যায়ন কীভাবে’
জাতীয় বেতনস্কেল–২০২৬-এর সবচেয়ে বড় বিতর্ক সম্ভবত এখানেই।
সরকারের ঘোষিত কাঠামোতে সর্বনিম্ন প্রারম্ভিক মূল বেতন ৮,২৫০ টাকা থেকে ২০,০০০ টাকা এবং সর্বোচ্চ নির্ধারিত বেতন ৭৮,০০০ টাকা থেকে ১,৫৬,০০০ টাকা করা হয়েছে।
কিন্তু একজন নতুন কর্মচারী যে বেতন নিয়ে চাকরিতে প্রবেশ করবেন এবং একজন ১০–১৫ বছর চাকরি করে একই গ্রেডে ইনক্রিমেন্ট পাওয়া কর্মচারী নতুন স্কেলে যে অবস্থানে যাবেন—দুইটির মধ্যে চাকরিকালের পার্থক্য কতটা আর্থিকভাবে প্রতিফলিত হচ্ছে, সেটিই এখন বড় প্রশ্ন।
সুতরাং নতুন পে-স্কেল নিয়ে বিতর্ক শুধু ‘বেতন কত বাড়ল’—এখানে সীমাবদ্ধ নয়। বরং প্রশ্নটি হলো, একজন কর্মচারীর দীর্ঘ চাকরিকাল, অর্জিত ইনক্রিমেন্ট এবং স্কেলের ধাপে তাঁর অবস্থান নতুন কাঠামোয় কতটা ন্যায্যভাবে প্রতিফলিত হয়েছে।
এই প্রশ্নের উত্তরই নির্ধারণ করবে—নতুন বেতনস্কেল পুরোনো কর্মচারীদের প্রত্যাশা কতটা পূরণ করেছে এবং কোথায় আরও সংশোধনের দাবি তৈরি হতে পারে।