এমপিও শিক্ষকদের অবসর ভাতার হিসাব: ১০ থেকে ২৫ বছর চাকরিতে কত টাকা, জেনে নিন নিয়ম
বেসরকারি শিক্ষাপ্রতিষ্ঠানের এমপিওভুক্ত শিক্ষক-কর্মচারীদের অবসর-পরবর্তী আর্থিক সুবিধা নিয়ে আগ্রহের শেষ নেই। দীর্ঘ কর্মজীবন শেষে অবসরে যাওয়ার সময় কত টাকা অবসর ভাতা পাওয়া যেতে পারে, কল্যাণ ভাতার পরিমাণ কীভাবে নির্ধারিত হয়, মাসিক বেতন থেকে কত টাকা চাঁদা কাটা হয় এবং নতুন বেতন স্কেল কার্যকর হলে সম্ভাব্য প্রাপ্তির পরিমাণ কীভাবে পরিবর্তিত হতে পারে—এসব বিষয় নিয়ে শিক্ষক-কর্মচারীদের মধ্যে নানা প্রশ্ন রয়েছে।
এমপিও অবসর সুবিধা ক্যালকুলেটরে দেওয়া তথ্য অনুযায়ী, অবসর সুবিধা বোর্ড ও কল্যাণ ট্রাস্টের অর্থের হিসাব আলাদাভাবে করা হয়। অবসরের সময়ের সর্বশেষ মূল বেতন, গণনাযোগ্য চাকরিকাল এবং সংশ্লিষ্ট তহবিলে চাঁদা কর্তনের সময়ের ওপর নির্ভর করে সম্ভাব্য প্রাপ্য অর্থ নির্ধারণ করা হয়।
তবে ক্যালকুলেটরে প্রদর্শিত হিসাবকে চূড়ান্ত পাওনা হিসেবে বিবেচনা করা যাবে না। প্রকৃত অর্থ নির্ধারণের জন্য সংশ্লিষ্ট বোর্ড ও ট্রাস্টের অনুমোদিত হিসাব, চাকরিকালের রেকর্ড এবং কার্যকর বিধিবিধান যাচাই করা প্রয়োজন।
অবসরের পর কোন কোন সুবিধা পান এমপিওভুক্ত শিক্ষক-কর্মচারীরা?
এমপিওভুক্ত শিক্ষক-কর্মচারীদের অবসর-পরবর্তী আর্থিক সুবিধার প্রধান দুটি অংশ রয়েছে।
১. অবসর সুবিধা বোর্ডের ভাতা: অবসরের সময়ের সর্বশেষ মূল বেতন এবং গণনাযোগ্য চাকরিকালের ভিত্তিতে সম্ভাব্য অবসর ভাতা হিসাব করা হয়।
২. কল্যাণ ট্রাস্টের ভাতা: কল্যাণ তহবিলে চাঁদা দেওয়ার গণনাযোগ্য বছর এবং সর্বশেষ মূল বেতনের ভিত্তিতে সম্ভাব্য কল্যাণ ভাতা নির্ধারণ করা হয়।
দুটি সুবিধার হিসাবের ভিত্তি আলাদা হওয়ায় একজন শিক্ষক-কর্মচারীর ক্ষেত্রে অবসর তহবিল ও কল্যাণ তহবিলের চাঁদা কর্তনের সময় একসঙ্গে যাচাই করা গুরুত্বপূর্ণ।
এ ছাড়া সরকারি কর্মচারীদের মতো নিয়মিত মাসিক সরকারি পেনশন ও অন্যান্য অবসর সুবিধা এমপিওভুক্ত শিক্ষক-কর্মচারীদের ক্ষেত্রে একইভাবে প্রযোজ্য নয়। ফলে অবসর-পরবর্তী আর্থিক নিরাপত্তা নিশ্চিত করতে চাকরিজীবন থেকেই পরিকল্পনা করা প্রয়োজন।
১০ থেকে ২৫ বছর চাকরিতে কত মাসের অবসর সুবিধা?
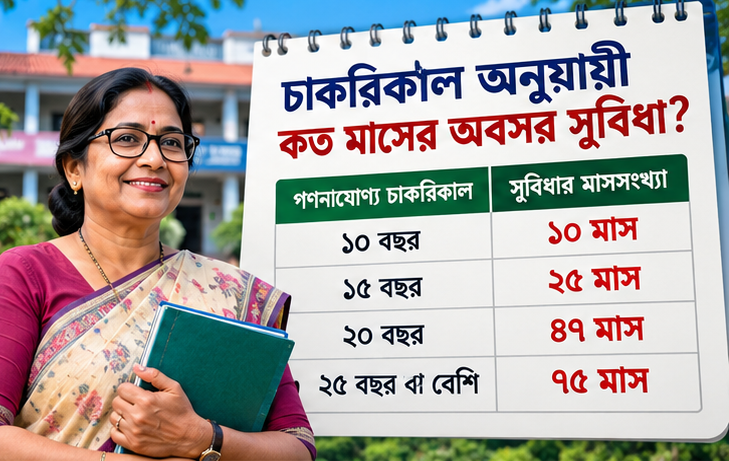
ক্যালকুলেটরে দেওয়া ছক অনুযায়ী, গণনাযোগ্য চাকরিকাল বাড়ার সঙ্গে সঙ্গে অবসর সুবিধার জন্য বিবেচিত মাসের সংখ্যাও বৃদ্ধি পায়।
| গণনাযোগ্য চাকরিকাল | শেষ মূল বেতনের সমপরিমাণ সুবিধা |
|---|---|
| ১০ বছর | ১০ মাস |
| ১১ বছর | ১৩ মাস |
| ১২ বছর | ১৬ মাস |
| ১৩ বছর | ১৯ মাস |
| ১৪ বছর | ২২ মাস |
| ১৫ বছর | ২৫ মাস |
| ১৬ বছর | ২৯ মাস |
| ১৭ বছর | ৩৩ মাস |
| ১৮ বছর | ৩৭ মাস |
| ১৯ বছর | ৪২ মাস |
| ২০ বছর | ৪৭ মাস |
| ২১ বছর | ৫২ মাস |
| ২২ বছর | ৫৭ মাস |
| ২৩ বছর | ৬৩ মাস |
| ২৪ বছর | ৬৯ মাস |
| ২৫ বছর বা তার বেশি | ৭৫ মাস |
এই ছক অনুযায়ী, ১০ বছর গণনাযোগ্য চাকরিকালে শেষ মূল বেতনের ১০ মাসের সমপরিমাণ অর্থ হিসাব করা হয়। ১৫ বছর চাকরিকালে তা ২৫ মাস এবং ২০ বছর চাকরিকালে ৪৭ মাসের সমপরিমাণ হয়। অন্যদিকে ২৫ বছর বা তার বেশি গণনাযোগ্য চাকরিকালের ক্ষেত্রে সর্বোচ্চ ৭৫ মাসের সমপরিমাণ অবসর সুবিধা দেখানো হয়েছে।
তবে চাকরিকাল গণনার ক্ষেত্রে এমপিওভুক্তির সময় এবং অবসর তহবিলে চাঁদা কর্তন শুরুর মাস গুরুত্বপূর্ণ। তাই শুধু চাকরিতে যোগদানের তারিখ ধরে নিজের প্রাপ্য অর্থ নির্ধারণ করা ঠিক হবে না।
শেষ মূল বেতন ২৫ হাজার টাকা হলে কত টাকা পাওয়া যেতে পারে?
অবসর ভাতার হিসাব বুঝতে একটি উদাহরণ দেওয়া যাক।
ধরা যাক, একজন এমপিওভুক্ত শিক্ষক অবসরে যাওয়ার সময় সর্বশেষ ২৫ হাজার টাকা মূল বেতন পান। তাঁর গণনাযোগ্য চাকরিকাল ২০ বছর।
ক্যালকুলেটরের ছক অনুযায়ী, ২০ বছরের জন্য অবসর সুবিধার মাসসংখ্যা ৪৭।
সুতরাং সম্ভাব্য অবসর ভাতা হবে:
২৫,০০০ × ৪৭ = ১১,৭৫,০০০ টাকা।
অর্থাৎ, উদাহরণ অনুযায়ী সম্ভাব্য অবসর ভাতার পরিমাণ ১১ লাখ ৭৫ হাজার টাকা।
একই শিক্ষক যদি ২৫ বছর গণনাযোগ্য চাকরিকাল পূর্ণ করেন, তাহলে ৭৫ মাসের হিসাবে সম্ভাব্য অবসর ভাতা দাঁড়াবে:
২৫,০০০ × ৭৫ = ১৮,৭৫,০০০ টাকা।
অর্থাৎ, একই মূল বেতনে ২৫ বছরের জন্য ক্যালকুলেটরের সূত্র অনুযায়ী সম্ভাব্য অবসর ভাতা ১৮ লাখ ৭৫ হাজার টাকা।
মনে রাখতে হবে, এগুলো কেবল গাণিতিক উদাহরণ। প্রকৃত পাওনা নির্ধারণে প্রযোজ্য বিধি, স্বীকৃত চাকরিকাল, কর্তনের রেকর্ড এবং বোর্ডের অনুমোদিত হিসাবই গুরুত্বপূর্ণ।
কল্যাণ ভাতার হিসাব কীভাবে করবেন?
অবসর ভাতার পাশাপাশি কল্যাণ ট্রাস্টের ভাতাও শিক্ষক-কর্মচারীদের সম্ভাব্য এককালীন প্রাপ্তির গুরুত্বপূর্ণ অংশ।
ক্যালকুলেটরে কল্যাণ ভাতার হিসাবের সূত্র দেখানো হয়েছে:
কল্যাণ ভাতা = সর্বশেষ মূল বেতন × কল্যাণ তহবিলে চাঁদা দেওয়ার গণনাযোগ্য বছর।
উদাহরণ হিসেবে, একজন শিক্ষক অবসরের সময় ৩০ হাজার টাকা মূল বেতন পান এবং কল্যাণ তহবিলে চাঁদা দেওয়ার গণনাযোগ্য সময় ২০ বছর হলে হিসাব হবে:
৩০,০০০ × ২০ = ৬,০০,০০০ টাকা।
অর্থাৎ, ক্যালকুলেটরের সূত্র অনুযায়ী সম্ভাব্য কল্যাণ ভাতার পরিমাণ ৬ লাখ টাকা।
এখানে অবসর ভাতা ও কল্যাণ ভাতার হিসাব আলাদা। তাই দুটি হিসাবের যোগফলকে সম্ভাব্য মোট এককালীন প্রাপ্তি হিসেবে বিবেচনা করার আগে সংশ্লিষ্ট তহবিলের স্বীকৃত সময় ও প্রযোজ্য নিয়ম যাচাই করা জরুরি।
মাসিক বেতন থেকে কত টাকা চাঁদা কাটা হয়?
ক্যালকুলেটরে দেওয়া তথ্য অনুযায়ী, ২০১৯ সালের আগে অবসর সুবিধা বোর্ড ও কল্যাণ ট্রাস্টের জন্য মূল বেতন থেকে মোট ৬ শতাংশ চাঁদা কর্তনের হিসাব দেখানো হয়েছে।
২০১৯ সাল থেকে ক্যালকুলেটরে প্রদর্শিত কর্তনের হার হলো—
| কর্তনের খাত | ২০১৯ সালের আগে | ২০১৯ সাল থেকে প্রদর্শিত হার |
|---|---|---|
| অবসর সুবিধা বোর্ড | ৪% | ৬% |
| কল্যাণ ট্রাস্ট | ২% | ৪% |
| মোট | ৬% | ১০% |
ধরা যাক, একজন শিক্ষক মাসে ২৫ হাজার টাকা মূল বেতন পান। ক্যালকুলেটরে প্রদর্শিত ৬ শতাংশ হারে অবসর সুবিধা বোর্ডের জন্য কর্তন হবে ১ হাজার ৫০০ টাকা।
অন্যদিকে, ৪ শতাংশ হারে কল্যাণ ট্রাস্টের জন্য কর্তন হবে ১ হাজার টাকা।
দুটি মিলিয়ে মাসিক কর্তনের পরিমাণ দাঁড়াবে ২ হাজার ৫০০ টাকা।
অর্থাৎ, উদাহরণ অনুযায়ী ২৫ হাজার টাকা মূল বেতনের ১০ শতাংশ বা ২ হাজার ৫০০ টাকা মাসিক চাঁদা হিসেবে কর্তনের হিসাব পাওয়া যায়।
তবে বাস্তবে কোন সময়ে কোন হার কার্যকর, তা সংশ্লিষ্ট সরকারি নির্দেশনা এবং বেতন স্লিপ থেকে নিশ্চিত হওয়া প্রয়োজন।
এমপিও বন্ধ থাকলে অবসর ভাতার হিসাবে কী প্রভাব পড়ে?
চাকরিকালের মধ্যে কোনো কারণে এমপিও বন্ধ থাকলে তা অবসর সুবিধার গণনায় প্রভাব ফেলতে পারে। ক্যালকুলেটরটিতে এমপিও বন্ধ থাকার মোট মাস উল্লেখ করার ব্যবস্থা রাখা হয়েছে।
ক্যালকুলেটরের হিসাবপদ্ধতি অনুযায়ী, এমপিও বন্ধ থাকার মাসগুলো গণনাযোগ্য সময় থেকে বাদ দেওয়া হয়। পাশাপাশি অবসর সুবিধা বোর্ড ও কল্যাণ ট্রাস্টের চাঁদা কর্তন শুরুর মাস আলাদাভাবে উল্লেখ করতে হয়।
ক্যালকুলেটরে অবসর তহবিলের ক্ষেত্রে ২০০৫ সালের জানুয়ারি এবং কল্যাণ তহবিলের ক্ষেত্রে ১৯৯২ সালের জানুয়ারি থেকে গণনার বিষয়টি বিবেচনায় রাখা হয়েছে।
এ কারণে দীর্ঘদিন আগে এমপিওভুক্ত হওয়া শিক্ষক-কর্মচারীদের ক্ষেত্রেও অবসর সুবিধা ও কল্যাণ ভাতার গণনাযোগ্য সময় আলাদা হতে পারে।
যাঁদের এমপিও বন্ধ ছিল অথবা কর্তনসংক্রান্ত নথিতে অসংগতি রয়েছে, তাঁদের জন্য সংশ্লিষ্ট রেকর্ড যাচাই করা বিশেষভাবে গুরুত্বপূর্ণ।
২০২৭ থেকে ২০৩০ সালে অবসরে গেলে কত মাসের সুবিধা?
ক্যালকুলেটরের তথ্য অনুযায়ী, ২০০৫ সাল বা তার আগে এমপিওভুক্ত শিক্ষক-কর্মচারীদের অবসর তহবিলের গণনাযোগ্য সময় ২০০৫ সাল থেকে ধরে হিসাব করা হলে ২০৩০ সালে ২৫ বছর পূর্ণ হয়।
এই ভিত্তিতে ক্যালকুলেটরে অবসরের বছর অনুযায়ী সম্ভাব্য সুবিধার মাসসংখ্যা দেখানো হয়েছে—
| অবসরের বছর | প্রদর্শিত সুবিধার মাসসংখ্যা |
|---|---|
| ২০২৭ | ৫৭ মাস |
| ২০২৮ | ৬৩ মাস |
| ২০২৯ | ৬৯ মাস |
| ২০৩০ | ৭৫ মাস |
এই হিসাবটি ক্যালকুলেটরে ব্যবহৃত নির্দিষ্ট গণনাপদ্ধতির ওপর ভিত্তি করে তৈরি। সংশ্লিষ্ট ব্যক্তির প্রকৃত এমপিওভুক্তির ইতিহাস, চাঁদা কর্তনের রেকর্ড এবং বোর্ডের স্বীকৃত চাকরিকাল অনুযায়ী চূড়ান্ত হিসাব ভিন্ন হতে পারে।
১০ বছরের কম চাকরি হলে কী হবে?
ক্যালকুলেটরের প্রশ্নোত্তর অংশে বলা হয়েছে, সাধারণ নিয়মে নিরবচ্ছিন্ন ১০ বছরের কম গণনাযোগ্য চাকরিকাল হলে মাসভিত্তিক অবসর সুবিধার পরিবর্তে জমা চাঁদা ও সরল সুদ ফেরতের হিসাব বিবেচিত হতে পারে।
তবে এ ক্ষেত্রে যোগ্যতার শর্ত এবং প্রযোজ্য বিধি যাচাই করা জরুরি। ক্যালকুলেটরে ৯ বছর ৬ মাস চাকরিকাল পূর্ণ হওয়ার পর বিশেষ বিবেচনায় বোর্ডের সম্মতিতে সুবিধা পাওয়ার সম্ভাবনার কথাও উল্লেখ রয়েছে। এটি স্বয়ংক্রিয় অধিকার নয়।
তাই চাকরিকাল ১০ বছরের কাছাকাছি হলে অবসর সুবিধার আবেদন করার আগে সংশ্লিষ্ট বোর্ডের বর্তমান নিয়ম সম্পর্কে নিশ্চিত হওয়া উচিত।
২০২৬ সালের বেতন স্কেল কার্যকর হলে কি অবসর ভাতা বাড়বে?
এমপিও অবসর সুবিধা ক্যালকুলেটরে জাতীয় বেতন স্কেল ২০১৫ ও ২০২৬—দুটি বিকল্প রাখা হয়েছে। এর মাধ্যমে একই গ্রেডে বিভিন্ন মূল বেতনের ভিত্তিতে সম্ভাব্য অবসর ও কল্যাণ ভাতার হিসাব তুলনা করা যায়।
ক্যালকুলেটরের সূত্র অনুযায়ী, অবসরের সময়ের শেষ মূল বেতন বৃদ্ধি পেলে একই গণনাযোগ্য চাকরিকালে সম্ভাব্য অবসর ও কল্যাণ ভাতার পরিমাণও বাড়তে পারে।
তবে নতুন বেতন স্কেলের সুবিধা এমপিওভুক্ত শিক্ষক-কর্মচারীদের ক্ষেত্রে কখন এবং কীভাবে কার্যকর হবে, তা সংশ্লিষ্ট সরকারি সিদ্ধান্তের ওপর নির্ভরশীল। ক্যালকুলেটরে ২০২৬ সালের কিছু গ্রেডের বেতন ধাপ আনুমানিকভাবে দেখানো হয়েছে বলেও উল্লেখ রয়েছে।
তাই শুধু নতুন স্কেল নির্বাচন করে পাওয়া হিসাবকে চূড়ান্ত পাওনা হিসেবে ধরে নেওয়া উচিত নয়। কার্যকর বেতন স্কেল, অনুমোদিত মূল বেতন এবং প্রযোজ্য অবসর বিধি যাচাই করতে হবে।
অবসর ভাতার টাকা একসঙ্গে না কিস্তিতে—কেন বিষয়টি গুরুত্বপূর্ণ?
অবসর সুবিধা ও কল্যাণ ভাতার সম্ভাব্য মোট অঙ্ক জানার পাশাপাশি অর্থ পরিশোধের সময়সূচিও গুরুত্বপূর্ণ।
ক্যালকুলেটরে আগস্ট ২০২৬ সালের বিতরণসংক্রান্ত তথ্য হিসেবে প্রথম ধাপে অবসর সুবিধার জন্য সর্বোচ্চ সাড়ে ৪ লাখ টাকা এবং কল্যাণ ভাতার জন্য প্রায় ২ লাখ ৩৯ হাজার টাকা দেওয়ার উল্লেখ রয়েছে।
এগুলোকে ক্যালকুলেটরে প্রদর্শিত বিতরণসংক্রান্ত তথ্য হিসেবে দেখতে হবে। বর্তমান সময়ে সব আবেদনকারীর ক্ষেত্রে একই অঙ্ক বা একই সময়সূচি কার্যকর কি না, তা এখানে স্বতন্ত্রভাবে যাচাই করা হয়নি।
কোনো শিক্ষক-কর্মচারীর হিসাব করা মোট প্রাপ্য অর্থের চেয়ে প্রথম ধাপের অর্থ কম হলে অবশিষ্ট টাকা পরবর্তী সময়ে পাওয়ার বিষয়টি সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা থেকে নিশ্চিত করা প্রয়োজন।
অবসর সুবিধার সঠিক হিসাব পেতে যেসব তথ্য প্রস্তুত রাখবেন
সম্ভাব্য অবসর ও কল্যাণ ভাতার হিসাব করতে নিচের তথ্যগুলো প্রয়োজন হতে পারে—
- সর্বশেষ মূল বেতন ও প্রযোজ্য বেতন স্কেল।
- পদবি ও গ্রেড।
- এমপিওভুক্তির তারিখ বা মাস।
- অবসর সুবিধা তহবিলে চাঁদা কর্তন শুরুর সময়।
- কল্যাণ তহবিলে চাঁদা কর্তন শুরুর সময়।
- এমপিও বন্ধ থাকার মোট সময়, যদি থাকে।
- অবসরের সম্ভাব্য তারিখ।
- চাকরিকাল ও চাঁদা কর্তনের সমর্থনে প্রয়োজনীয় নথি।
ক্যালকুলেটরে এসব তথ্য দেওয়ার পর সম্ভাব্য অবসর ভাতা, কল্যাণ ভাতা, মাসিক কর্তন এবং বেতন স্কেলভিত্তিক তুলনামূলক হিসাব দেখা যায়। হিসাবের বিবরণী প্রিন্ট করার ব্যবস্থাও রয়েছে।
তবে নির্ভুল ফল পেতে অনুমাননির্ভর তথ্যের পরিবর্তে প্রকৃত বেতন স্লিপ ও চাকরিকালের রেকর্ড ব্যবহার করা প্রয়োজন।
শেষ কথা
এমপিওভুক্ত শিক্ষক-কর্মচারীদের অবসর-পরবর্তী আর্থিক প্রাপ্তি নির্ধারণে শেষ মূল বেতন, গণনাযোগ্য চাকরিকাল এবং অবসর ও কল্যাণ তহবিলে চাঁদা কর্তনের সময় গুরুত্বপূর্ণ ভূমিকা রাখে। একই ব্যক্তির অবসর ভাতা ও কল্যাণ ভাতার হিসাবও আলাদা ভিত্তিতে নির্ধারিত হতে পারে।
এমপিও অবসর সুবিধা ক্যালকুলেটরটি সম্ভাব্য প্রাপ্তির পরিমাণ সম্পর্কে প্রাথমিক ধারণা পেতে এবং বিভিন্ন চাকরিকালের হিসাব তুলনা করতে সহায়ক। তবে এটি কোনো সরকারি অনুমোদনপত্র নয় এবং এর ফলাফলকে চূড়ান্ত পাওনা হিসেবে বিবেচনা করা যাবে না।
অবসরে যাওয়ার আগে নিজের সর্বশেষ মূল বেতন, এমপিওভুক্তির সময়কাল, চাঁদা কর্তনের রেকর্ড এবং কার্যকর বিধিবিধান যাচাই করে নেওয়াই হবে সবচেয়ে গুরুত্বপূর্ণ পদক্ষেপ।