কত টাকা বেতন হলে আয়কর দিতে হবে? ২০২৬-২৭ অর্থবছরে করমুক্ত আয়সীমা ও ন্যূনতম করের হিসাব

সরকারি চাকরিজীবীদের মধ্যে অনেকেরই প্রশ্ন—মাসিক কত টাকা মূল বেতন হলে আয়কর দিতে হবে? শুধু মূল বেতন বিবেচনায় নাকি বাড়িভাড়া, চিকিৎসা, যাতায়াত ও উৎসব ভাতাসহ মোট বার্ষিক আয়ের ভিত্তিতে আয়কর নির্ধারিত হয়? আবার করমুক্ত আয়সীমা অতিক্রম করলে সবার জন্য কি একই পরিমাণ কর প্রযোজ্য?
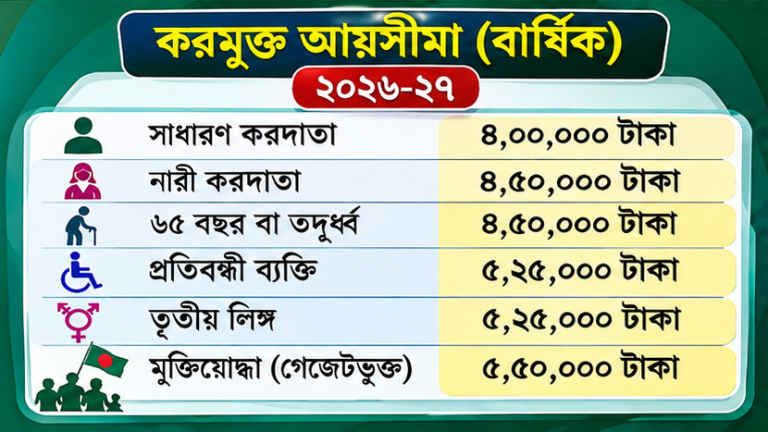
এসব প্রশ্নের উত্তর জানতে করদাতার ধরন, বার্ষিক করমুক্ত আয়সীমা, বেতন-ভাতার পরিমাণ এবং ন্যূনতম করের বিধান বুঝতে হবে। সরবরাহ করা আয়কর ক্যালকুলেটরের তথ্য অনুযায়ী, ২০২৬-২৭ অর্থবছরে সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা। নারী করদাতা ও ৬৫ বছর বা তার বেশি বয়সী প্রবীণদের জন্য এই সীমা ৪ লাখ ৫০ হাজার টাকা। গেজেটভুক্ত যুদ্ধাহত বীর মুক্তিযোদ্ধাদের জন্য ৫ লাখ টাকা এবং প্রতিবন্ধী করদাতাদের জন্য ৫ লাখ ৫০ হাজার টাকা নির্ধারণ করে ক্যালকুলেটরে হিসাব রাখা হয়েছে।
অন্যদিকে, ক্যালকুলেটরের তথ্য অনুযায়ী, ২০২৬-২৭ অর্থবছরে সব এলাকার জন্য ন্যূনতম আয়কর ৫ হাজার টাকা ধরে হিসাব করা হচ্ছে। তবে করমুক্ত সীমা অতিক্রম করলেই যে প্রত্যেকের কর একই হবে, বিষয়টি এমন নয়। করযোগ্য আয়, প্রযোজ্য স্ল্যাব এবং বিনিয়োগ রেয়াতের ওপর নির্ভর করে চূড়ান্ত করের পরিমাণ পরিবর্তিত হবে।
২০২৬-২৭ অর্থবছরে কার করমুক্ত আয়সীমা কত?
ক্যালকুলেটরে সংরক্ষিত ২০২৬-২৭ অর্থবছরের তথ্য অনুযায়ী বিভিন্ন শ্রেণির করদাতার করমুক্ত আয়সীমা নিচে দেওয়া হলো।
| করদাতার ধরন | বার্ষিক করমুক্ত আয়সীমা |
|---|---|
| সাধারণ করদাতা | ৪,০০,০০০ টাকা |
| নারী করদাতা ও ৬৫+ প্রবীণ | ৪,৫০,০০০ টাকা |
| গেজেটভুক্ত যুদ্ধাহত বীর মুক্তিযোদ্ধা | ৫,০০,০০০ টাকা |
| প্রতিবন্ধী করদাতা | ৫,৫০,০০০ টাকা |
এই সীমা হলো বার্ষিক করমুক্ত আয়ের পরিমাণ। অর্থাৎ একজন করদাতার মোট করযোগ্য আয় নির্ধারিত সীমার মধ্যে থাকলে ক্যালকুলেটরের হিসাব অনুযায়ী আয়কর প্রযোজ্য হবে না।
তবে মোট বেতন-ভাতা এবং করযোগ্য আয় এক বিষয় নয়। কারণ নির্দিষ্ট শর্তে কিছু ভাতা করমুক্ত হিসেবে বিবেচিত হতে পারে। ফলে মোট বার্ষিক বেতন বেশি হলেও করযোগ্য আয় তুলনামূলক কম হতে পারে।
মাসিক কত টাকা আয় হলে করমুক্ত সীমা অতিক্রম করবে?
বার্ষিক করমুক্ত আয়সীমাকে ১২ দিয়ে ভাগ করলে মাসিক গড় করযোগ্য আয়ের একটি ধারণা পাওয়া যায়।
২০২৬-২৭ অর্থবছরের ক্যালকুলেটরে দেওয়া সীমা অনুযায়ী—
| করদাতার ধরন | বার্ষিক সীমা | মাসিক গড় সীমা |
|---|---|---|
| সাধারণ করদাতা | ৪,০০,০০০ | ৩৩,৩৩৩ টাকা |
| নারী ও ৬৫+ প্রবীণ | ৪,৫০,০০০ | ৩৭,৫০০ টাকা |
| যুদ্ধাহত বীর মুক্তিযোদ্ধা | ৫,০০,০০০ | ৪১,৬৬৭ টাকা |
| প্রতিবন্ধী করদাতা | ৫,৫০,০০০ | ৪৫,৮৩৩ টাকা |
এখানে মাসিক সীমা বলতে বার্ষিক করযোগ্য আয়কে ১২ মাসে ভাগ করে পাওয়া গড় পরিমাণ বোঝানো হয়েছে। এটি সরাসরি মাসিক মূল বেতনের সীমা নয়।
সরকারি কর্মচারীদের ক্ষেত্রে মূল বেতনের সঙ্গে বাড়িভাড়া, চিকিৎসা, যাতায়াত ও অন্যান্য ভাতা যুক্ত হয়। আবার প্রযোজ্য নিয়ম অনুযায়ী কিছু ভাতার অংশ করমুক্ত হতে পারে। তাই শুধু মাসিক মূল বেতন দেখে আয়কর শুরু হওয়ার নির্দিষ্ট সীমা নির্ধারণ করা ঠিক হবে না।
মূল বেতন কত হলে আয়কর শুরু হতে পারে?
সরকারি চাকরিজীবীদের জন্য একটি প্রচলিত সহজ হিসাব হচ্ছে বার্ষিক করমুক্ত আয়সীমাকে ১৪ দিয়ে ভাগ করা। কারণ সাধারণত ১২ মাসের মূল বেতনের পাশাপাশি দুটি উৎসব ভাতা যুক্ত করে প্রাথমিক ধারণা নেওয়া হয়।
ক্যালকুলেটরেও এই সূত্রটি ব্যাখ্যার জন্য দেখানো হয়েছে।
২০২৬-২৭ অর্থবছরের সাধারণ করদাতার ৪ লাখ টাকা করমুক্ত সীমা ১৪ দিয়ে ভাগ করলে পাওয়া যায় প্রায় ২৮ হাজার ৫৭১ টাকা। নারী করদাতা ও প্রবীণদের ক্ষেত্রে ৪ লাখ ৫০ হাজার টাকা ভাগ ১৪ করলে পাওয়া যায় প্রায় ৩২ হাজার ১৪৩ টাকা।
একইভাবে যুদ্ধাহত বীর মুক্তিযোদ্ধাদের জন্য প্রায় ৩৫ হাজার ৭১৪ টাকা এবং প্রতিবন্ধী করদাতাদের জন্য প্রায় ৩৯ হাজার ২৮৬ টাকা পাওয়া যায়।
তবে এগুলো কেবল সরল সূত্রভিত্তিক আনুমানিক মাসিক মূল বেতনের ধারণা। প্রকৃত আয়কর শুরু হওয়ার সীমা নির্ধারণে অন্যান্য ভাতা, করমুক্ত সুবিধা, অন্যান্য আয় এবং উৎসব ভাতার পরিমাণ বিবেচনা করতে হবে।
২০২৫-২৬ অর্থবছরের সঙ্গে করমুক্ত আয়সীমার তুলনা
সরবরাহ করা স্ক্রিনশটে ২০২৫-২৬ অর্থবছরের করমুক্ত আয়সীমা ও ন্যূনতম কর শুরু হওয়ার হিসাব দেখানো হয়েছে। সেখানে বিভিন্ন শ্রেণির করদাতার জন্য আলাদা সীমা উল্লেখ রয়েছে।
| করদাতার ধরন | করমুক্ত আয়সীমা |
|---|---|
| সাধারণ করদাতা | ৩,৭৫,০০০ টাকা |
| নারী ও ৬৫+ প্রবীণ | ৪,২৫,০০০ টাকা |
| যুদ্ধাহত বীর মুক্তিযোদ্ধা | ৫,২৫,০০০ টাকা |
| প্রতিবন্ধী ও তৃতীয় লিঙ্গ | ৫,০০,০০০ টাকা |
এখানে ২০২৫-২৬ অর্থবছরের তথ্যের সঙ্গে ২০২৬-২৭ অর্থবছরের ক্যালকুলেটরে সংরক্ষিত তথ্যের পার্থক্য রয়েছে। বিশেষ করে করমুক্ত আয়সীমা ও করদাতার শ্রেণিবিন্যাসে পরিবর্তন দেখা যায়।
২০২৫-২৬ অর্থবছরে সাধারণ করদাতার করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা দেখানো হলেও ২০২৬-২৭ অর্থবছরের ক্যালকুলেটরে তা ৪ লাখ টাকা রাখা হয়েছে। একইভাবে নারী করদাতা ও প্রবীণদের সীমা ৪ লাখ ২৫ হাজার টাকা থেকে ৪ লাখ ৫০ হাজার টাকা হয়েছে।
অন্যদিকে যুদ্ধাহত বীর মুক্তিযোদ্ধা এবং প্রতিবন্ধী করদাতাদের ক্ষেত্রেও দুই অর্থবছরের তথ্য আলাদা। তাই আগের বছরের করমুক্ত সীমা ধরে নতুন অর্থবছরের আয়কর হিসাব করা উচিত নয়।
করমুক্ত সীমা অতিক্রম করলে ন্যূনতম ৫ হাজার টাকা কর?
ক্যালকুলেটরে দেওয়া ২০২৬-২৭ অর্থবছরের তথ্য অনুযায়ী, করদাতার বার্ষিক করযোগ্য আয় করমুক্ত সীমা অতিক্রম করলে ন্যূনতম ৫ হাজার টাকা কর হিসাব করা হয়।
এখানে একটি গুরুত্বপূর্ণ বিষয় হচ্ছে, ন্যূনতম কর এবং স্ল্যাব অনুযায়ী নির্ধারিত কর এক নয়।
প্রথমে করযোগ্য আয় থেকে করমুক্ত সীমা বাদ দিয়ে অবশিষ্ট আয়ের ওপর প্রযোজ্য করহার অনুযায়ী কর হিসাব করা হয়। এরপর যোগ্য বিনিয়োগের বিপরীতে কর রেয়াত সমন্বয় করা হয়। রেয়াতের পর করের পরিমাণ ন্যূনতম করের চেয়ে কম হলে ক্যালকুলেটরের নিয়ম অনুযায়ী ন্যূনতম কর প্রযোজ্য হয়।
তবে করমুক্ত সীমার মধ্যে থাকা ব্যক্তির ক্ষেত্রে ক্যালকুলেটরের হিসাব অনুযায়ী কর শূন্য দেখানো হয়।
অর্থাৎ করমুক্ত সীমা অতিক্রম করা এবং ন্যূনতম কর প্রযোজ্য হওয়ার বিষয়টি একসঙ্গে বিবেচনা করতে হবে।
২০২৬-২৭ অর্থবছরের আয়কর স্ল্যাব কীভাবে কাজ করবে?
ক্যালকুলেটরের মধ্যে ২০২৬-২৭ অর্থবছরের জন্য ধাপে ধাপে কর নির্ধারণের ব্যবস্থা রাখা হয়েছে। সেখানে করমুক্ত আয়সীমার পরবর্তী আয় বিভিন্ন স্তরে ভাগ করে কর হিসাব করা হয়।
| করযোগ্য আয়ের ধাপ | করহার |
|---|---|
| প্রথম ৪ লাখ টাকা | করমুক্ত |
| পরবর্তী ১ লাখ টাকা | ৫% |
| পরবর্তী ৪ লাখ টাকা | ১০% |
| পরবর্তী ৫ লাখ টাকা | ১৫% |
| পরবর্তী ৫ লাখ টাকা | ২০% |
| অবশিষ্ট আয় | ২৫% |
এখানে প্রতিটি ধাপের কর আলাদাভাবে হিসাব করা হয়। অর্থাৎ একজন করদাতার আয় সর্বোচ্চ কোনো একটি ধাপে পৌঁছালেই পুরো আয়ের ওপর সেই সর্বোচ্চ হার প্রযোজ্য হয় না। বরং সংশ্লিষ্ট ধাপের আয়ের ওপর নির্ধারিত হারে কর হিসাব করা হয়।
উদাহরণ হিসেবে, সাধারণ করদাতার করযোগ্য আয় ৬ লাখ টাকা হলে প্রথম ৪ লাখ টাকা করমুক্ত থাকবে। পরবর্তী ১ লাখ টাকার ওপর ৫ শতাংশ এবং অবশিষ্ট ১ লাখ টাকার ওপর ১০ শতাংশ হারে কর হিসাব হবে।
এভাবে স্ল্যাবভিত্তিক হিসাব করলে করদাতা সহজেই বুঝতে পারবেন তার মোট আয়করের কত অংশ কোন ধাপ থেকে এসেছে।
বাড়িভাড়া ও চিকিৎসা ভাতা কেন গুরুত্বপূর্ণ?
সরকারি কর্মচারীদের মোট বেতন হিসাব করার সময় বাড়িভাড়া ও চিকিৎসা ভাতা গুরুত্বপূর্ণ ভূমিকা রাখে। কারণ এসব খাতের নির্দিষ্ট অংশ করমুক্ত হিসেবে বিবেচিত হতে পারে।
ক্যালকুলেটরের হিসাব পদ্ধতি অনুযায়ী—
- বাড়িভাড়া ভাতার ক্ষেত্রে মূল বেতনের ৫০ শতাংশ অথবা বছরে ৩ লাখ টাকা, যেটি কম।
- চিকিৎসা ভাতার ক্ষেত্রে মূল বেতনের ১০ শতাংশ অথবা বছরে ১ লাখ ২০ হাজার টাকা, যেটি কম।
- যাতায়াত ভাতার ক্ষেত্রে বছরে সর্বোচ্চ ৩০ হাজার টাকা।
তবে এই তিনটি খাতের সম্মিলিত করমুক্ত অংশ মোট বেতন-ভাতার এক-তৃতীয়াংশ অথবা ৪ লাখ ৫০ হাজার টাকা—যেটি কম, তার মধ্যে সীমাবদ্ধ রাখা হয়েছে।
ফলে একজন কর্মচারীর বার্ষিক মোট বেতন-ভাতা এবং করযোগ্য আয় এক নাও হতে পারে। এ কারণেই শুধু মূল বেতন বা মোট বেতন দেখে কর নির্ধারণ না করে বিস্তারিত হিসাব করা প্রয়োজন।
নিজেই কীভাবে আয়করের হিসাব বের করবেন?
ক্যালকুলেটরে নিজের আয়কর হিসাব করতে প্রথমে সংশ্লিষ্ট অর্থবছর নির্বাচন করতে হবে। এরপর করদাতার ধরন নির্ধারণ করে মাসিক মূল বেতন ও অন্যান্য ভাতার তথ্য দিতে হবে।
বাড়িভাড়া ভাতার স্বয়ংক্রিয় হিসাব চালু রাখতে চাইলে নির্দিষ্ট অপশনটি নির্বাচন করতে হবে। এরপর বছরে কত মাস বেতন পাওয়া হয়েছে এবং কতটি উৎসব ভাতা পাওয়া হয়েছে, তা উল্লেখ করতে হবে।
এরপর বছরের অন্যান্য আয়, যোগ্য বিনিয়োগ এবং ইতিমধ্যে উৎসে কর্তিত করের পরিমাণ দিতে হবে।
সব তথ্য দেওয়া হলে ক্যালকুলেটর স্বয়ংক্রিয়ভাবে বার্ষিক করযোগ্য আয়, স্ল্যাব অনুযায়ী কর, বিনিয়োগ রেয়াত, নিট বার্ষিক কর এবং মাসিক গড় কর কর্তনের হিসাব দেখাবে।
কর্মচারীদের জন্য গুরুত্বপূর্ণ পরামর্শ
সরকারি কর্মচারীদের আয়কর হিসাব করার সময় কয়েকটি বিষয় বিশেষভাবে মনে রাখা প্রয়োজন।
প্রথমত, শুধু মূল বেতনের ভিত্তিতে কর নির্ধারণ করা যাবে না। বাড়িভাড়া, চিকিৎসা, যাতায়াত, অন্যান্য করযোগ্য ভাতা এবং উৎসব ভাতার হিসাবও বিবেচনায় নিতে হবে।
দ্বিতীয়ত, নিজের প্রকৃত বিনিয়োগের তথ্য দিতে হবে। কারণ যোগ্য বিনিয়োগের পরিমাণের ওপর কর রেয়াত নির্ভর করে।
তৃতীয়ত, আগে থেকে বেতন থেকে কর্তিত আয়কর হিসাবের সঙ্গে সমন্বয় করতে হবে। এতে একই করের অর্থ দুইবার পরিশোধের ঝুঁকি কমবে।
চতুর্থত, অর্থবছরভিত্তিক করমুক্ত সীমা ও কর স্ল্যাব পরিবর্তিত হতে পারে। তাই পুরোনো অর্থবছরের হিসাব নতুন অর্থবছরে ব্যবহার করা উচিত নয়।
সবশেষে, ক্যালকুলেটরে পাওয়া ফলাফলকে প্রাথমিক হিসাব হিসেবে বিবেচনা করতে হবে। চূড়ান্ত আয়কর নির্ধারণের আগে সর্বশেষ আয়কর আইন, অর্থ অধ্যাদেশ, প্রযোজ্য এসআরও এবং এনবিআরের নির্দেশনার সঙ্গে তথ্য মিলিয়ে নেওয়া জরুরি।
উপসংহার: সরকারি কর্মচারীদের বেতন থেকে আয়কর কত টাকা কর্তন হতে পারে, তা বুঝতে বার্ষিক করমুক্ত আয়সীমা, বেতন-ভাতা, উৎসব ভাতা ও বিনিয়োগ রেয়াত একসঙ্গে বিবেচনা করা প্রয়োজন। সঠিক তথ্য দিয়ে অটো ক্যালকুলেটর ব্যবহার করলে কর্মচারীরা আগেই সম্ভাব্য করের পরিমাণ জানতে পারবেন এবং মাসিক বেতন থেকে কর কর্তনের বিষয়ে প্রস্তুতি নিতে পারবেন।
মন্তব্য (০)