২০২৬-২৭ অর্থবছরের আয়কর স্ল্যাব প্রকাশ: প্রথম ৪ লাখ টাকা করমুক্ত, এরপর সর্বোচ্চ করহার ৩০ শতাংশ

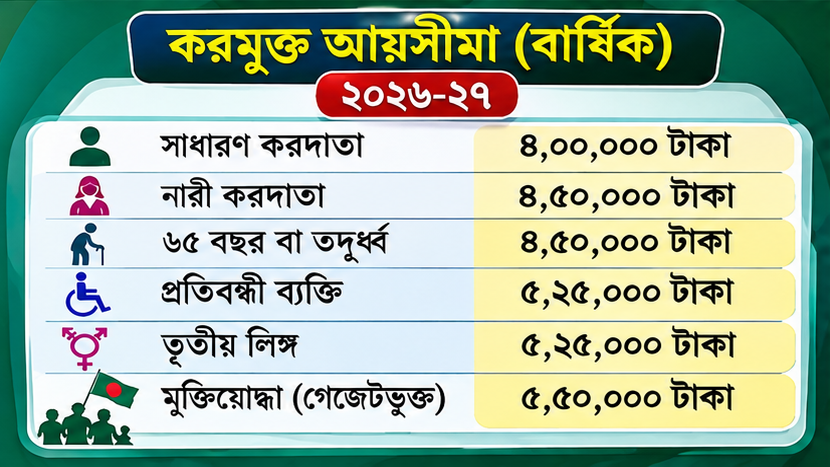
নতুন অর্থবছর ২০২৬-২৭-এ ব্যক্তিশ্রেণির করদাতাদের জন্য আয়কর কাঠামোয় গুরুত্বপূর্ণ পরিবর্তন এসেছে। সাধারণ করদাতাদের বার্ষিক করমুক্ত আয়সীমা নির্ধারণ করা হয়েছে ৪ লাখ টাকা। অন্যদিকে নারী ও ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতাদের জন্য এই সীমা ৪ লাখ ৫০ হাজার টাকা। নতুন কাঠামোয় প্রথম করযোগ্য ধাপে ১০ শতাংশ থেকে শুরু করে আয় বৃদ্ধির সঙ্গে সঙ্গে করহার ১৫, ২০, ২৫ এবং সর্বোচ্চ ৩০ শতাংশ পর্যন্ত নির্ধারিত হয়েছে।
অর্থাৎ যাঁদের বার্ষিক আয় করমুক্ত সীমা অতিক্রম করবে, তাঁদের আয়কর নির্ধারণ করা হবে একাধিক ধাপে। তবে পুরো আয়ের ওপর সর্বোচ্চ করহার প্রযোজ্য হবে না; বরং যে অংশ যে করসীমার মধ্যে পড়বে, সেই অংশের ওপর সংশ্লিষ্ট হার প্রয়োগ করা হবে।
জাতীয় রাজস্ব বোর্ডের আয়কর নির্দেশিকা ২০২৬-২৭ এবং অর্থ আইন ২০২৬-এর আলোকে নতুন কর কাঠামোটি সাধারণ চাকরিজীবী, ব্যবসায়ী, পেশাজীবী ও অন্যান্য ব্যক্তি করদাতাদের জন্য গুরুত্বপূর্ণ।
সাধারণ করদাতাদের নতুন করমুক্ত আয়সীমা কত?
২০২৬-২৭ অর্থবছরে সাধারণ ব্যক্তি করদাতাদের বার্ষিক করমুক্ত আয়সীমা ৪ লাখ টাকা।
অন্যদিকে বিশেষ শ্রেণির করদাতাদের জন্য রয়েছে তুলনামূলক বেশি করমুক্ত সুবিধা।
| করদাতার শ্রেণি | বার্ষিক করমুক্ত আয়সীমা |
|---|---|
| সাধারণ ব্যক্তি করদাতা | ৪,০০,০০০ টাকা |
| নারী করদাতা | ৪,৫০,০০০ টাকা |
| ৬৫ বছর বা তদূর্ধ্ব বয়সী করদাতা | ৪,৫০,০০০ টাকা |
| প্রতিবন্ধী ব্যক্তি | ৫,২৫,০০০ টাকা |
| তৃতীয় লিঙ্গের করদাতা | ৫,২৫,০০০ টাকা |
| যুদ্ধাহত গেজেটভুক্ত মুক্তিযোদ্ধা | ৫,৫০,০০০ টাকা |
এ ছাড়া প্রতিবন্ধী সন্তানের পিতা-মাতা বা আইনগত অভিভাবকের ক্ষেত্রে প্রত্যেক প্রতিবন্ধী সন্তান বা নির্ভরশীল ব্যক্তির জন্য অতিরিক্ত ৫০ হাজার টাকা করমুক্ত আয়সীমা বৃদ্ধির সুবিধা রয়েছে। বাবা ও মা উভয়েই করদাতা হলে তাঁদের মধ্যে একজন এই সুবিধা গ্রহণ করতে পারবেন।
বিশেষ সুবিধা গ্রহণের ক্ষেত্রে সংশ্লিষ্ট আইনি যোগ্যতা ও স্বীকৃতির শর্ত পূরণ করতে হবে।
২০২৬-২৭ অর্থবছরের আয়কর স্ল্যাব ও করহার
সাধারণ ব্যক্তি করদাতাদের জন্য নতুন কর কাঠামোয় করহার নির্ধারণ করা হয়েছে নিম্নরূপ—
| করযোগ্য আয়ের ধাপ | করহার |
|---|---|
| প্রথম ৪ লাখ টাকা | শূন্য |
| পরবর্তী ৩ লাখ টাকা | ১০% |
| পরবর্তী ৪ লাখ টাকা | ১৫% |
| পরবর্তী ৫ লাখ টাকা | ২০% |
| পরবর্তী ২০ লাখ টাকা | ২৫% |
| অবশিষ্ট করযোগ্য আয় | ৩০% |
এখানে উল্লেখ্য, প্রথম ৪ লাখ টাকা সাধারণ করদাতার করমুক্ত সীমা। নারী ও অন্যান্য বিশেষ শ্রেণির ক্ষেত্রে তাঁদের নিজস্ব করমুক্ত সীমা অনুযায়ী স্ল্যাবের হিসাব শুরু হবে।
নতুন কাঠামোয় আগের ৫ শতাংশের করধাপ রাখা হয়নি। প্রথম করযোগ্য ধাপ থেকেই ১০ শতাংশ হারে কর নির্ধারণ করা হয়েছে।
উদাহরণ: বার্ষিক আয় ৮ লাখ টাকা হলে কত কর দিতে হবে?
একজন সাধারণ করদাতার বার্ষিক করযোগ্য আয় ৮ লাখ টাকা ধরে হিসাব করা যাক।
প্রথম ৪ লাখ টাকা করমুক্ত।
পরবর্তী ৩ লাখ টাকা × ১০% = ৩০,০০০ টাকা।
অবশিষ্ট ১ লাখ টাকা × ১৫% = ১৫,০০০ টাকা।
সুতরাং মোট হিসাবকৃত আয়কর:
৩০,০০০ + ১৫,০০০ = ৪৫,০০০ টাকা।
এখানে করদাতার অন্যান্য কর রেয়াত, অগ্রিম কর পরিশোধ এবং প্রযোজ্য ন্যূনতম করের বিধান বিবেচনা করা হয়নি।
অর্থাৎ ৮ লাখ টাকা বার্ষিক করযোগ্য আয়ের ক্ষেত্রে উদাহরণ অনুযায়ী ৪৫ হাজার টাকা কর হিসাব হবে।
বার্ষিক আয় ১২ লাখ টাকা হলে করের হিসাব কেমন?
এবার একজন সাধারণ করদাতার বার্ষিক করযোগ্য আয় ১২ লাখ টাকা ধরে হিসাব করা যাক।
প্রথম ৪ লাখ টাকা = শূন্য।
পরবর্তী ৩ লাখ টাকা × ১০% = ৩০,০০০ টাকা।
পরবর্তী ৪ লাখ টাকা × ১৫% = ৬০,০০০ টাকা।
অবশিষ্ট ১ লাখ টাকা × ২০% = ২০,০০০ টাকা।
মোট কর = ১,১০,০০০ টাকা।
অর্থাৎ ১২ লাখ টাকা বার্ষিক করযোগ্য আয়ের ক্ষেত্রে স্ল্যাব অনুযায়ী প্রাথমিক হিসাব হবে ১ লাখ ১০ হাজার টাকা।
এখানেও বিনিয়োগজনিত কর রেয়াত, অগ্রিম কর ও অন্যান্য প্রযোজ্য বিধান অনুযায়ী চূড়ান্ত করের পরিমাণ পরিবর্তিত হতে পারে।
করমুক্ত আয়সীমা অতিক্রম করলে ন্যূনতম কর কত?
২০২৬-২৭ করবর্ষে সাধারণ ব্যক্তি করদাতা এবং হিন্দু অবিভক্ত পরিবারের ক্ষেত্রে মোট আয় করমুক্ত সীমা অতিক্রম করলে ন্যূনতম কর ৫ হাজার টাকা নির্ধারণ করা হয়েছে।
তবে নতুন করদাতাদের ক্ষেত্রে ন্যূনতম কর ১ হাজার টাকা।
এখানে গুরুত্বপূর্ণ বিষয় হলো, স্ল্যাব অনুযায়ী হিসাব করা করের পরিমাণ ন্যূনতম করের চেয়ে কম হলে সংশ্লিষ্ট বিধান অনুযায়ী ন্যূনতম কর প্রযোজ্য হতে পারে।
২০৩০-৩১ সালের করহারের সঙ্গে ২০২৬-২৭ সালের পার্থক্য
আয়কর নিয়ে সামাজিক যোগাযোগমাধ্যমে প্রচারিত বিভিন্ন চার্ট ও পুরোনো নথির কারণে করদাতাদের মধ্যে বিভ্রান্তি তৈরি হতে পারে।
বিশেষ করে ২০৩০-২০৩১ করবর্ষের জন্য নির্ধারিত করহারের সঙ্গে ২০২৬-২৭ অর্থবছরের করহারের পার্থক্য রয়েছে।
২০২৬-২৭ অর্থবছরে সর্বোচ্চ সাধারণ করহার ৩০ শতাংশ। অন্যদিকে পরবর্তী করবর্ষগুলোর জন্য নির্ধারিত ভবিষ্যৎ কাঠামোয় ৩০ শতাংশের পাশাপাশি ৩৫ শতাংশের ধাপও রয়েছে।
তাই কোনো পুরোনো বা ভবিষ্যৎ করবর্ষের চার্ট দেখে বর্তমান অর্থবছরের কর হিসাব করা উচিত নয়।
আগামী অর্থবছরগুলোতে করমুক্ত আয়সীমা আরও বাড়বে?
অর্থ আইন ২০২৬-এর মাধ্যমে ভবিষ্যৎ করবর্ষের জন্যও করমুক্ত আয়সীমা নির্ধারণ করা হয়েছে।
সাধারণ করদাতাদের ক্ষেত্রে—
| করবর্ষ | করমুক্ত আয়সীমা |
|---|---|
| ২০২৬-২৭ | ৪,০০,০০০ টাকা |
| ২০২৭-২৮ | ৪,০০,০০০ টাকা |
| ২০২৮-২৯ | ৪,৫০,০০০ টাকা |
| ২০২৯-৩০ | ৪,৫০,০০০ টাকা |
| ২০৩০-৩১ | ৫,০০,০০০ টাকা |
অর্থাৎ পরবর্তী কয়েক বছরে ধাপে ধাপে সাধারণ করদাতাদের করমুক্ত আয়সীমা বাড়ানোর পরিকল্পনা রয়েছে।
আয়কর রিটার্ন ও কর রেয়াতের বিষয়েও সতর্কতা জরুরি
শুধু করমুক্ত আয়সীমা জানা থাকলেই আয়কর হিসাব সম্পূর্ণ হয় না। একজন করদাতার মোট আয়, বিনিয়োগ, অনুমোদিত কর রেয়াত, উৎসে কর্তিত কর এবং অন্যান্য প্রযোজ্য বিধানও বিবেচনা করতে হয়।
বিশেষ করে চাকরিজীবীদের বেতন থেকে উৎসে কর কাটা হলে সেই অর্থের যথাযথ হিসাব সংরক্ষণ করা প্রয়োজন। একইভাবে ব্যবসায়ী ও পেশাজীবীদেরও তাঁদের আয়-ব্যয়ের নির্ভরযোগ্য নথি সংরক্ষণ করা উচিত।
করদাতাদের উচিত এনবিআরের সর্বশেষ নির্দেশিকা অনুসরণ করে রিটার্ন প্রস্তুত করা এবং প্রয়োজনে সংশ্লিষ্ট কর সার্কেল থেকে প্রয়োজনীয় ব্যাখ্যা নেওয়া।
শেষ কথা
২০২৬-২৭ অর্থবছরের নতুন আয়কর কাঠামোয় সাধারণ করদাতাদের জন্য ৪ লাখ টাকা করমুক্ত আয়সীমা এবং সর্বোচ্চ ৩০ শতাংশ করহার গুরুত্বপূর্ণ বিষয়। নতুন স্ল্যাবে প্রথম করযোগ্য ধাপ ১০ শতাংশ থেকে শুরু হয়েছে। পাশাপাশি নারী, প্রবীণ, প্রতিবন্ধী ও বিশেষভাবে স্বীকৃত করদাতাদের জন্য রয়েছে তুলনামূলক বেশি করমুক্ত আয়ের সুবিধা।
তবে আয়কর নির্ধারণের ক্ষেত্রে শুধু বার্ষিক মোট আয় নয়, বরং করযোগ্য আয়, অনুমোদিত অব্যাহতি, বিনিয়োগজনিত রেয়াত এবং ন্যূনতম করের বিধানও বিবেচনায় নিতে হবে।
তথ্যসূত্র: জাতীয় রাজস্ব বোর্ড (NBR), আয়কর নির্দেশিকা ২০২৬-২৭, অর্থ আইন ২০২৬ এবং জাতীয় বাজেট ২০২৬-২৭-এর করসংক্রান্ত পরিশিষ্ট।
মন্তব্য (০)