সোনালী ব্যাংক থেকে ৪০ লাখ টাকা পর্যন্ত পার্সোনাল লোন! ৮ বছর মেয়াদে কিস্তি কত, আবেদন করতে লাগবে যেসব কাগজপত্র

ব্যক্তিগত ও পারিবারিক প্রয়োজনে ব্যাংক থেকে ঋণ নিতে আগ্রহীদের জন্য সোনালী ব্যাংকের পার্সোনাল লোন নিয়ে রয়েছে নানা প্রশ্ন। বিশেষ করে সরকারি ও বেসরকারি প্রতিষ্ঠানে কর্মরত চাকরিজীবীরা জানতে চান, কত টাকা পর্যন্ত ঋণ পাওয়া সম্ভব, ঋণ পরিশোধের মেয়াদ কত বছর, মাসিক কিস্তি কত হবে এবং আবেদন করতে কী কী কাগজপত্র জমা দিতে হবে।
সোনালী ব্যাংক পার্সোনাল লোন — কিস্তি, ফরম ও কাগজপত্র
ঋণ গ্রহণের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নিজের আয় ও আর্থিক সক্ষমতার সঙ্গে সামঞ্জস্য রেখে ঋণের পরিমাণ নির্ধারণ করা। কারণ, ঋণ নেওয়ার পর নির্ধারিত সময়ের মধ্যে কিস্তি পরিশোধ করতে হয়। এ ছাড়া ঋণগ্রহীতার পাশাপাশি জামিনদাতারও কিছু দায়িত্ব ও দায়বদ্ধতা থাকে।
সোনালী ব্যাংকের পার্সোনাল লোনের কিস্তি হিসাব, আবেদনকারীর তথ্য, প্রয়োজনীয় ফরম এবং কাগজপত্রের তালিকা নিয়ে তৈরি করা হয়েছে একটি বিস্তারিত নির্দেশিকা। এতে ঋণের সম্ভাব্য কিস্তি থেকে শুরু করে আবেদন প্রস্তুতির বিভিন্ন বিষয় তুলে ধরা হয়েছে।
সোনালী ব্যাংকের পার্সোনাল লোনে কত টাকা পাওয়া যেতে পারে?
পার্সোনাল লোন নেওয়ার ক্ষেত্রে ঋণের পরিমাণ নির্ধারণে আবেদনকারীর আয়, চাকরির অবস্থা, ঋণ পরিশোধের সক্ষমতা এবং ব্যাংকের নির্ধারিত শর্ত গুরুত্বপূর্ণ।
প্রস্তুতকৃত ঋণ ক্যালকুলেটরে ৫ লাখ, ১০ লাখ, ২০ লাখ এবং ৪০ লাখ টাকা পর্যন্ত ঋণের অঙ্ক ধরে হিসাব করার সুবিধা রাখা হয়েছে।
তবে এখানে উল্লেখিত ৪০ লাখ টাকা সর্বোচ্চ ঋণসীমা হিসেবে ব্যাংকের বর্তমান আনুষ্ঠানিক ঘোষণা দিয়ে নিশ্চিত করা হয়নি। তাই আবেদন করার আগে সোনালী ব্যাংকের সংশ্লিষ্ট শাখা থেকে সর্বশেষ ঋণসীমা যাচাই করতে হবে।
১ থেকে ৮ বছর মেয়াদে ঋণ পরিশোধের সুযোগ
ঋণ গ্রহণের আগে পরিশোধের মেয়াদ নির্ধারণ করা অত্যন্ত গুরুত্বপূর্ণ। প্রস্তুতকৃত ক্যালকুলেটরে সর্বনিম্ন ১২ মাস থেকে সর্বোচ্চ ৯৬ মাস পর্যন্ত কিস্তির হিসাব করার ব্যবস্থা রয়েছে।
| ঋণ পরিশোধের মেয়াদ | মোট কিস্তি |
|---|---|
| ১ বছর | ১২টি |
| ২ বছর | ২৪টি |
| ৩ বছর | ৩৬টি |
| ৪ বছর | ৪৮টি |
| ৫ বছর | ৬০টি |
| ৬ বছর | ৭২টি |
| ৭ বছর | ৮৪টি |
| ৮ বছর | ৯৬টি |
দীর্ঘ মেয়াদে ঋণ নিলে মাসিক কিস্তির চাপ তুলনামূলক কম হতে পারে। তবে মেয়াদ বাড়ার সঙ্গে সঙ্গে মোট সুদের পরিমাণও বৃদ্ধি পেতে পারে।
১০ লাখ টাকা ঋণ নিলে মাসিক কিস্তি কত?
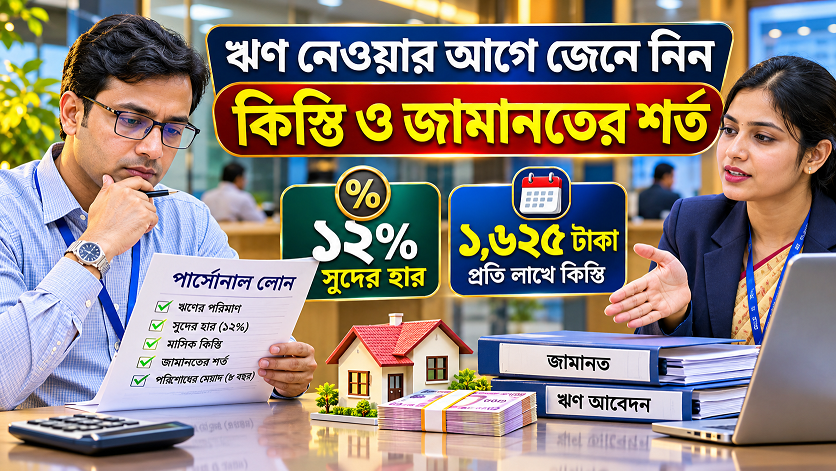
ঋণের কিস্তি সম্পর্কে ধারণা দিতে ১০ লাখ টাকা ঋণের একটি নমুনা হিসাব তৈরি করা হয়েছে। এখানে বার্ষিক ১২ শতাংশ সুদের হার এবং মাসিক হ্রাসমান স্থিতি (Reducing Balance) পদ্ধতি ব্যবহার করা হয়েছে।
১০ লাখ টাকা ঋণের সম্ভাব্য কিস্তির তুলনা
| মেয়াদ | মাসিক কিস্তি (প্রায়) | মোট সুদ (প্রায়) |
|---|---|---|
| ১ বছর | ৮৮,৮৮৫ টাকা | ৬৬,৬২০ টাকা |
| ২ বছর | ৪৭,০৭৩ টাকা | ১,২৯,৭৫২ টাকা |
| ৩ বছর | ৩৩,২১৪ টাকা | ১,৯৫,৭০৪ টাকা |
| ৪ বছর | ২৬,৩৩৪ টাকা | ২,৬৪,০৩২ টাকা |
| ৫ বছর | ২২,২৪৪ টাকা | ৩,৩৪,৬৪০ টাকা |
| ৬ বছর | ১৯,৫৫৬ টাকা | ৪,০৮,০৩২ টাকা |
| ৭ বছর | ১৭,৬৭৫ টাকা | ৪,৮৪,৭০০ টাকা |
| ৮ বছর | ১৬,২৮৮ টাকা | ৫,৬৩,৬৪৮ টাকা |
হিসাবের গুরুত্বপূর্ণ বিষয়: এটি কেবল নমুনাভিত্তিক কিস্তির হিসাব। ব্যাংকের প্রকৃত সুদের হার, প্রসেসিং ফি, বীমা এবং অন্যান্য চার্জ অনুযায়ী পরিশোধযোগ্য অর্থ ভিন্ন হতে পারে।
নিজের ঋণের কিস্তি নিজেই হিসাব করুন
ঋণের পরিমাণ, সুদের হার ও পরিশোধের মেয়াদ পরিবর্তন করে সম্ভাব্য মাসিক কিস্তি বের করার জন্য একটি ক্যালকুলেটর তৈরি করা হয়েছে।
এতে রয়েছে:
-
৫ লাখ থেকে ৪০ লাখ টাকা পর্যন্ত দ্রুত ঋণের অঙ্ক নির্বাচন।
-
১২ থেকে ৯৬ মাস পর্যন্ত মেয়াদ নির্ধারণ।
-
বার্ষিক সুদের হার পরিবর্তনের সুবিধা।
-
মাসিক কিস্তির হিসাব।
-
মোট পরিশোধযোগ্য অর্থ নির্ণয়।
-
মোট সুদের পরিমাণ হিসাব।
-
বিভিন্ন মেয়াদের কিস্তি তুলনা।
-
হিসাবের ফলাফল কপি করার সুবিধা।
এখানে হিসাবের পদ্ধতি হিসেবে মাসিক হ্রাসমান স্থিতি ব্যবহার করা হয়েছে। ফলে ঋণের পরিমাণ বা মেয়াদ পরিবর্তন করলে নতুন কিস্তির হিসাব পাওয়া যায়।
পার্সোনাল লোন নিতে আবেদনকারীর যেসব কাগজপত্র লাগতে পারে
ঋণের আবেদন প্রস্তুত করার সময় ব্যক্তিগত পরিচয়, ঠিকানা, চাকরি এবং বেতনসংক্রান্ত কাগজপত্র গুরুত্বপূর্ণ। প্রস্তুতকৃত চেকলিস্ট অনুযায়ী আবেদনকারীর জন্য যেসব নথি প্রয়োজন হতে পারে সেগুলো হলো:
1. জাতীয় পরিচয়পত্রের ফটোকপি।
2. স্থায়ী ঠিকানার প্রমাণপত্র।
3. সাম্প্রতিক বেতন সনদ বা Salary Certificate।
4. পাসপোর্ট সাইজের রঙিন ছবি ২ কপি।
5. সচল মোবাইল নম্বর।
6. চাকরির নিয়োগপত্রের ফটোকপি।
7. যোগদানপত্রের ফটোকপি।
8. স্থায়ীকরণপত্রের ফটোকপি, যদি প্রযোজ্য হয়।
9. প্রভিডেন্ট ফান্ড (PF) ব্যালেন্স সার্টিফিকেট, যদি প্রযোজ্য হয়।
আবেদনকারীর চাকরির ধরন ও ব্যাংকের শর্ত অনুযায়ী প্রয়োজনীয় নথির সংখ্যা বাড়তে বা কমতে পারে।
জামিনদাতার জন্য প্রয়োজনীয় কাগজপত্র
পার্সোনাল লোনের ক্ষেত্রে জামিনদাতার তথ্যও গুরুত্বপূর্ণ। ঋণগ্রহীতা নির্ধারিত কিস্তি পরিশোধে ব্যর্থ হলে ঋণের চুক্তি ও ব্যাংকের নিয়ম অনুযায়ী জামিনদাতার ওপর দায় সৃষ্টি হতে পারে।
জামিনদাতার জন্য যেসব কাগজপত্র প্রয়োজন হতে পারে:
-
জাতীয় পরিচয়পত্রের ফটোকপি।
-
সাম্প্রতিক পাসপোর্ট সাইজের ছবি।
-
বেতন সনদ।
-
কর্মরত প্রতিষ্ঠানের নাম ও ঠিকানা।
-
বর্তমান ও স্থায়ী ঠিকানা।
-
পদবি ও চাকরির সময়কাল।
-
সচল মোবাইল নম্বর।
-
প্রভিডেন্ট ফান্ড ব্যালেন্স সার্টিফিকেট, যদি প্রযোজ্য হয়।
জামিনদাতা নির্বাচনের আগে তাঁর সম্মতি এবং আর্থিক দায় সম্পর্কে পরিষ্কার ধারণা থাকা প্রয়োজন।
ব্যাংক অতিরিক্ত যেসব কাগজপত্র চাইতে পারে
আবেদনকারীর জমা দেওয়া নথি যাচাইয়ের পাশাপাশি ব্যাংক প্রয়োজন অনুযায়ী অতিরিক্ত কাগজপত্র চাইতে পারে।
এর মধ্যে রয়েছে:
-
ব্যাংকের নির্ধারিত সংখ্যক পোস্ট-ডেটেড চেক।
-
বেতন বা ভাতা থেকে কিস্তি কর্তনের অনুমতিপত্র।
-
প্রভিডেন্ট ফান্ড বা অন্যান্য পাওনা থেকে অর্থ সমন্বয়ের জন্য Letter of Authority।
-
এফডিআর বা অন্যান্য গ্রহণযোগ্য আমানতের মূল সনদপত্র।
-
ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড বা আইসিবি ইউনিট সার্টিফিকেট, জামানত হিসেবে ব্যবহার করলে।
-
ব্যাংকের চাহিদা অনুযায়ী অন্যান্য প্রয়োজনীয় নথি।
ঋণের আবেদন করতে যেসব ফরম প্রস্তুত রাখতে হবে
পার্সোনাল লোনের আবেদন প্রক্রিয়ায় একাধিক ফরম ও প্রত্যয়নপত্রের প্রয়োজন হতে পারে। আবেদনকারীর সুবিধার জন্য প্রস্তুতকৃত টেমপ্লেটে মোট ১৩ ধরনের ফরম অন্তর্ভুক্ত করা হয়েছে।
| ক্রমিক | ফরমের নাম |
|---|---|
| ১ | ব্যবস্থাপকের নিকট ঋণের আবেদন |
| ২ | পার্সোনাল ঋণের আবেদনপত্র |
| ৩ | আবেদনকারীর ঘোষণা |
| ৪ | কর্তৃপক্ষের চাকরি প্রত্যয়নপত্র |
| ৫ | বেতন বিবরণী |
| ৬ | চাকরি ও আচরণ প্রত্যয়ন |
| ৭ | ক্ষমতা অর্পণপত্র |
| ৮ | প্রভিডেন্ট ফান্ড লিয়েন অঙ্গীকারনামা |
| ৯ | লিয়েন মার্ক প্রত্যয়ন |
| ১০ | অন্য ঋণ না থাকার ঘোষণাপত্র |
| ১১ | জামিনদাতার তথ্যাবলি |
| ১২ | জামিননামা ঘোষণাপত্র |
| ১৩ | জামিনদাতার কর্মস্থলের নিশ্চয়তাপত্র |
এসব ফরমে আবেদনকারীর নাম, পিতা-মাতার নাম, জন্মতারিখ, জাতীয় পরিচয়পত্র নম্বর, বর্তমান ও স্থায়ী ঠিকানা, চাকরিতে যোগদানের তারিখ, পদবি, কর্মস্থল, বেতন এবং ব্যাংক হিসাবের তথ্য অন্তর্ভুক্ত করার ব্যবস্থা রয়েছে।
এ ছাড়া জামিনদাতার ব্যক্তিগত তথ্য, বেতন, চাকরির মেয়াদ, অবসরের সম্ভাব্য তারিখ এবং আয়ের উৎস উল্লেখ করার জায়গাও রাখা হয়েছে।
গুরুত্বপূর্ণ: উল্লিখিত ১৩টি ফরম নমুনা টেমপ্লেট মাত্র। এগুলো সোনালী ব্যাংকের অফিসিয়াল বা অনুমোদিত ফরম হিসেবে বিবেচিত হবে না। ব্যাংকের নিজস্ব নির্ধারিত ফরম সংগ্রহ করে সেটিই ব্যবহার করতে হবে।
সরকারি চাকরিজীবীদের জন্য বিশেষভাবে গুরুত্বপূর্ণ তথ্য
সরকারি চাকরিজীবীরা ঋণের আবেদন করার আগে নিজেদের চাকরি ও বেতনসংক্রান্ত তথ্য যথাযথভাবে প্রস্তুত রাখতে পারেন।
বিশেষ করে নিচের বিষয়গুলো গুরুত্বপূর্ণ:
চাকরিতে যোগদানের তারিখ: চাকরিতে প্রথম যোগদানের তারিখ এবং বর্তমান কর্মস্থলে যোগদানের তারিখ আলাদাভাবে উল্লেখ করতে হবে।
বেতন বিবরণী: মূল বেতন, বাড়িভাড়া, চিকিৎসা, টিফিন, শিক্ষা সহায়ক এবং অন্যান্য ভাতার তথ্য সঠিকভাবে প্রস্তুত রাখতে হবে।
চাকরির স্থায়ীকরণ: প্রযোজ্য ক্ষেত্রে নিয়োগপত্র, যোগদানপত্র ও স্থায়ীকরণপত্রের কপি সংগ্রহ করা প্রয়োজন হতে পারে।
প্রভিডেন্ট ফান্ড: PF ব্যালেন্স সার্টিফিকেট সংগ্রহ করে রাখা যেতে পারে। ব্যাংক যদি PF-এর বিপরীতে লিয়েন চায়, তাহলে সংশ্লিষ্ট দপ্তরের অনুমোদন ও প্রক্রিয়া অনুসরণ করতে হবে।
সোনালী ব্যাংকের পার্সোনাল লোনের আবেদন করবেন যেভাবে
ঋণের আবেদন করার আগে সংশ্লিষ্ট শাখা থেকে সর্বশেষ নিয়ম ও শর্ত জেনে নেওয়া উচিত। সাধারণ প্রস্তুতিমূলক ধাপগুলো হলো:
1. নিকটস্থ সোনালী ব্যাংক শাখায় যোগাযোগ করুন।
2. পার্সোনাল লোনের বর্তমান ঋণসীমা, সুদের হার ও মেয়াদ সম্পর্কে জানুন।
3. নিজের মাসিক আয় ও অন্যান্য আর্থিক দায় হিসাব করুন।
4. প্রয়োজনীয় ব্যক্তিগত ও চাকরিসংক্রান্ত কাগজপত্র সংগ্রহ করুন।
5. জামিনদাতার সম্মতি ও প্রয়োজনীয় নথি প্রস্তুত করুন।
6. ব্যাংকের নির্ধারিত আবেদনপত্র পূরণ করুন।
7. প্রয়োজনীয় কাগজপত্রসহ আবেদন জমা দিন।
8. ব্যাংকের যাচাই-বাছাই ও অনুমোদন প্রক্রিয়া সম্পন্ন হওয়ার অপেক্ষা করুন।
ঋণ অনুমোদনের বিষয়টি সম্পূর্ণভাবে ব্যাংকের মূল্যায়ন ও প্রযোজ্য শর্তের ওপর নির্ভরশীল।
অনলাইন ঋণের বিজ্ঞাপন থেকে সতর্ক থাকুন
সামাজিক যোগাযোগমাধ্যমে অনেক সময় ব্যাংকের নামে বিভিন্ন ঋণের বিজ্ঞাপন দেখা যায়। এসব বিজ্ঞাপনের মাধ্যমে প্রতারণার আশঙ্কা রয়েছে।
ঋণ পাওয়ার আশ্বাস দিয়ে কেউ অগ্রিম টাকা, ব্যক্তিগত বিকাশ নম্বরে ফি কিংবা জাতীয় পরিচয়পত্র ও ব্যাংক হিসাবের গোপন তথ্য চাইলে সতর্ক থাকতে হবে।
ঋণের আবেদন ও যাচাইয়ের জন্য সরাসরি সোনালী ব্যাংকের শাখায় যোগাযোগ করাই নিরাপদ পন্থা।
ঋণ নেওয়ার আগে ৭টি বিষয় যাচাই করুন
ঋণের আবেদন করার আগে নিচের বিষয়গুলো নিশ্চিত হওয়া প্রয়োজন:
1. ব্যাংকের সর্বশেষ বার্ষিক সুদের হার কত?
2. সর্বোচ্চ ঋণসীমা কত টাকা?
3. সর্বোচ্চ কত বছর মেয়াদে ঋণ পরিশোধ করা যাবে?
4. প্রসেসিং ফি ও অন্যান্য চার্জ কত?
5. জামিনদাতার যোগ্যতা কী?
6. আগাম ঋণ পরিশোধের সুযোগ ও শর্ত কী?
7. বেতন বা প্রভিডেন্ট ফান্ড থেকে কিস্তি সমন্বয়ের নিয়ম কী?
এসব তথ্য যাচাই না করে ঋণের আবেদন করা উচিত নয়।
উপসংহার
সোনালী ব্যাংকের পার্সোনাল লোন নিতে আগ্রহীদের জন্য ঋণের পরিমাণ, মাসিক কিস্তি, পরিশোধের মেয়াদ এবং প্রয়োজনীয় কাগজপত্র সম্পর্কে আগে থেকেই ধারণা রাখা জরুরি। বিশেষ করে চাকরিজীবীদের ক্ষেত্রে বেতন সনদ, চাকরির প্রত্যয়ন, নিয়োগ ও যোগদানসংক্রান্ত কাগজপত্র এবং জামিনদাতার তথ্য প্রস্তুত থাকলে আবেদন প্রক্রিয়ার প্রস্তুতি সহজ হয়।
তবে ঋণ গ্রহণের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ হলো নিজের পরিশোধ সক্ষমতা। মাসিক কিস্তি যেন পরিবারের নিয়মিত ব্যয় ও অন্যান্য আর্থিক দায়ের ওপর অতিরিক্ত চাপ সৃষ্টি না করে, সেদিকে খেয়াল রাখতে হবে।
মনে রাখবেন, ক্যালকুলেটরে প্রদর্শিত ঋণের পরিমাণ ও কিস্তি সম্ভাব্য হিসাব মাত্র। সোনালী ব্যাংকের প্রকৃত ঋণসীমা, সুদের হার, যোগ্যতা ও আবেদনপদ্ধতি জানতে সংশ্লিষ্ট শাখার সর্বশেষ নির্দেশনা অনুসরণ করুন।
মন্তব্য (০)