আয়কর ২০২৬–২৭: ন্যূনতম কর ৩ হাজার নয়, নতুন নিয়মে কত টাকা দিতে হবে
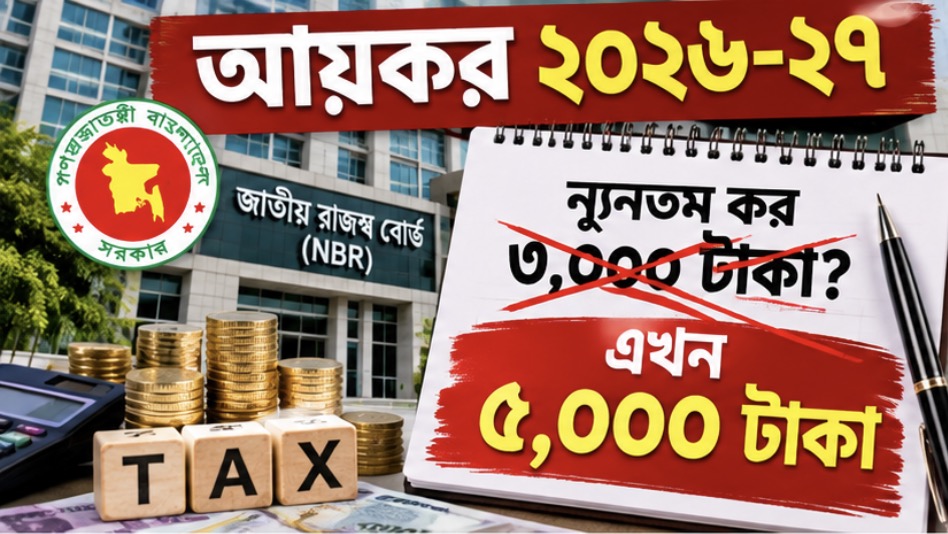
২০২৬–২৭ করবর্ষে ব্যক্তিশ্রেণির করদাতাদের আয়কর ব্যবস্থায় গুরুত্বপূর্ণ পরিবর্তন এসেছে। এর মধ্যে অন্যতম হলো ন্যূনতম আয়কর নির্ধারণের নিয়মে পরিবর্তন। এতদিন করদাতার অবস্থানভেদে ন্যূনতম কর ৩ হাজার, ৪ হাজার অথবা ৫ হাজার টাকা ছিল। কিন্তু নতুন কর কাঠামোতে সাধারণ করদাতাদের জন্য এই এলাকাভিত্তিক পার্থক্য তুলে দিয়ে ৫ হাজার টাকা ন্যূনতম কর নির্ধারণ করা হয়েছে।
ফলে ‘সিটি করপোরেশনের বাইরে থাকলে ন্যূনতম কর ৩ হাজার টাকা’—এ ধরনের তথ্য ২০২৬–২৭ করবর্ষের ক্ষেত্রে আর প্রযোজ্য নয়। (National Board of Revenue)
২০২৬–২৭ করবর্ষে ন্যূনতম কর কত?
জাতীয় রাজস্ব বোর্ডের বাজেট প্রস্তাবনায় বলা হয়েছিল, আগের ব্যবস্থায় ব্যক্তিশ্রেণির করদাতাদের ন্যূনতম কর ছিল এলাকাভেদে ৩,০০০ থেকে ৫,০০০ টাকা। নতুন ব্যবস্থায় ২০২৬–২৭ এবং ২০২৭–২৮ করবর্ষের জন্য করমুক্ত আয়সীমা অতিক্রম করলে ৫,০০০ টাকা ন্যূনতম কর নির্ধারণ করা হয়েছে। (National Board of Revenue)
অর্থাৎ, পুরোনো নিয়মে—
- ঢাকা উত্তর ও দক্ষিণ সিটি করপোরেশন এবং চট্টগ্রাম সিটি করপোরেশন এলাকায়: ৫,০০০ টাকা
- অন্যান্য সিটি করপোরেশন এলাকায়: ৪,০০০ টাকা
- সিটি করপোরেশনের বাইরে: ৩,০০০ টাকা
এই এলাকাভিত্তিক ন্যূনতম করের পরিবর্তে নতুন কাঠামোয় সাধারণ করদাতার জন্য ৫,০০০ টাকা প্রযোজ্য হবে। এনবিআরের বর্তমান FAQ-তে পুরোনো ৩,০০০/৪,০০০/৫,০০০ টাকার কাঠামো দেখা গেলেও ২০২৬–২৭ করবর্ষের নতুন বিধান বাজেট ও অর্থ আইনে আলাদাভাবে নির্ধারিত হয়েছে। (National Board of Revenue)
করমুক্ত আয়সীমা কত?
২০২৬–২৭ ও ২০২৭–২৮ করবর্ষে সাধারণ ব্যক্তিশ্রেণির করদাতার করমুক্ত আয়সীমা ৩ লাখ ৭৫ হাজার টাকা নির্ধারণ করা হয়েছে। অর্থাৎ নির্ধারিত অন্যান্য শর্ত সাপেক্ষে মোট আয় এই সীমার মধ্যে থাকলে সাধারণ আয়কর দিতে হবে না। (BSS)
তবে আয় করমুক্ত সীমা অতিক্রম করলে ন্যূনতম করের বিধান প্রাসঙ্গিক হতে পারে।
২০২৬–২৭ করবর্ষে ব্যক্তির আয়কর হার
নতুন দীর্ঘমেয়াদি কর কাঠামো অনুযায়ী ২০২৬–২৭ ও ২০২৭–২৮ করবর্ষে সাধারণ ব্যক্তিশ্রেণির জন্য আয়কর ধাপগুলো হলো—
| আয়ের ধাপ | করহার |
| প্রথম ৩,৭৫,০০০ টাকা | শূন্য |
| পরবর্তী ৩,০০,০০০ টাকা | ১০% |
| পরবর্তী ৪,০০,০০০ টাকা | ১৫% |
| পরবর্তী ৫,০০,০০০ টাকা | ২০% |
| পরবর্তী ২০,০০,০০০ টাকা | ২৫% |
| অবশিষ্ট আয় | ৩০% |
এই কাঠামো অর্থ আইন, ২০২৬ এবং সরকারের ঘোষিত পাঁচ বছরের কর কাঠামোর সঙ্গে সামঞ্জস্যপূর্ণ। (BSS)
একটি সহজ উদাহরণ
ধরা যাক, একজন সাধারণ করদাতার করযোগ্য মোট আয় হিসাব করে দেখা গেল, করমুক্ত সীমা বাদ দেওয়ার পর তাঁর নির্ধারিত আয়কর দাঁড়িয়েছে ৩,০০০ টাকা।
এক্ষেত্রে শুধু ৩,০০০ টাকা দিলেই হবে—এমন নয়। প্রযোজ্য ন্যূনতম কর ৫,০০০ টাকা হলে অন্তত ৫,০০০ টাকা কর দিতে হবে।
অর্থাৎ ন্যূনতম কর হলো এমন একটি নিচের সীমা, যার নিচে নির্ধারিত করদায় নামিয়ে আনা যাবে না—প্রযোজ্য বিধান ও ব্যতিক্রম সাপেক্ষে।
নতুন করদাতাদের জন্য আলাদা সুবিধা
এখানে একটি গুরুত্বপূর্ণ ব্যতিক্রম রয়েছে। এনবিআরের বাজেট প্রস্তাবনায় নতুন করদাতাদের কর ব্যবস্থায় আনতে নতুন করদাতার ন্যূনতম কর ১,০০০ টাকা করার কথা বলা হয়েছে। (National Board of Revenue)
তাই ২০২৬–২৭ করবর্ষে ‘সবার ন্যূনতম কর ৫,০০০ টাকা’—এভাবে সরলীকরণ করাও পুরোপুরি সঠিক হবে না। সাধারণ করদাতার ক্ষেত্রে ৫,০০০ টাকা, আর নির্ধারিত শর্তে নতুন করদাতার ক্ষেত্রে ১,০০০ টাকা ন্যূনতম করের বিধান রয়েছে।
৩,০০০ টাকা ন্যূনতম করের তথ্য কেন দেখা যাচ্ছে?
অনলাইনে এখনো অনেক জায়গায় ‘ন্যূনতম আয়কর ৩,০০০ টাকা’ লেখা তথ্য পাওয়া যেতে পারে। এর মূল কারণ হলো পুরোনো এলাকাভিত্তিক নিয়ম।
এনবিআরের FAQ-তে আগের নিয়ম অনুযায়ী সিটি করপোরেশনের বাইরে থাকা করদাতার জন্য ৩,০০০ টাকা, অন্যান্য সিটি করপোরেশন এলাকায় ৪,০০০ টাকা এবং ঢাকা উত্তর, ঢাকা দক্ষিণ ও চট্টগ্রাম সিটি করপোরেশন এলাকায় ৫,০০০ টাকা ন্যূনতম করের তথ্য রয়েছে। (National Board of Revenue)
কিন্তু অর্থ আইন, ২০২৬-এর মাধ্যমে ২০২৬–২৭ থেকে নতুন কর কাঠামো কার্যকর হওয়ায় ৩,০০০ টাকা ন্যূনতম করের পুরোনো তথ্যকে বর্তমান করবর্ষের নিয়ম হিসেবে ব্যবহার করা যাবে না। অর্থ আইন, ২০২৬-এ ২০২৬–২৭ থেকে ২০৩০–৩১ করবর্ষের আয়কর, সারচার্জ ও কর রেয়াতের কাঠামো নির্ধারণ করা হয়েছে। (BD Laws)
চাকরিজীবী ও সাধারণ করদাতাদের জন্য বিষয়টি কেন গুরুত্বপূর্ণ?
নতুন কর কাঠামোর ফলে বিশেষ করে যেসব করদাতার আয় করমুক্ত সীমার সামান্য ওপরে, তাদের জন্য ন্যূনতম করের বিষয়টি গুরুত্বপূর্ণ হয়ে উঠেছে।
কারও হিসাব করা আয়কর ৫,০০০ টাকার কম হলেও প্রযোজ্য ন্যূনতম করের বিধান থাকলে ৫,০০০ টাকা কর দিতে হতে পারে। আবার নতুন করদাতার ক্ষেত্রে নির্ধারিত বিশেষ বিধান প্রযোজ্য হলে ন্যূনতম কর ১,০০০ টাকা হতে পারে।
তাই শুধু করমুক্ত সীমা দেখে নিজের করদায় নির্ধারণ না করে করযোগ্য আয়, ন্যূনতম কর, বিনিয়োগজনিত কর রেয়াত, উৎসে কর্তিত কর এবং প্রযোজ্য অন্যান্য বিধান একসঙ্গে বিবেচনা করা প্রয়োজন।
সামনে কী পরিবর্তন আসছে?
সরকার শুধু ২০২৬–২৭ করবর্ষের জন্য নয়, পরবর্তী কয়েক বছরকে সামনে রেখে ব্যক্তিশ্রেণির কর কাঠামো ঘোষণা করেছে। ২০২৮–২৯ করবর্ষ থেকে উচ্চ আয়ের ক্ষেত্রে নতুন করধাপ যুক্ত করার পরিকল্পনা রয়েছে এবং সর্বোচ্চ করহার ৩৫ শতাংশে উন্নীত করার কাঠামোও নির্ধারণ করা হয়েছে। (BSS)
অর্থাৎ, আগামী কয়েক বছরে করমুক্ত আয়সীমা এবং করহার ধাপে ধাপে পরিবর্তিত হবে। এ কারণে পুরোনো করহার বা পুরোনো ন্যূনতম করের তথ্য ব্যবহার করে বর্তমান করদায় হিসাব করলে ভুল হওয়ার সম্ভাবনা রয়েছে।
শেষ কথা
২০২৬–২৭ করবর্ষে সাধারণ ব্যক্তিশ্রেণির করদাতার ন্যূনতম কর ৩,০০০ টাকা নয়; করমুক্ত আয়সীমা অতিক্রম করলে সাধারণভাবে ন্যূনতম কর ৫,০০০ টাকা। তবে নতুন করদাতাদের জন্য ১,০০০ টাকা ন্যূনতম করের বিশেষ বিধান রয়েছে। (National Board of Revenue)
তাই ‘২০২৬ সালের ন্যূনতম কর ৩ হাজার টাকা’—এমন তথ্য দেখলে সেটি পুরোনো এলাকাভিত্তিক নিয়মের তথ্য কি না, তা যাচাই করা জরুরি। বর্তমান করবর্ষের ক্ষেত্রে অর্থ আইন, ২০২৬ এবং এনবিআরের সর্বশেষ নির্দেশনাই অনুসরণ করা উচিত।
নোট: করদায় নির্ধারণের ক্ষেত্রে ব্যক্তির আয়ের ধরন, রিটার্নের ধরন, উৎসে কর কর্তন, বিনিয়োগ রেয়াত ও অন্যান্য প্রযোজ্য বিধান আলাদাভাবে বিবেচনা করতে হয়।