দুর্গাপূজা বিল দাখিলের নিয়ম ২০২৬: নতুন বেসিকে কি উৎসব ভাতা পাওয়া যাবে?
জাতীয় বেতনস্কেল-২০২৬ কার্যকর হওয়ার পর এবার দুর্গাপূজার উৎসব ভাতা নিয়ে সরকারি কর্মকর্তা-কর্মচারীদের মধ্যে নতুন করে প্রশ্ন তৈরি হয়েছে। বিশেষ করে নতুন পে-স্কেলে মূল বেতন বাড়লেও দুর্গাপূজার উৎসব ভাতা কি সেই নতুন বেসিকের ওপর হিসাব হবে—নাকি আগের হারেই পাওয়া যাবে, তা নিয়ে অনেকের মধ্যে বিভ্রান্তি রয়েছে।
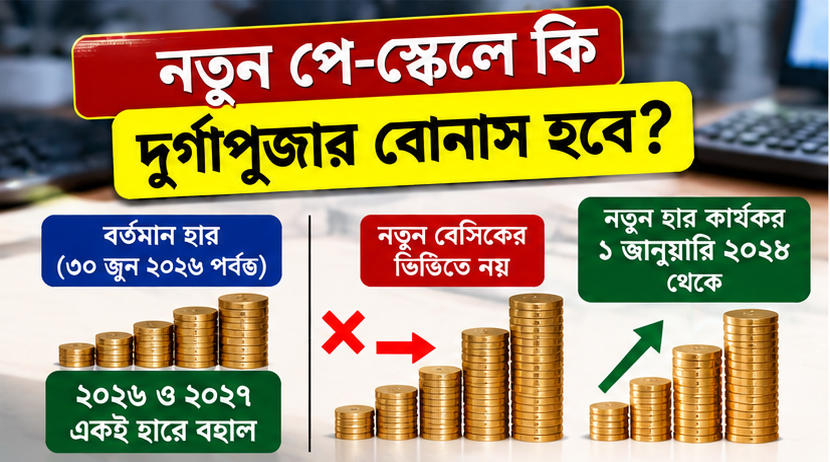
নতুন বেতন কাঠামোর গেজেট এবং iBAS++-সংক্রান্ত তথ্য বিশ্লেষণ করলে বিষয়টি বেশ পরিষ্কার। ২০২৬ সালের দুর্গাপূজার উৎসব ভাতা নতুন পে-স্কেলের পূর্ণাঙ্গ নতুন বেসিকের ভিত্তিতে দেওয়া হচ্ছে না। জাতীয় বেতনস্কেল-২০২৬-এর বিধান অনুযায়ী, উৎসব ভাতাসহ অন্যান্য ভাতা ৩০ জুন ২০২৬ তারিখে যে হারে প্রাপ্য ছিল, সেই হারেই ৩১ ডিসেম্বর ২০২৭ পর্যন্ত বহাল থাকবে। নতুন বেতন কাঠামোয় নির্ধারিত ভাতার হার কার্যকর হবে ১ জানুয়ারি ২০২৮ থেকে।
অর্থাৎ, ২০২৬ সালের দুর্গাপূজার বোনাসের ক্ষেত্রে নতুন বেসিকের পুরো বৃদ্ধি ধরে নতুন করে উৎসব ভাতা হিসাব করার সুযোগ নেই—এটাই বর্তমান গেজেটভিত্তিক মূল বিষয়।
দুর্গাপূজা ২০২৬-এর বিল দাখিল করা যাবে কীভাবে?
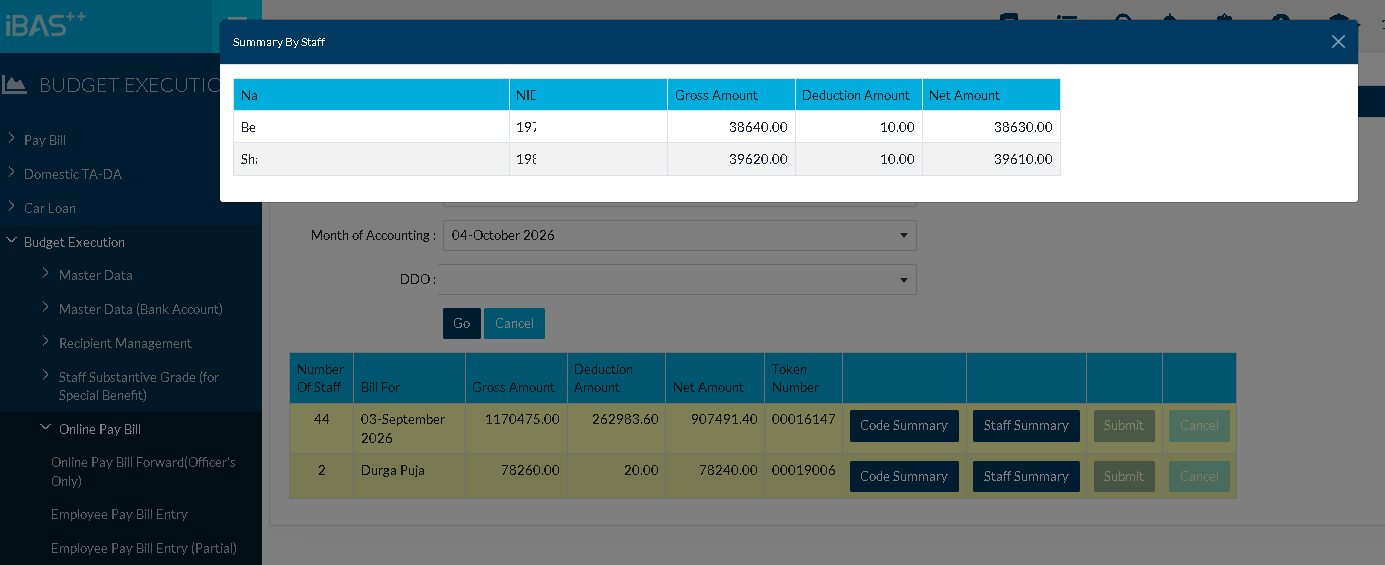
সরকারি অফিসে উৎসব ভাতা বিল দাখিলের প্রধান মাধ্যম হিসেবে iBAS++ ব্যবহৃত হচ্ছে। iBAS++-এর অনলাইন পে-বিল ব্যবস্থায় কর্মচারীদের বিল প্রস্তুত, বাজেট প্রাপ্যতা যাচাই এবং বিল সাবমিশনের ব্যবস্থা রয়েছে। সরকারি iBAS++ প্ল্যাটফর্মে বর্তমানে Pay Fixation-2026-এর ব্যবস্থাও চালু রয়েছে।
দুর্গাপূজার উৎসব ভাতা বিল দাখিলের সাধারণ প্রক্রিয়াটি এভাবে অনুসরণ করা যায়—
ধাপ ১: iBAS++-এ লগইন
সংশ্লিষ্ট অফিসের বিল প্রস্তুতকারী কর্মকর্তা বা DDO-কে iBAS++-এ লগইন করতে হবে।
ধাপ ২: Online Pay Bill-এ প্রবেশ
সাধারণভাবে Budget Execution → Online Pay Bill → Staff Pay Bill Entry অংশে যেতে হবে।
ধাপ ৩: অর্থবছর ও সংশ্লিষ্ট উৎসব নির্বাচন
প্রযোজ্য অর্থবছর ও মাস নির্বাচন করে উৎসব ভাতার সংশ্লিষ্ট অপশন নির্বাচন করতে হবে। আগের উৎসব ভাতা বিল দাখিলের iBAS++ প্রক্রিয়ায় Fiscal Year, Month এবং Festival নির্বাচন করে Employee All নির্বাচন করে বিল প্রস্তুত করার ধাপ ব্যবহৃত হয়েছে।
ধাপ ৪: কর্মচারীর তথ্য নির্বাচন
যোগ্য কর্মচারীদের নির্বাচন করে বিল প্রস্তুত করতে হবে। কর্মচারীর নাম, পদ, মূল বেতন ও অন্যান্য প্রয়োজনীয় তথ্য সিস্টেমে সঠিকভাবে রয়েছে কি না তা যাচাই করা জরুরি।
ধাপ ৫: বাজেট প্রাপ্যতা যাচাই
বিল Save বা Submit করার সময় সংশ্লিষ্ট খাতে পর্যাপ্ত বাজেট আছে কি না যাচাই করতে হবে। iBAS++-এ বিল প্রক্রিয়ার সময় বাজেটের অবশিষ্ট অর্থ দেখার ব্যবস্থাও রয়েছে।
ধাপ ৬: বিল সাবমিট
প্রয়োজনীয় তথ্য যাচাই শেষে Pay Bill Submission অংশ থেকে বিল Submit করতে হবে।
এরপর অফিসের অভ্যন্তরীণ অনুমোদন এবং সংশ্লিষ্ট হিসাবরক্ষণ কার্যালয়ের প্রক্রিয়া সম্পন্ন হলে পরবর্তী পর্যায়ে অর্থ পরিশোধের ব্যবস্থা হবে।
সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন: নতুন বেসিকে কি দুর্গাপূজার বোনাস হবে?
উত্তর—২০২৬ সালে নতুন পে-স্কেলের পূর্ণ নতুন বেসিক ধরে নয়।
জাতীয় বেতনস্কেল-২০২৬-এর বাস্তবায়ন কাঠামোতে মূল বেতন ধাপে ধাপে কার্যকর করা হয়েছে। ১ জুলাই ২০২৬ থেকে ৩০ জুন ২০২৭ পর্যন্ত বর্ধিত মূল বেতনের বিভিন্ন অংশ ধাপে কার্যকর হবে এবং ১ জুলাই ২০২৭ থেকে নতুন মূল বেতন পূর্ণভাবে কার্যকর হওয়ার কথা রয়েছে।
কিন্তু ভাতা—যার মধ্যে উৎসব ভাতাও রয়েছে—এর জন্য আলাদা সময়সূচি নির্ধারণ করা হয়েছে।
গেজেটের বিধান অনুযায়ী:
বিষয়কার্যকর সময়নতুন পে-স্কেলের মূল বেতন১ জুলাই ২০২৬ থেকে ধাপে ধাপেমূল বেতনের দ্বিতীয় ধাপ১ জানুয়ারি ২০২৭পূর্ণ নতুন মূল বেতন১ জুলাই ২০২৭উৎসব ভাতাসহ বিদ্যমান ভাতা৩০ জুন ২০২৬-এর হারে ৩১ ডিসেম্বর ২০২৭ পর্যন্তনতুন হারে ভাতা১ জানুয়ারি ২০২৮ থেকে
অর্থাৎ বেতন এবং ভাতা—দুটিকে একই সময়সূচিতে বিবেচনা করা যাবে না। নতুন বেসিক ধাপে ধাপে বাড়লেও উৎসব ভাতার নতুন হার ২০২৬ সালে স্বয়ংক্রিয়ভাবে কার্যকর হচ্ছে না।
কেন এমন ব্যবস্থা করা হয়েছে?
নতুন পে-স্কেলে মূল বেতন বৃদ্ধির আর্থিক চাপ একসঙ্গে না দিয়ে সরকার ধাপে ধাপে বাস্তবায়নের কাঠামো নিয়েছে। একই কারণে বাড়িভাড়া, চিকিৎসা, উৎসব ভাতা, বাংলা নববর্ষ ভাতাসহ অন্যান্য ভাতার নতুন হারও পরে কার্যকর করার বিধান রাখা হয়েছে।
সরকারি তথ্যভিত্তিক প্রতিবেদনে বলা হয়েছে, নতুন পে-স্কেলে মূল বেতন ১ জুলাই ২০২৬ থেকে ধাপে বাস্তবায়িত হলেও অন্যান্য ভাতার নতুন হার ১ জানুয়ারি ২০২৮ থেকে কার্যকর হবে।
তাই একজন কর্মচারী যদি ২০২৬ সালের জুলাই থেকে নতুন পে-স্কেলের কারণে বর্ধিত মূল বেতন পেতে শুরু করেন, তার অর্থ এই নয় যে একই সঙ্গে দুর্গাপূজার উৎসব ভাতাও সেই নতুন বেসিকের ভিত্তিতে পুনর্নির্ধারিত হবে।
তাহলে ২০২৬ সালের দুর্গাপূজার বিলের হিসাব কীভাবে বুঝবেন?
এখানে একটি সহজ উদাহরণ দেওয়া যায়।
ধরা যাক, কোনো সরকারি কর্মচারীর ৩০ জুন ২০২৬ তারিখে প্রাপ্য মূল বেতন ছিল X টাকা। পরবর্তীতে জাতীয় বেতনস্কেল-২০২৬ অনুযায়ী তার নতুন মূল বেতন নির্ধারণ হলো Y টাকা।
২০২৬ সালের দুর্গাপূজার উৎসব ভাতার ক্ষেত্রে শুধু Y টাকা নতুন বেসিক হয়েছে বলে উৎসব ভাতা Y-এর ভিত্তিতে নতুন করে নির্ধারণ করা যাবে না।
বরং গেজেটের transitional provision অনুযায়ী ৩০ জুন ২০২৬ তারিখে প্রযোজ্য উৎসব ভাতার নিয়ম/হারই ২০২৭ সালের শেষ পর্যন্ত বহাল থাকবে।
তাই কারও ক্ষেত্রে ব্যক্তিগতভাবে সঠিক উৎসব ভাতার অঙ্ক জানতে হলে তার ৩০ জুন ২০২৬-এর প্রাপ্য বেতন, সংশ্লিষ্ট উৎসব ভাতার বিধান এবং চাকরির অবস্থান দেখতে হবে।
Pay Fixation হয়ে গেলে কি দুর্গাপূজার বিল পরিবর্তন হবে?
এখানেই সবচেয়ে বেশি বিভ্রান্তি তৈরি হচ্ছে।
২০২৬ সালের নতুন পে-স্কেলের Pay Fixation কার্যক্রম iBAS++-এ চালু হয়েছে এবং কর্মচারীদের নতুন মূল বেতন নির্ধারণের প্রক্রিয়া চলছে।
কিন্তু Pay Fixation এবং Festival Allowance একই বিষয় নয়।
Pay Fixation মূলত নতুন পে-স্কেল অনুযায়ী কর্মচারীর মূল বেতন নির্ধারণের প্রক্রিয়া। অন্যদিকে উৎসব ভাতা হলো পৃথক ভাতা, যার কার্যকর হার সম্পর্কে জাতীয় বেতনস্কেল-২০২৬-এ আলাদা transitional ব্যবস্থা দেওয়া হয়েছে।
ফলে Pay Fixation-এ নতুন বেসিক নির্ধারিত হওয়া মানেই ২০২৬ সালের দুর্গাপূজার উৎসব ভাতাও নতুন বেসিক অনুযায়ী পুনর্নির্ধারণ হবে—এমনটি নয়।
বিল সাবমিটের আগে যেসব বিষয় অবশ্যই যাচাই করবেন
দুর্গাপূজার বিল সাবমিট করার আগে অফিসের বিল শাখা বা DDO-এর কয়েকটি বিষয় নিশ্চিত করা প্রয়োজন।
১. কর্মচারী উৎসব ভাতার জন্য যোগ্য কি না।
২. iBAS++-এ কর্মচারীর তথ্য সঠিক আছে কি না।
৩. সংশ্লিষ্ট উৎসব ভাতা খাতে পর্যাপ্ত বাজেট রয়েছে কি না।
৪. ৩০ জুন ২০২৬ তারিখের প্রযোজ্য বেতন ও উৎসব ভাতার তথ্য সঠিকভাবে বিবেচনা করা হয়েছে কি না।
৫. নতুন Pay Fixation-এর বেসিককে ভুলভাবে উৎসব ভাতার নতুন ভিত্তি হিসেবে ব্যবহার করা হচ্ছে কি না।
৬. বিল Submit করার পর প্রয়োজনীয় অনুমোদন সম্পন্ন হয়েছে কি না।
বিল প্রস্তুত ও সাবমিট করার পর iBAS++-এর Pay Bill Reports থেকে সংশ্লিষ্ট Festival Bill-এর রিপোর্ট দেখা ও প্রিন্ট করার ব্যবস্থাও রয়েছে।
২০২৮ সালে কী পরিবর্তন হবে?
জাতীয় বেতনস্কেল-২০২৬-এর সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো ১ জানুয়ারি ২০২৮।
এই তারিখ থেকে উৎসব ভাতা, বাংলা নববর্ষ ভাতাসহ অন্যান্য ভাতা নতুন বেতন কাঠামো অনুযায়ী নির্ধারিত হারে দেওয়ার বিধান রয়েছে।
অর্থাৎ ২০২৬ সালের দুর্গাপূজা এবং ২০২৭ সালের সংশ্লিষ্ট উৎসব ভাতা পুরোনো কার্যকর হারে চললেও ১ জানুয়ারি ২০২৮ থেকে নতুন পে-স্কেলের নির্ধারিত ভাতা কাঠামো কার্যকর হবে।
এ কারণে ২০২৬ সালের দুর্গাপূজার উৎসব ভাতা নিয়ে “নতুন বেসিক হয়েছে, তাই বোনাসও নতুন বেসিকে হবে”—এই ধারণাটি সংশোধন করা প্রয়োজন।
এক নজরে ২০২৬ সালের দুর্গাপূজা বোনাস
প্রশ্ন: দুর্গাপূজার বিল দাখিল করা যাবে?
উত্তর: হ্যাঁ, সংশ্লিষ্ট অফিসের iBAS++ ব্যবস্থায় প্রযোজ্য বাজেট ও তথ্য থাকলে বিল প্রস্তুত ও সাবমিট করা যায়।
প্রশ্ন: নতুন পে-স্কেলের বেসিকে ২০২৬ সালের বোনাস হবে?
উত্তর: না—নতুন পে-স্কেলের পূর্ণ বেসিকের ভিত্তিতে নয়।
প্রশ্ন: তাহলে কোন হারে উৎসব ভাতা?
উত্তর: ৩০ জুন ২০২৬ তারিখে প্রযোজ্য হারে, যা ৩১ ডিসেম্বর ২০২৭ পর্যন্ত বহাল থাকবে।
প্রশ্ন: নতুন হারে উৎসব ভাতা কবে?
উত্তর: ১ জানুয়ারি ২০২৮ থেকে।
প্রশ্ন: Pay Fixation করলে কি দুর্গাপূজা বোনাসের অঙ্ক স্বয়ংক্রিয়ভাবে বাড়বে?
উত্তর: না। Pay Fixation এবং উৎসব ভাতার কার্যকর হার আলাদা বিধানের অধীন।
শেষ কথা
জাতীয় বেতনস্কেল-২০২৬ কার্যকর হওয়ার পর সরকারি কর্মচারীদের বেতন কাঠামোয় বড় পরিবর্তন এলেও ২০২৬ সালের দুর্গাপূজার উৎসব ভাতার ক্ষেত্রে নতুন বেসিককে সরাসরি ভিত্তি হিসেবে নেওয়া হচ্ছে না। গেজেটের transitional বিধান অনুযায়ী ৩০ জুন ২০২৬ তারিখে প্রাপ্য হারে উৎসব ভাতা ৩১ ডিসেম্বর ২০২৭ পর্যন্ত বহাল থাকবে এবং ১ জানুয়ারি ২০২৮ থেকে নতুন পে স্কেলে নির্ধারিত ভাতার হার কার্যকর হবে।
তাই দুর্গাপূজা ২০২৬-এর বিল প্রস্তুতের সময় নতুন Pay Fixation-এর বেসিক এবং উৎসব ভাতার হিসাবকে এক করে ফেলা যাবে না। iBAS++-এ সংশ্লিষ্ট উৎসব ভাতা বিল নির্বাচন, কর্মচারীর তথ্য যাচাই, বাজেট প্রাপ্যতা নিশ্চিত এবং প্রয়োজনীয় অনুমোদনের মাধ্যমে বিল দাখিল করতে হবে। সরকারি iBAS++-এ বর্তমানে Pay Fixation-2026-এর ব্যবস্থাও চালু রয়েছে, ফলে বেতন নির্ধারণের কাজ এবং উৎসব ভাতা বিল—দুই প্রক্রিয়া পাশাপাশি চললেও এগুলোর হিসাবের বিধান পৃথক।